Důvody pro uvolnění jsou čím dál jasnější
S klesající inflací se nyní centrální banky ocitají v nejobtížnější fázi tvorby politiky.
Dosáhly už úrokové sazby centrálních bank v USA a eurozóně vrcholu? Pokud ano, jak rychle budou klesat? Přibližně od poloviny roku 2021 bylo jasné, že centrální banky musejí výrazně utahovat otěže. Co se však chystají dělat nyní, není úplně jisté. Ať už centrální bankéři řeknou cokoli, poslední slovo bude mít vždy realita. Pokud, jak teď mnozí očekávají, jádrová inflace rychle klesne k jejich cíli, budou muset politiku uvolnit. Ztráta důvěryhodnosti je při vysokém růstu cen škodlivá, ale je tomu tak i tehdy, když je inflace příliš nízká.
Bylo by vysoce nežádoucí, kdybychom se vrátili k úrovním pod cílem centrálních bank a měnové politice „tlačení na pilu“, a čas reagovat na taková rizika možná již brzy přijde – dokonce dřív, než si centrální banky připouštějí, zejména s ohledem na zpoždění v transmisi minulého zpřísnění sazeb.
Předseda amerického Federálního rezervního systému Jay Powell a prezidentka Evropské centrální banky Christine Lagardeová uvedli, že nemají v plánu měnovou politiku vbrzku uvolňovat. Intervenční sazby zůstávají již nějakou dobu stabilní: americká sazba je od července na úrovni 5,5 procenta a evropská depozitní sazba od září na úrovni čtyř procent.
Přesto Powell tento měsíc varoval, že záměr vrátit inflaci k dvouprocentnímu cíli bude ještě „na dlouho“. Podobně se minulý týden pro Financial Times vyjádřila Lagardeová, když řekla, že inflace v eurozóně klesne na dvouprocentní cíl, pokud úrokové sazby zůstanou „dostatečně dlouho“ na současné úrovni. „Ale to neznamená, že v příštích několika čtvrtletích budeme svědky změny. ‚Dostatečně dlouho‘ musí být dostatečně dlouho.“
Jak velká je nejistota
Z těchto vyjádření vyplývá, že pokud nedojde k překvapení, sazby ještě nedosáhly svého vrcholu. Centrální banky však zároveň zdůrazňují záměr udržet je vysoko. Jedním z důvodů je skutečnost, že takový záměr je sám o sobě nástrojem politiky. Pokud trhy věří, že se blíží nižší sazby, pravděpodobně budou nabízet vyšší ceny dluhopisů, čímž se sazby sníží a měnové podmínky se uvolní. Vzhledem k panující nejistotě si centrální banky nepřejí, aby byly dnešní přísné finanční podmínky tímto způsobem oslabeny. Raději je budou držet, dokud nebude jasné, že je ekonomiky již nepotřebují.
Až potud je všechno pochopitelné. Otázkou však je, jak velké nejistotě vlastně čelíme. Odpovědi optimistů se liší, mluví-li o USA nebo eurozóně. Docházejí však ke stejnému závěru: inflační hrozba pomíjí spíše rychleji, než jak naznačují centrální banky. Ekonomové Goldman Sachs to v nedávných analýzách prezentují jasně.
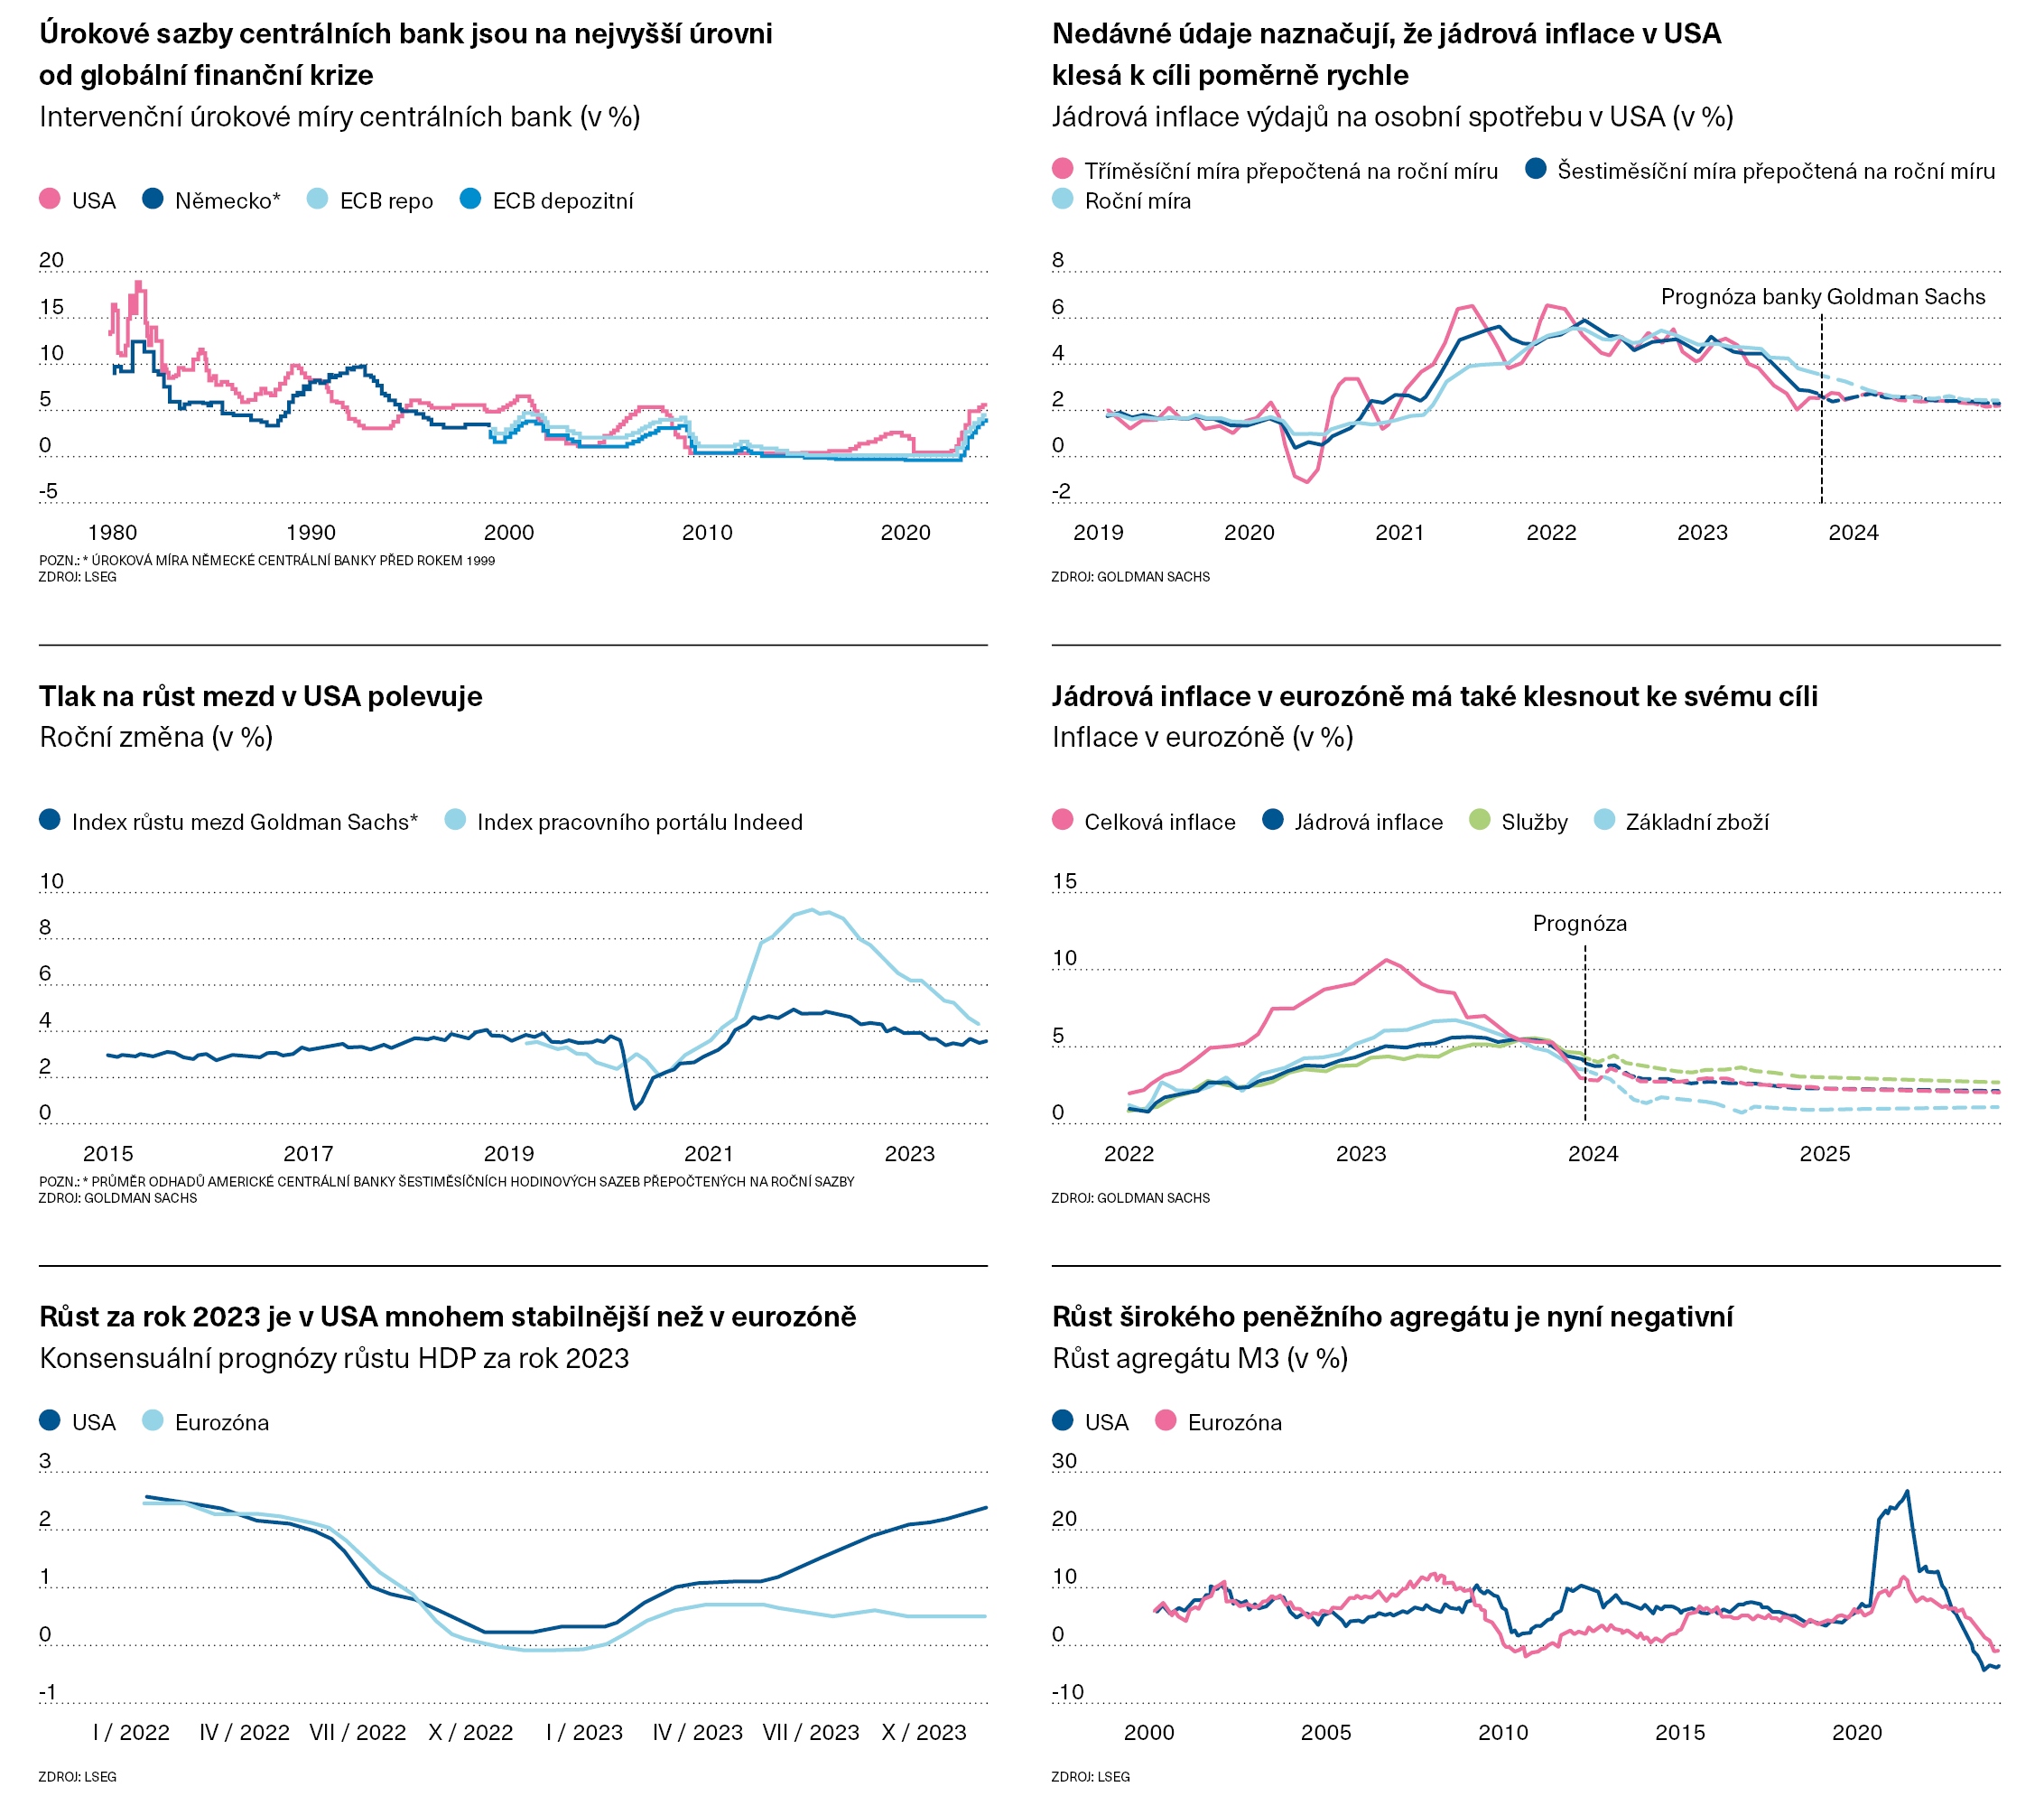
Pokud jde o USA, tvrdí, že „jádrová inflace ze svého pandemického vrcholu prudce klesla a v roce 2024 by měla začít definitivně opadat“. Další dezinflaci vidí v obnovení rovnováhy na trzích s automobily a nájemním bydlením a na pracovním trhu. Dodávají, že „růst mezd se již z větší části snížil na udržitelné tempo 3,5 procenta“. Celkově by jádrová inflace výdajů na osobní spotřebu měla do prosince příštího roku klesnout na úroveň kolem 2,4 procenta.
Pokud jde o eurozónu, banka Goldman Sachs očekává, že „základní inflace se v roce 2024 normalizuje. Jádrová inflace v posledních měsících ochladla více, než se očekávalo, a růst mezd vykazuje jasné známky zpomalení“.
Zatímco inflace jak v USA, tak v Evropě ochlazuje, ekonomické šoky i výkonnost byly u obou velmi odlišné. Nejvýraznější rozdíl je v růstu za letošní rok. Konsensuální prognózy růstu v USA a eurozóně za rok 2023 šly ještě loni shodně směrem dolů a prognózy na rok 2023 se propadly z přibližně 2,5 procenta v lednu 2022 na téměř nulu na konci loňského roku. Nyní však prognózy pro USA činí 2,4 procenta, zatímco pro eurozónu počítají pouze s 0,5 procenta. Kombinace silného růstu, nízké nezaměstnanosti a klesající inflace v USA vypadá spíše jako „typická dezinflace“, ve kterou jsem například zrovna já nevěřil. Proč se tak stalo, je tématem na jindy. Z hlediska produkce však dezinflace v eurozóně nevypadá tak typicky, což nepřekvapí, neboť její inflace a slabý růst poháněl energetický šok způsobený ruskou válkou na Ukrajině (jak ukazují grafy).
Výhledy vpřed
Nyní se podívejme na výhledy do budoucna. Jak tvrdí britský ekonom John Llewellyn, může americká ekonomika v příštím roce podstatně zeslábnout. Co se týče růstu v eurozóně, počítají i relativně optimistické prognózy banky Goldman Sachs pro rok 2024 s růstem pouze o 0,9 procenta, a to i za předpokladu uvolnění měnové politiky ECB v reakci na lepší zprávy o inflaci. Centrální banky musejí hledět dopředu a nezapomínat na zpoždění mezi svými kroky a hospodářskou aktivitou. Přitom by se mohly i mrknout na měnové údaje. Meziroční růst širokého peněžního agregátu (M3) je jasně záporný. Měnová data sice nelze cílit, ale nesmějí se ani ignorovat.
Zkrátka a dobře je stále pravděpodobnější, že současná fáze zpřísňování měnové politiky skončila. Zdá se také docela pravděpodobné, že začátek následného uvolňování je blíže, než naznačují centrální banky. A pokud není, hrozí, že přijde příliš pozdě, což by nejspíše způsobilo nákladné zpomalení, a dokonce návrat k příliš nízké inflaci. Nic z toho však není jisté, tvorba politiky se nyní nachází ve skutečně obtížné fázi.
Ze současného vývoje si však musíme už nyní odnést ponaučení. Zaprvé, samotná odolnost ekonomik potvrzuje, že zpřísnění bylo oprávněné. Pokud by k němu nedošlo, jak vysoká by nyní byla inflace v USA? Zadruhé, inflační očekávání zůstala ukotvena, a to navzdory výraznému zpřísnění úrokové politiky. Režim cílování inflace tedy zafungoval dobře. Zatřetí, trhy práce se také chovaly lépe, než se očekávalo. Začtvrté, ohlašování příštích kroků centrálními bankami je riskantní – tvůrci politiky by si měli dobře rozmyslet přijímání závazků, které mohou záhy porušit.
A konečně by neměli vést válku příliš dlouho jen proto, že ji zahájili moc pozdě. Ano, poslední metry před cílovou rovinkou bývají skutečně nejtěžší. Ale nesmíme prošvihnout ten moment, kdy už jsme cílovou páskou proběhli.
Martin Wolf, FT