Ekonomiky jednotlivých zemí budou čelit inflačním tlakům
Zpolitizování centrálních bank by vedlo k vysoké inflaci, měnovým krizím a hospodářskému úpadku.
Jedním z mýtů je, že centrální banka vytváří v tržní ekonomice peníze. Jejich nabídku však navyšují a produkují je komerční banky novými úvěry. Centrální banka tento systém pouze nepřímo řídí například stanovováním úrokových sazeb pro půjčky. Ty se pak také promítnou do úrokových sazeb pro spotřebitele, zejména u úvěrů, třeba hypotéčních.
Změna úrokových sazeb je pouze nástrojem centrální banky. Jejím cílem, jako je tomu u americké (Fed), je cenová stabilita. Tu Česká národní banka (ČNB) definuje dvouprocentním růstem indexu spotřebitelských cen. Nikoli však vždy. Například v devadesátých letech obdobně jako rakouská centrální banka cílila kurz zahraničních měn.
Někteří ekonomové navrhují, aby centrální banka cílila nominální růst hrubého domácího produktu (HDP). Pokud by si vzala za cíl jeho nárůst o tři procenta a stejně by se zvýšil i reálný HDP, nebyla by inflace. Narostl-li by reálný HDP o jedno procento, byla by za uplynulý rok dvouprocentní inflace. V případě jeho zvýšení o pět procent pak dvouprocentní deflace.
Centrální banka by také mohla cílit růst měnové zásoby, což navrhoval jeden z největších monetárních ekonomů 20. století Milton Friedman. Jedním z problémů této strategie je, že nejde jednoduše definovat, co je měnová zásoba. Ekonomové rozlišují šest peněžních agregátů.
Prvním je M0 – pouze bankovky a mince; druhým M1 (úzké peníze) – oběživo (bankovky a mince) v rukách nebankovních subjektů a vklady na běžných účtech; třetím M2 (střední peníze) – M1 plus termínované vklady na účtech obchodních bank, ostatní vklady v bankách; čtvrtým M3 (široké peníze) – M2 plus vklady v cizích měnách v domácích obchodních bankách, repo operace (poskytnutí úvěru zajištěného cennými papíry); pátým M4 – M3 plus vklady v nebankovních institucích v domácí měně, krátkodobé cenné papíry v domácí měně; šestým M5 – M4 plus ostatní cenné papíry (dlouhodobé dluhopisy) v domácí měně. Když se mluví o peněžní zásobě, nejčastěji se tím myslí agregát M2.
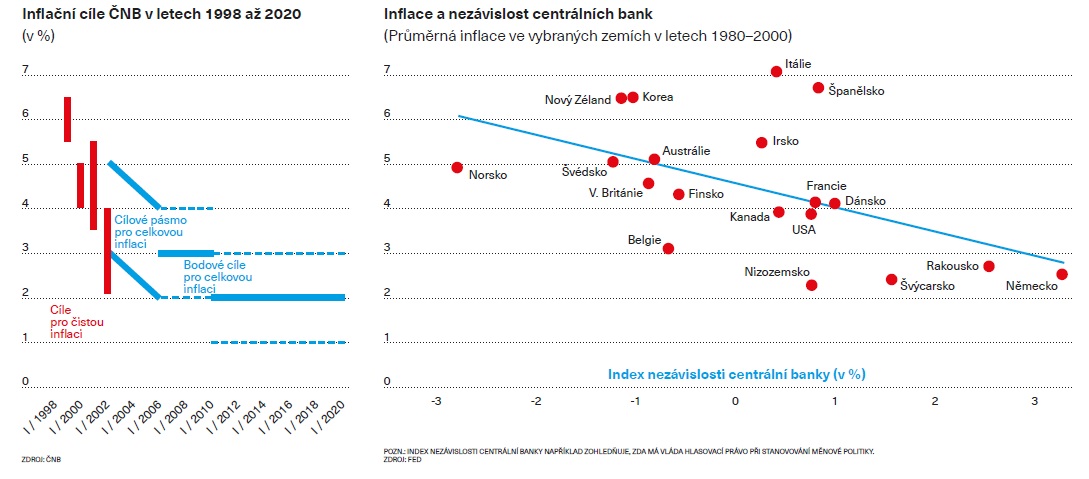
Důvěryhodnost ČNB, jak už bylo řečeno, cílí inflaci, přičemž svůj inflační cíl definuje jako dvouprocentní růst indexu spotřebitelských cen s jednoprocentním tolerančním pásmem v obou směrech (viz graf Inflační cíle ČNB). Proč jej necílí nulový? Jednak se inflace špatně měří a ta naměřená bývá spíše větší než skutečná. (Nový typ telefonu je sice dražší než starý, ale zase o trochu lepší – lze obtížně rozlišit, za kolik z nárůstu ceny může lepší kvalita a za kolik inflace). Jednak při nulovém inflačním cíli hrozí deflace, jíž se centrální banky snaží vyhýbat, proto mají zúžený manévrovací prostor.
Je důležité, aby centrální banka byla důvěryhodná, čehož docílí tím, že drží nízkou a stabilní inflaci. Je-li příliš volatilní (proměnlivá), přestávají ekonomické subjekty, tedy spotřebitelé a výrobci, centrální bance věřit a její úloha se znatelně ztíží, protože její nástroje ztrácejí na efektivitě. Česká národní banka dlouhodobě drží inflaci nízko a je důvěryhodná.
Ohlásí-li, že inflace bude dvě procenta, ekonomické subjekty se podle toho zařídí – zaměstnanci například očekávají nárůst cen zboží, proto požadují vyšší mzdy, a protože zaměstnavatelé vědí, že i cena jejich výrobků poroste, platy zvýší. Pokud se tento řetězec odehraje celý, ale ceny nenarostou, jak bylo slíbeno, zaměstnavatelé vyplatili neefektivní (příliš vysoké) mzdy. A příště budou centrální bance věřit méně. Ta proto občas musí provést i velmi nepopulární kroky, například kurzově intervenovat.
Proto nedávno ČNB razantně zvýšila úrokové sazby, aby stlačila inflační očekávání a inflaci blíž k jejímu cíli, ideálně až na něj. Jejich zvýšením sleduje zdražení úvěrů, tedy pomalejší tvorbu nových peněz. Rychlost růstu měnové zásoby totiž způsobuje dlouhodobou inflaci.
Pokud je to tak jednoduché, proč mají některé centrální banky velký problém inflaci krotit? Teoretická i empirická ekonomie ukazují, že v ekonomikách s nezávislou centrální bankou bývá nižší inflace (viz graf Inflace a nezávislost centrálních bank). V zemích, kde centrální banka podléhá tlakům vlády nebo je pod její kontrolou, jí a jejím spřáteleným podnikatelům pomáhá financovat jejich výdaje, čímž zvyšuje objem peněz v ekonomice, což vede k inflaci.
Ekonomickou hantýrkou se tomu říká kvantitativní teorie peněz. Zapsaná rovnicí vypadá takto: M krát V = P krát Y, kde M je měnová zásoba, V rychlost oběhu peněz (zjednodušeně, kolikrát se ta samá koruna v daném roce použije na nákup nějakého statku), P je cenová hladina a Y je reálný HDP. Je-li rychlost oběhu peněz konstantní a zvýšení měnové zásoby neovlivňuje reálné veličiny, z rovnice vyplývá, že cenová hladina P závisí na měnové zásobě M. Lze si to představit tak, že pokud je na stejný počet statků najednou více peněz, musejí jít ceny nahoru.
Dobrá měnová politika
Milton Friedman a Anna Schwartzová detailně prozkoumali měnovou historii USA a tento výzkum zveřejnili ve své knize z roku 1963 A Monetary History of the United States 1867–1960 (Měnová historie USA v letech 1867–1960). Dospívají v ní k závěru, že měnová zásoba ovlivňuje americkou ekonomiku a že dobrá měnová politika je nezbytná pro ekonomickou stabilitu. Friedman pak prohlásil: „Inflace je vždy a všude monetárním jevem.“
Růst měnové zásoby se promítá do inflace, ale nikoli do reálného HDP. To jsou dlouhodobé ekonomické vztahy. Krátkodobá inflace závisí na dalších faktorech, například zvýšení daně z přidané hodnoty (DPH) okamžitě znamená navýšení cen, které se promítá do měřené inflace.
Z dlouhodobého hlediska nelze uniknout ekonomické realitě – roste-li nabídka peněz rychleji než poptávka po nich, nastává inflace. Tato poptávka přitom není nekonečná. Jde totiž o to, kolik se poptává peněz vůči jiným statkům, například zda lidé chtějí mít 100 tisíc korun na účtu, nebo v akciích.
Koronavirová pandemie je výjimečná z hlediska reálné ekonomiky i měnové politiky. Centrální banky na světě dělaly, co mohly, aby ulevily občanům i vládám. Například v USA narostla od začátku pandemie nabídka peněz měřená agregátem M2 téměř o 40 procent. Znamená to 40procentní inflaci? Nikoliv, protože neplatí předpoklad konstantní rychlosti oběhu peněz, ta zhruba o 20 procenta klesla.
Se zlepšováním situace, kdy lidé začnou mimo jiné utrácet vynuceně naspořené finanční prostředky a podniky si brát nové úvěry, čímž poroste jejich produkce, budou ekonomiky čelit inflačním tlakům. Zkušenost díky nezávislým centrálním bankám ukazuje, že tito bankéři by měli mít inflaci pod kontrolou a nedovolit ji chronicky vysokou. Proto je nutné neumožnit zpolitizování centrálních bank. Vedlo by totiž k vysoké inflaci, měnovým krizím a hospodářskému úpadku.
Autor je ředitelem Liberálního institutu