Investování v době příliš mnoha nejistot
Světové ekonomice hrozí v letošním roce recese. Co všechno může nastat a jaké důležité souvislosti v Česku i ve světě by měl pečlivě sledovat každý, kdo hodlá v této nejisté době investovat?
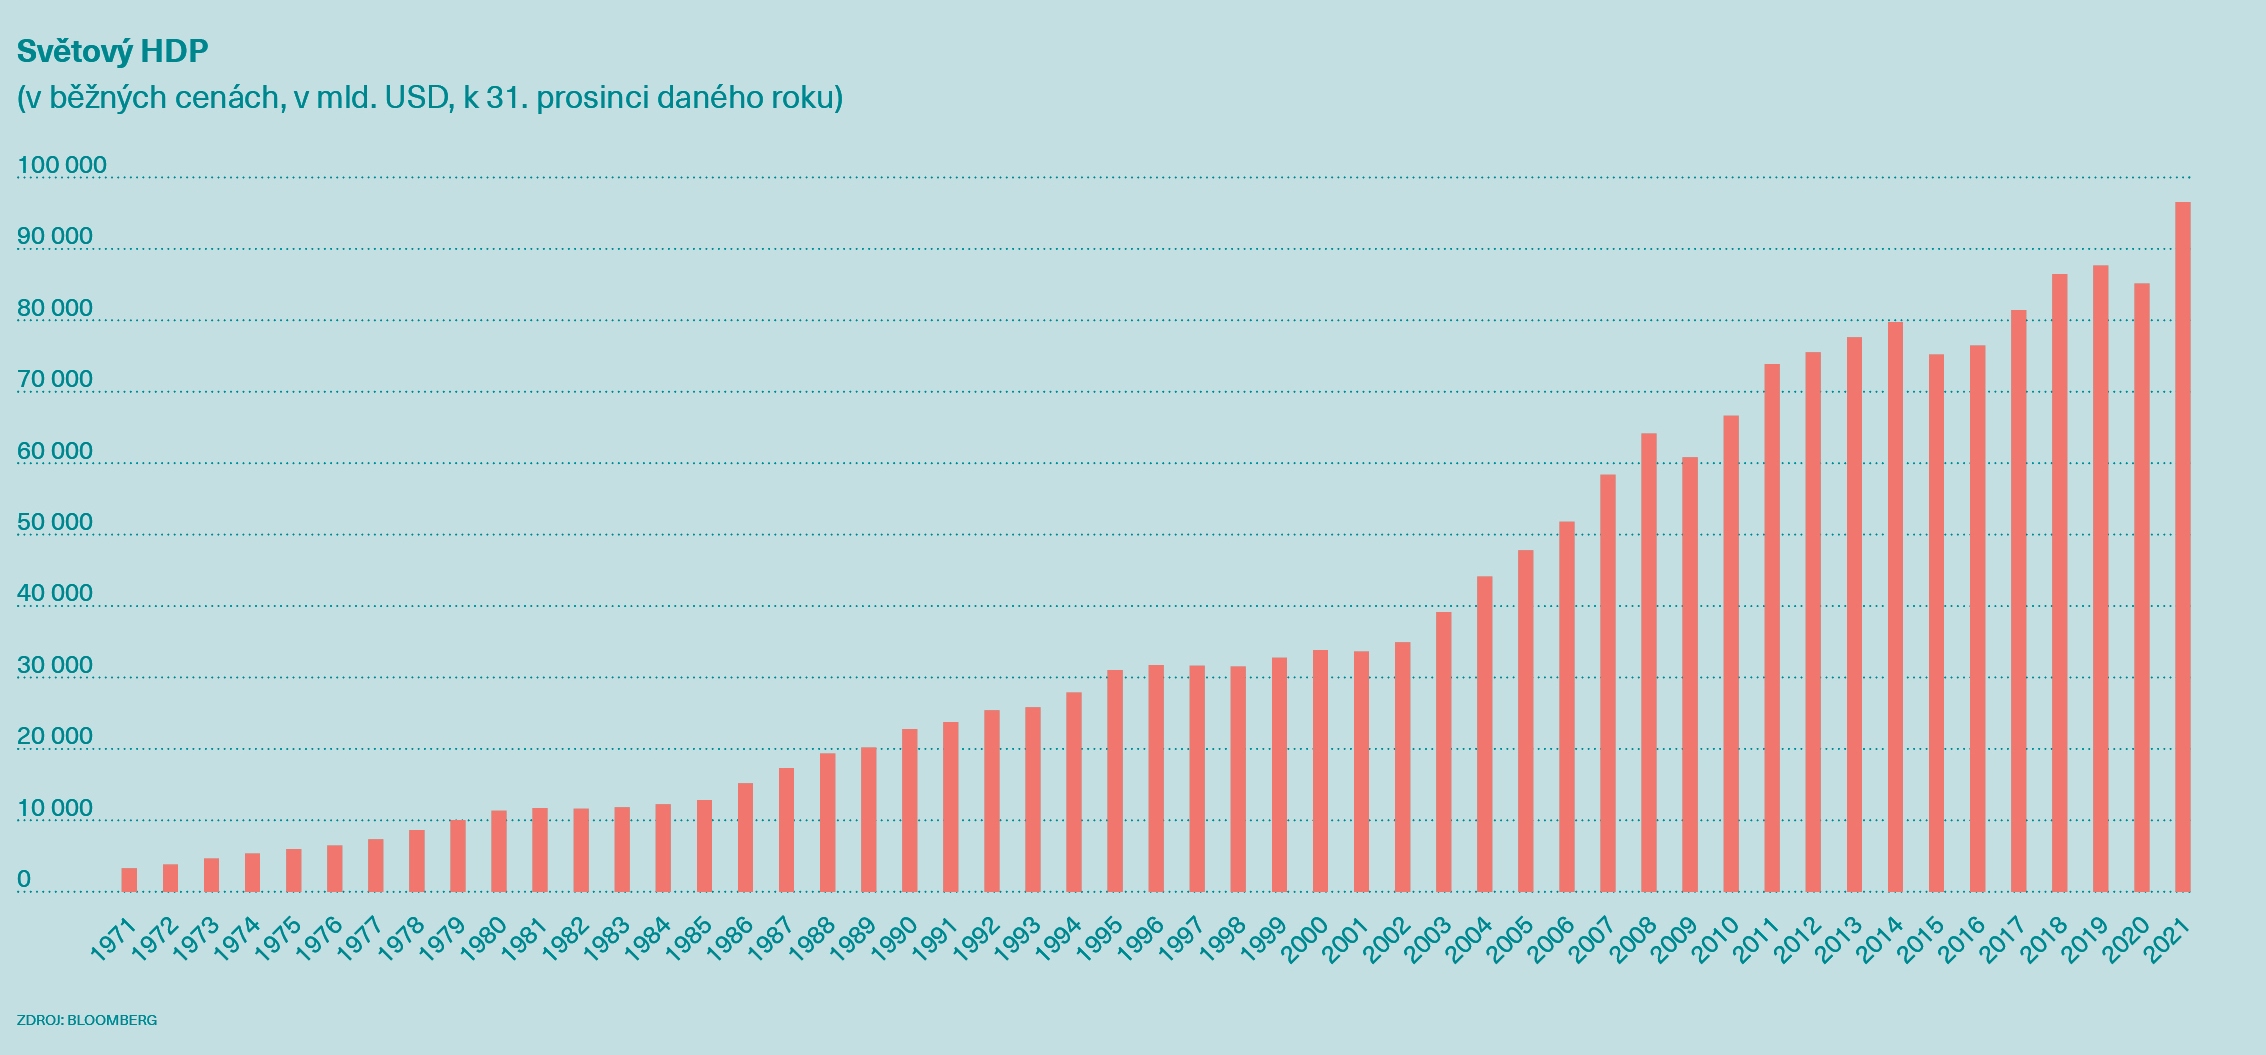
Výkon světové ekonomiky loni podle všeho poprvé v historii překonal psychologickou hranici 100 bilionů dolarů, což odpovídá v přepočtu zhruba 2,27 biliardy korun. V právě začínajícím roce jí ale hrozí recese.
Do ní mohou být globální ekonomiky stáhnuty zejména centrálními bankami, respektive jejich bojem s inflací. V jeho rámci zvyšují úrokové sazby. Jejich růst pak společně s růstem tržních úrokových sazeb způsobuje takzvané utahování měnových podmínek, které se projevuje například horší dostupností úvěrů, jež vede k omezování investic a tvorby pracovních míst.
Centrální banky ve světě budou muset v roce 2023 nadále měnové podmínky utahovat, aby tak krotily inflaci, a to přesto, že tím budou ekonomický výkon dusit. Výsledkem boje s inflací – a snahy o její snížení na přijatelnější úrovně – tudíž bude slabší ekonomický růst nejen letos, ale zřejmě i v řadě dalších let.
Navzdory ponuré předpovědi pro nejbližší roky by se však nejpozději do roku 2040 měl světový ekonomický výkon nominálně zdvojnásobit na více než 200 bilionů dolarů. To ovšem zejména proto, že rozvíjející se ekonomiky typu Číny, Indie, Brazílie, Indonésie, Jihoafrické republiky a dalších budou dohánět bohatší ekonomiky typu Spojených států nebo těch v západní části Evropské unie.
Asijské investiční „terno“
Těžiště světového ekonomického výkonu se v uvedené souvislosti do roku 2040 ještě více přesune směrem do Asie, zejména do její jihovýchodní části. Během následujících zhruba patnácti let tak bude příspěvek východní Asie ke světovému hospodářskému výkonu činit 33,7 procenta, zatímco podíl Evropy klesne na méně než pětinu, konkrétně 19,4 procenta. Během pouhých třiceti let se tak kompletně „prohodí“ ekonomická role Evropy a východní Asie ve světě. V roce 2007 Evropa přispívala ke světovému hospodářskému výkonu z 33,8 procenta, kdežto východní Asie z 19,5 procenta. Příspěvek Severní Ameriky, hlavně USA, ke světovému hospodářskému výkonu klesne do roku 2037 z letošních 27 (hodnota regionem vykázaná i v roce 2007) na 23 procent. V roce 2036 podle odhadů Čína předběhne Spojené státy coby největší světová ekonomika.
Pro dlouhodobého investora, a zejména pro takového investora ve věku do padesáti let, z toho plyne, že sázka na asijské akciové tituly – a také na ty americké – dává dnes smysl. Zejména čínské akcie doporučují už pro letošní rok jako investiční „terno“ četné západní finanční domy, včetně nejvýznamnějších amerických typu JP Morgan. Je ovšem třeba mít na paměti, že i tyto domy se mýlívají. Třeba právě JP Morgan loni předpovídal, že americké akciové trhy dopadnou mnohem lépe, než jak tomu ve skutečnosti bylo.
Každopádně dlouhodobá sázka na Evropu a její akcie se ve světle výše uvedeného zdá být poměrně odvážná. Investice do evropských titulů skýtá značná rizika i krátkodobě, z hlediska letošního roku. Evropa se totiž kvůli probíhající energetické krizi a drahotě bude vážně potýkat s hrozbou recese, do níž zřejmě nakonec zabředne – alespoň tedy z podstatné části. Recese se přitom zřejmě nevyhne ani samotnému Česku.
Letošek se však v tuzemsku ponese hlavně ve znamení stagflace. Zdražování bude nadále velmi výrazné, současně přitom obecně vzroste riziko propouštění. O práci budou lidé přicházet zejména v energeticky náročných průmyslových odvětvích, jako jsou sklářství či hutnictví. Budou si sice moct najít celkem rychle novou práci, ale ta bude pravděpodobně citelně hůře placená a nebude odpovídat jejich kvalifikaci. Proto je otázkou, zda raději nezůstanou na dávkách v nezaměstnanosti.
Uvedená pravděpodobná letošní recese české ekonomiky odpovídá v číselném vyjádření propadu jejího výkonu oproti loňsku nejpravděpodobněji o 0,5 procenta v reálném vyjádření. Míra nezaměstnanosti se může vyhoupnout až k úrovni pěti procent, pokud tedy právě propuštění nebudou v širším rozsahu ochotni akceptovat hůře placená náhradní zaměstnání. Životní úroveň, zachycená vývojem reálného výdělku, klesne letos druhým nejvýraznějším tempem v historii samostatného Česka, tedy od roku 1993. Výrazněji, než jak propadne letos, klesla už pouze loni.
Téma roku 2023: ČEZ
Nelze proto vyloučit, že vláda Petra Fialy (ODS) bude muset přistoupit k dalším krokům, jimiž by podnikům či domácnostem ulevila od drahých energií. A zřejmě se nevyhne ani vážné debatě o zestátnění energetické skupiny ČEZ či jejího rozdělení.
Řada podniků a domácností teprve letos pocítí skutečnou energetickou drahotu, například z důvodu ukončení fixací cen energií nastavených ještě v době před začátkem razantního zdražování. Domácnosti musejí počítat – a dát si na to peníze stranou – přibližně až se čtyřnásobným růstem cen plynu, elektřina jim typicky zdraží na dvoj- až trojnásobek loňských úrovní. A to vše už při zohlednění zastropování cen, jež platí od začátku roku. I letos bude vláda nadále domácnostem i podnikům odpouštět příspěvek na podporované (obnovitelné) zdroje energie. Naopak platnost úsporného tarifu s koncem roku 2022 skončila, protože při zastropování cen by se pomoc „dublovala“.
Vláda náklady na zastropování cen energií domácnostem, malým a středním podnikům, velkým firmám a organizacím placeným z veřejných rozpočtů, například městským dopravním podnikům, odhaduje v roce 2023 až na 200 miliard korun, spíše však půjde o 170 miliard. Tuto sumu by prakticky v celém rozsahu mohlo pokrýt souhrnné inkaso z daně z neočekávaných zisků energetických a petrochemických podniků a bank, dále z mimořádných odvodů výrobců elektřiny v čele s ČEZ a konečně také z dividendy opět ČEZ. Vláda ovšem i tak bude nejpravděpodobněji držet své deficity v rozmezí od 250 do 300 miliard ročně až do roku 2025, kdy končí její řádné funkční období. Vzhledem k inflačnímu nafouknutí ukazatele hrubého domácího produktu to ovšem znamená, že už v roce 2024, nejpozději 2025 by měla splňovat maastrichtské kritérium. To ukládá zemi, jež chce přijmout euro, aby se deficit veřejných financí v poměru k HDP vešel do úrovně tří procent. Jak je možné, že se to Fialově vládě může podařit? Inflace prostě zdaňuje občany i firmy místo ní. Ne nadarmo se inflaci někdy říká „inflační daň“.
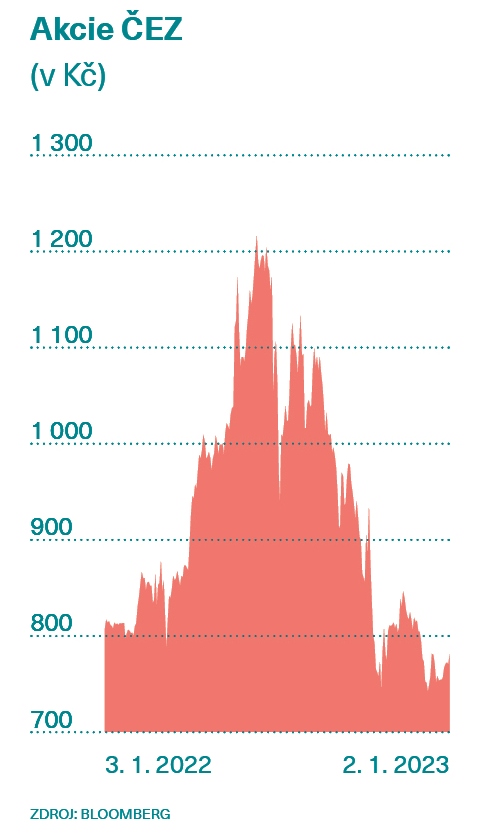
Středobodem dění v ekonomické oblasti bude letos opět ČEZ. Největší západní petrochemická společnost, americký ExxonMobil, žaluje Evropskou unii. Chce zarazit daň z mimořádných zisků právě na petrochemické podniky, s níž Brusel loni přišel. Mimořádně zdanit petrochemické podniky, v prvé řadě Unipetrol, se s odkazem právě na bruselský krok chystá letos také česká vláda. ExxonMobil, největší americká i západní petrochemická společnost podle výše tržeb (větší už jsou jen v Číně a Saúdské Arábii), uvedenou žalobou zpochybňuje oprávněnost Evropské unie zavádět novou daň a zpochybňuje také užití nouzových opatření Bruselu k tomu, aby jimi přiměl členské státy k souhlasu s takovou daní.
Podle ExxonMobilu je daň z mimořádných zisků „kontraproduktivní“ a „podkope důvěru investorů v evropský trh, pročež je odradí od investování a zvýší závislost na dovozu energií“. Americký podnik podle svých slov zvažuje rozsáhlou investici na starém kontinentu v řádu několika miliard eur.
Žaloba ExxonMobilu má potenciál ovlivnit také další společnosti v EU, respektive jejich akcionáře, kteří se cítí poškozeni uvalením mimořádné daně či mimořádných odvodů výrobců elektřiny. V Česku byla s odkazem na krok Bruselu od letoška uvalena mimořádná daň na energetické podniky v čele s ČEZ a také na petrochemické v čele s Unipetrolem, specificky pak také na největší tuzemské banky.
Například část menšinových akcionářů ČEZ se netají tím, že žalobu na českou vládu kvůli mimořádným daním a odvodům zvažuje. Subjekty ze Spojených států vlastní zhruba 4,5 procenta ČEZ. Z menšinových akcionářů jsou právě ti z USA rozsahem vlastněného podílu z geografického hlediska zdaleka nejvýznamnější. Patří mezi ně už vzpomínaná největší americká banka JP Morgan nebo velké a světově významné investiční a finanční společnosti Vanguard a BlackRock.
Pokud by ExxonMobil se svou žalobou uspěl, lze předpokládat, že tyto americké firmy ji podají také – na českou vládu. Ostatně už jen kvůli dodržení zásad péče řádného hospodáře v podstatě budou muset. A nemusí čekat až na to, jak dopadne žaloba ExxonMobilu, protože tento spor se potáhne dlouhé měsíce, ba i déle. Už samotný fakt, že ExxonMobil se k žalobě odhodlal, může „osmělit“ i je. Minimálně zesílí tlak jejich akcionářů, aby tak učinili. Za takovým tlakem může stát i kalkul, podpořený historickou zkušeností nejen z Česka, že státy na své straně často nemají ty nejlepší právníky a že soukromé společnosti si nezřídka mohou dovolit právníky zkušenější a protřelejší.
Hrozba takové žaloby či žalob ovšem českou vládu zřejmě jen utvrdí v tom, aby ČEZ vskutku zestátnila nebo rozdělila. Investoři, včetně drobných akcionářů ČEZ, by měli být na tento scénář připraveni. Stát nyní ČEZ vlastní zhruba ze 70 procent. Podnik by se mohl rozdělit na část plně státní a část (polo)soukromou, potenciálně dále alespoň do jisté míry obchodovanou na burze. Ve státní by se mohla ocitnout ta část současného ČEZ, jež zodpovídá za jadernou energetiku, cenotvorbu elektřiny a potenciálně i její distribuci. To by státu umožnilo lépe regulovat ceny elektřiny a současně uskutečňovat výstavbu nových jaderných bloků bez nutnosti diskuse s menšinovými akcionáři, pro něž je taková výstavba až příliš velkým rizikem.
Česká vláda bude letos usilovat také o získání další kapacity na některém zřejmě z německých terminálů zpracovávajících zkapalněný zemní plyn. Německo je nyní horečně připravuje a letos jich po prosincovém otevření prvního spustí hned několik. Česko by rovněž mělo pokročit v odklonu od ruské ropy, zejména postoupit v uskutečnění loni dojednaného navýšení kapacity ropovodu TAL. Letos nelze vyloučit trvalejší výpadek dodávek ropy ropovodem Družba, ať už z důvodů objektivních typu válečného poškození příslušné infrastruktury na ukrajinském území, či z důvodů inscenovaných ruskou stranou.
Inflace letos klesne. I v Česku
Rusko, jehož loňská invaze na Ukrajinu představuje bezprostřední důvod energetické drahoty a také samotné letošní hrozby globální recese, ovšem ekonomicky stále viditelněji prohrává. Byť se to ještě v polovině loňského roku tak jevit nemuselo. Západní politici udělali tu chybu, že v prvních dnech a týdnech invaze – a tedy i západních sankcí – se zaklínali, že ruská ekonomika rychle skončí v ruinách. Na ekonomický blitzkrieg a rozdrcení Ruska Západem nedošlo, stejně jako se nezdařil vojenský blitzkrieg Ruska na Ukrajině. To však neznamená, že západní sankce nefungují. Letos je Rusko pocítí ještě bolestněji než loni.
V Evropské unii se v důsledku války a drahých energií už loni zřetelně ukázalo, že lidé nemají dost peněz na zelenou agendu a Green Deal. Nebo že politici nemají dost odvahy na jejich uskutečnění. Protože válka vede k tomu, k čemu by vedla zelená agenda. Ke zdražení fosilních energií. Jenže to, že politici plošně zastropovávají jejich ceny, znamená nepřiznanou kapitulaci stoupenců zelených agend. Netroufají si občany vystavit plnému působení fosilní drahoty. Tuší, že by to ohrozilo sociální smír, a tedy jejich křeslo. Takže sledujeme pokrytectví v přímém přenosu. Politici na jedné straně fosilní energie dále lidem výhledově zdražují, například rozšířením obchodování povolenek, na straně druhé jim od tohoto zdražení ulevují.
Za peníze těch samých občanů nebo – což je horší – jejich dětí a vnoučat, které se však nemohou u voleb „bránit“ volbou jiného politika. Protože peníze si stávající politici půjčují od mezinárodních bankéřů či spekulantů, kteří je v budoucnu budou pochopitelně chtít zpět, ovšem i s úroky, jež mezitím naběhnou.
Přes to všechno ale letos armagedon nečekejme. Naštěstí. Inflační tlaky by v roce 2023 měly zmírňovat jak v Evropské unii, tak globálně. V EU a ve druhé polovině roku také v USA ovšem hrozí recese, vyvolaná zmíněným bojem s inflací, respektive tedy souvisejícím dusivým navýšením úrokových sazeb. Hrozí dokonce globální recese. Tu Mezinárodní měnový fond definuje jako růst světové ekonomiky nižší než dvouprocentní.
V Česku bude inflace letos postupně klesat, ale přičemž nyní v lednu je třeba počítat s jejím zvýšením oproti současným úrovním až k 18 procentům meziročně. V druhé polovině roku inflace klesne do jednociferného pásma, avšak za celý rok vykáže i tak průměrně dvoucifernou úroveň, pravděpodobně 10,5 procenta.
Inflaci v Česku potáhnou především nabídkové faktory, hlavně ty související s válkou na Ukrajině, zatímco poptávkové vlivy spíše dál zeslábnou v důsledku poklesu spotřebitelské poptávky. Ta doplácí na historicky rekordní loňský propad reálných mezd a pesimistické nálady domácností, rovněž loni nejpesimističtější v celé historii sledování. S ohledem na riziko recese by poptávkové faktory neměly růst ani letos. Ke dvouprocentnímu cíli ČNB by se inflace mohla vrátit nejdříve v druhé polovině roku 2024.
Bude to ale letos každopádně obtížný rok. Že v jednotlivých odvětvích, třeba energeticky náročných, ale také v segmentů e-shopů, může skončit 10 až 15 procent subjektů, je zjevné.
Koruna, měnový vítěz uplynulých tří let
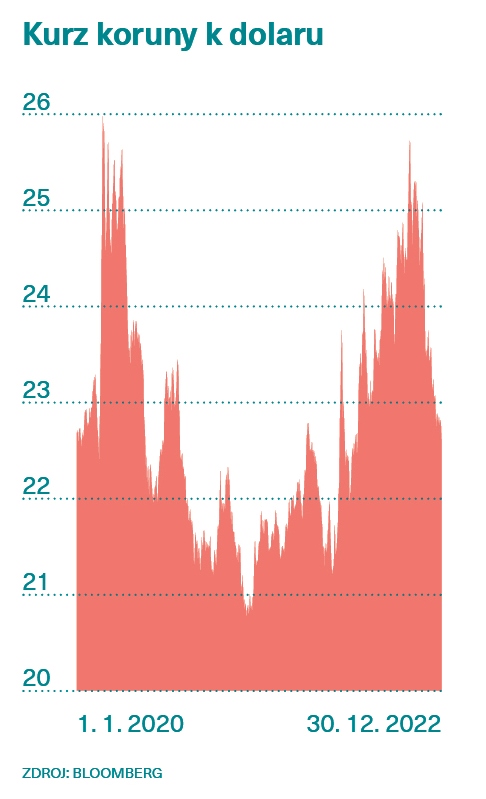
Oslabení české měny až k 25 korunám za dolar, případně ještě výše, vyloučit letos určitě nelze, stejně jako další černé, „nomurovské“ scénáře – japonský finanční dům Nomura řadí Česko k několika zemím, jimž letos nejvíce hrozí měnová krize. V základním scénáři ale počítejme s tím, že do konce roku 2023 koruna oslabí k úrovni 23 korun za dolar, tedy oproti nynějšímu stavu jen nepatrně. V její neprospěch bude působit další přivírání nůžek mezi úročením na koruně a úročením na dolaru.
Spojeným státům stejně jako Evropě však hrozí recese, zatímco podle všeho svižně porostou asijské ekonomiky v čele s Čínou a Indií. To zbrzdí posilování dolaru, a to i vůči koruně. Pokud však dojde na závažné vyhrocení některé z geopolitických tenzí, zejména války na Ukrajině, je třeba počítat s oslabením české měny až nad 25 korun za dolar. V takovém případě by ČNB nemusela mít pro celý letošek dostatečnou kapacitu, aby svojí intervencí za silnější korunu českou měnu dále podporovala prodejem deviz v přepočtu za stovky miliard korun.
Ovšem zatím chmury stranou. Koruna zvládala jak pandemii, tak loňský rok – poznamenaný válkou – skoro nejlépe ze všech měn světa. Bez ironie. Česká měna v posledních třech letech od začátku roku 2020 vůči dolaru zpevnila. Nominálně o zhruba 0,3 procenta, plyne z údajů agentury Bloomberg. Společně se švýcarským frankem a singapurským dolarem a také spolu s čínskou měnou se tak řadí do kvarteta světově významnějších měn, které vůbec nejlépe zvládly pohnuté období uplynulých tří let. Tedy období, kdy nejprve svět po dva roky sužovala pandemie a posléze dopady války na Ukrajině a inflační vlny.
Koruna v tomto mimořádně obtížném období obstála velmi dobře. Je to vidět na zmíněném zpevnění vůči americkému dolaru, který tradičně představuje takzvané bezpečné útočiště. V čase globálních krizí má sklon zpevňovat, protože mezinárodní investoři se do dolarových aktiv uchylují právě proto, aby zmírnili dopady nejistot a krizí. Kromě české koruny dokázaly ze světově významnějších měn od počátku roku 2020 do začátku letoška zpevnit vůči dolaru právě jen ty další z uvedeného kvarteta – švýcarský frank, tradičně rovněž vnímaný jako bezpečné útočiště, dále singapurský dolar a čínská měna, jež je ovšem tamním autoritářským režimem poměrně silně regulována.
Solidní výkon české koruny v čase krizí dokumentuje, že tuzemská měna a také Česká národní banka se stále těší vysoké důvěře mezinárodních investorů. Drtivá většina měn ve světě za poslední tři roky vůči dolaru ztratila. A to včetně eura, japonského jenu, britské libry, norské, švédské i dánské koruny a konečně také polského zlotého nebo maďarského forintu.
Koruně nepochybně pomohly loňské přímé intervence za její posílení v režii ČNB. Nelze je však přeceňovat. Vždyť listopad 2022 byl prvním měsícem od začátku ruské invaze na Ukrajinu, kdy ČNB objem svých devizových rezerv v dolarovém vyjádření navýšila. Žádné přímé intervence vlastně neprováděla. Koruna i tak zpevňuje. Navíc během loňských intervencí probíhajících nejprve v prvních týdnech ruské invaze a posléze od května do října ČNB „vypotřebovala“ zatím zhruba jen třetinu rezerv, které nahromadila v letech 2015 až 2017, tedy v době „druhého poločasu“ její intervence za slabší měnu. Devizové rezervy ČNB stále i nyní zůstávají po přepočtu na hrubý domácí produkt jedněmi z největších na světě.
Kdo tedy držel své úspory v posledních třech letech v koruně, určitě chybu neudělal. Naopak. Pro řadového, drobného investora platí i pro letošek, že rozsáhlejšímu investování do akcií nebo i nemovitostí je rozumné se vyhnout. A místo toho zvolit nejlépe úročené účty tuzemských bank a tam své prostředky zhodnocovat – a čekat na příležitost. Investiční prostředí jak ve Spojených státech, tak v Evropě je stále velmi nejisté, kvůli zmíněné hrozbě recesí a utahování měnových podmínek. Investice do čínských akcií zase nejsou ničím pro amatérského investora. A energetické podniky typu ČEZ budou i letos ve vleku nevyzpytatelných politických rozhodnutí. To je na řadového investora zkrátka až příliš nejistot.
S ukončením fáze utahování měnových podmínek v USA i Evropě nastane mnohem příznivější doba k investování do akcií. To však může být dost dobře až v příštím roce. Stejně tak nemovitostní trh v Česku je stále plný otazníků. I právě v případě realit se zdá být jistější variantou zatím vyčkávat. I když tuzemští developeři se zaklínají, že nejlepší doba k investici do realit bude už letos na jaře. Těžko však věřit tomu, že se jedná o nezaujatý pohled.