Jak investovat za války?
Stoupají akcie zbrojařských firem, za pozornost stojí velké americké banky a v tuzemsku nadále i nemovitosti.
Válka na Ukrajině přepisuje všechna letošní doporučení, jak a do čeho investovat. Navíc stále bohužel probíhá. A stupňují se související sankce Západu a ruská odvetná opatření, což investorův výhled ještě dále zatemňuje. Pohnutá doba navíc přináší docela nečekané věci.
Například to, že cenným papírům na moskevské burze, která se znovu otevřela minulý týden, se nedařilo tak špatně, jak mnozí odhadovali. Je pravda, že cizinci nadále v Rusku akcie prodávat nemohou, ovšem to není jediný důvod, proč ne všechny tamní akcie padají. Ruskou ekonomiku i burzu podporuje pokračující vývoz energií. Trh těsně po invazi zjevně do cen ruských akcií započítal i možné daleko výraznější odstřižení Západu od ruských energií, zejména od Evropské unie. K tomu ale zatím nedošlo. Vždyť Putinův režim letos za vývoz energií, plynu a ropy může získat 321 miliard dolarů, zhruba o třetinu víc než loni, jak vyplývá z výpočtu agentury Bloomberg. Ten předpokládá, že k přerušení ani omezení dodávek do EU nedojde. Znamená to tedy, že každý den Putinův režim získává z vývozu ropy a plynu v přepočtu bezmála 20 miliard korun. Putin těží z vysokých cen energií, za něž z velké části může jeho válka.
To také znamená, že investiční příležitost, samozřejmě vysoce rizikovou, mohou představovat akcie ruských energetických kolosů, jako jsou Lukoil nebo Gazprom. Stále se prodávají ve velké slevě oproti ceně před invazí a lze na ně vysoce spekulativně – vysoce rizikově – vsadit. Pokud Evropská unie nebude mít kuráž se od ruských energií odstřihnout, tyto společnosti by mohly dále růst. Samozřejmě, investor si musí takovou případnou investici obhájit i morálně. Neboť tím podporuje právě i Putinův režim.
Kreml znásilňuje trh s rublem
Investici do ruských firem nahrává, že Kreml se snaží činit vše možné, aby nedopustil další propad jak moskevské burzy, tak své měny, v níž se dané akcie obchodují. Rubl se ve druhé polovině minulého týdne vrátil prakticky tam, kde byl před invazí. Až na kurz kolem 81 rublů za dolar.
Kreml trh s rublem znásilňuje, aby ten nepadal. Rusové tudíž mají zakázáno se rublu zbavit nákupem deviz. Cizinci, jak už bylo zmíněno, mají zakázáno se rublu zbavit prodejem ruských akcií. A ruští vývozci, včetně exportérů plynu a ropy, mají nakázáno za 80 procent deviz koupit rubly.
Malá odbočka. V lednu 1989 byl kurz 14,30 československé koruny za dolar. V roce 1987 byl dokonce jen kolem pěti korun za dolar. Věřil takovým kurzům tehdy někdo? Na černém trhu se ustavovaly kurzy úplně jiné – vždyť na přelomu let 1988 a 1989 se na černém trhu, u „veksláků“, dolar prodával kolem 42 československých korun. Podobné je to nyní s oficiálním kurzem rublu k dolaru. Nicméně to, že se Kremlu daří propad rublu zastavit, podporuje rovněž akcie obchodované – v rublu – na moskevské burze. Je to tedy o důvod více pro rizikovou sázku na ruské akcie.
Nejde navíc jen o to, že trh s rublem je znásilněný Kremlem. Ale právě i o to, že je stále zjevnější, jak těžké je pro Evropskou unii odstřihnout se od ruského plynu. K němu se Unie neprozíravě uvázala v rámci zelené transformace. Ano, i Green Deal měl být oporou rublu.
Zelená transformace Evropské unie, respektive Green Deal, byla fundamentálně založena na ideji, že aby byl přechod na zelenou energetiku v EU sociálně alespoň trochu únosný, využije se po přechodnou dobu, třeba dvou desetiletí, levný ruský plyn. Proto si ostatně Němci postavili Nord Stream 2, plynovod spojující je přímo s Ruskem. Bez ruského plynu ovšem není a nebude ani Green Deal. Rozhodně ne ve své předválečné podobě. Takové Německo bude mít jiné priority než jen ty zelené. Třeba bezpečnostní.
Německo takřka vzápětí po ruské invazi na Ukrajinu historicky rozhodlo, že navýší své výdaje na obranu, bezpečnost a armádu o sto miliard eur jen v letošním roce. O další desítky miliard eur více bude dávat v příštích letech. Bude-li dodržovat závazek vůči NATO, tedy výdaje na obranu ve výši dvou procent hrubého domácího produktu, znamená to dalších přibližně dvacet miliard ročně právě na bezpečnostní a obranné účely. Dvacet miliard eur, to je zhruba třetina ročního vojenského rozpočtu Ruska.
Zbrojaři, americké banky, nemovitosti
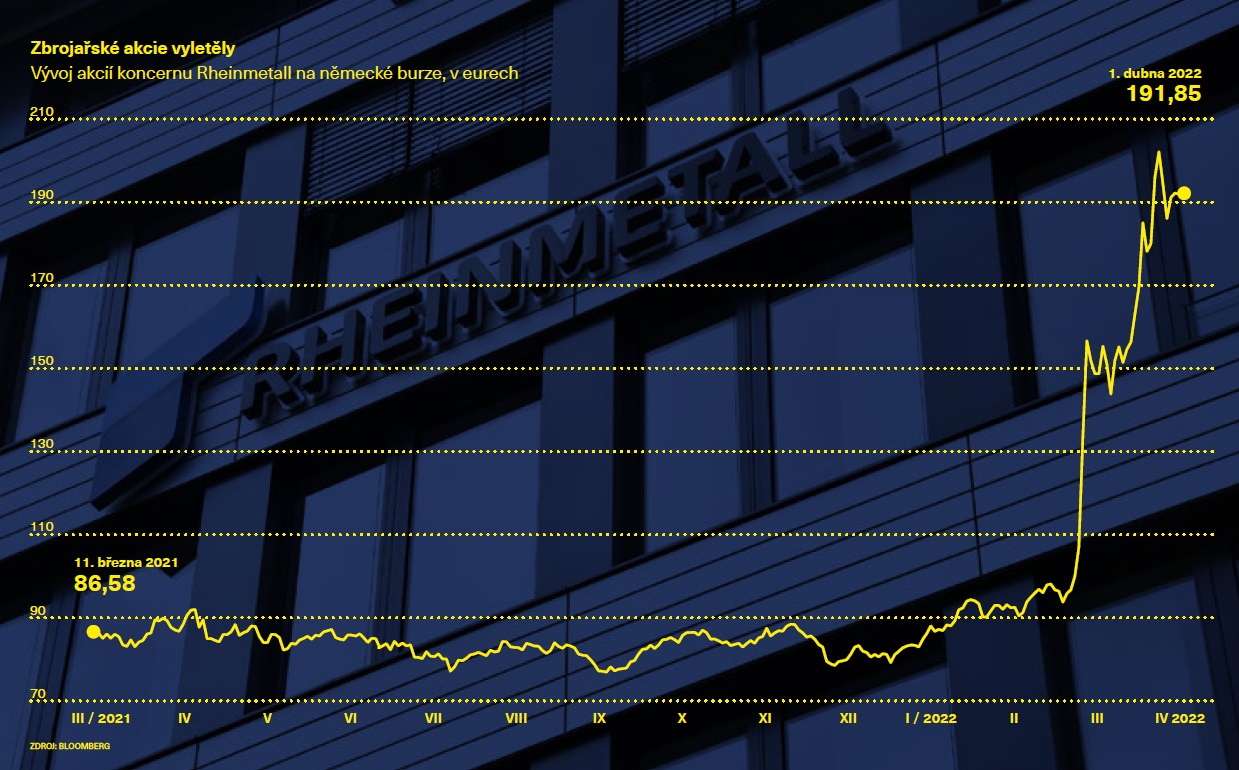
Však se také plán mohutného německého zbrojního investování zrcadlí v akciích tamních největších zbrojařů. Třeba akcie společnosti Rheinmetall vylétly od začátku ruské invaze o více než 90 procent. Jde možná až o přepjatou reakci trhu, avšak po jisté korekci je dobré sledovat akcie zbrojařských firem bedlivě i nadále. A potenciálně do nich investovat. Pokud tedy opět morálka dovolí. Výdaje na zbrojení totiž výrazně navýší také další evropské země, třeba Polsko nebo Nizozemsko.
Kdo nechce investovat ani do ruských akcií, ani do akcií zbrojařů, může vsadit třeba na akcie velkých amerických bank typu JP Morgan nebo Citigroup. Jsou dostatečně vzdáleny ukrajinskému bojišti a navíc budou těžit z razantního zvedání úroků v podání americké centrální banky, která i pod vlivem války na Ukrajině konečně pochopila, že inflace není přechodná.
Při pohledu na čísla k inflaci je investování do akcií ještě větší nutností než snad kdykoli dříve v dohledné minulosti. Vždyť inflace v eurozóně v březnu podle předběžných údajů citelně předčila očekávání a suverénně překonala historický rekord. Dosáhla úrovně 7,5 procenta, přičemž expertní odhady zněly na 6,7 procenta. Ale v Evropské centrální bance jsou „v pohodě“, základní úrok drží v záporu, miliardy eur dále tisknou jako o život… Jinak by se totiž předlužené země typu Itálie nebo Francie mohly dostat do problémů.
To základní sazba České národní banky poprvé od roku 2001 začíná číslicí „5“ – ČNB tedy bojuje s inflací neskonale důsledněji než Evropská centrální banka. Se zvyšováním úroků pro toto jaro ještě nekončí – mohou se letos dostat až k úrovni šesti procent. Hypotéky v Česku tak budou nejdražší od přelomu milénia.
Přesto i nemovitosti v tuzemsku mohou stále představovat vhodnou investici. Válka totiž vyvolá v Česku poměrně hlubokou stagflační krizi. Inflace bude vysoká, v průměru letos jistě dvouciferná, zatímco ekonomika bude stagnovat. Výsledek? Citelný propad reálné kupní síly. Vždyť letos mzdy nominálně porostou jen o šest procent, zatímco inflace bude zřejmě i více než dvojnásobná. Česko tedy čeká největší propad životní úrovně od 90. let.
Ochabne tak sice poptávka po nemovitostech, ale jejich cena i nadále bude alespoň kopírovat inflaci. Kvůli růstu cen stavebních materiálů nebo energií. Pokud by tedy inflace činila celoročně zmíněných třináct procent, nemovitosti zhodnotí o deset až patnáct procent. Stále jde o poměrně solidní pojistku před inflací.
Byť tu vůbec nejméně rizikovou a přitom solidně výnosnou investici představují státní spořicí dluhopisy v protiinflační variantě. Ty letos mohou vynést třeba dvanáct nebo i třináct procent, aniž by znamenaly jakékoli riziko – rizikovostí odpovídají uložení peněz na termínovaný účet. Bohužel do spořicích dluhopisů už investovat nelze. Nová česká vláda rychle pochopila, že v čase rekordní inflace na tak štědrém – „protiinflačním“ – úroku prodělá kalhoty.
Lukáš Kovanda, hlavní ekonom Trinity Bank, člen Národní ekonomické rady vlády