Kdo snižuje inflaci?
Letos, a hlavně v příštím roce se odehraje dramatický pokles znehodnocování peněz. Vládní politici si na něm již nyní snaží připsat zásluhu.
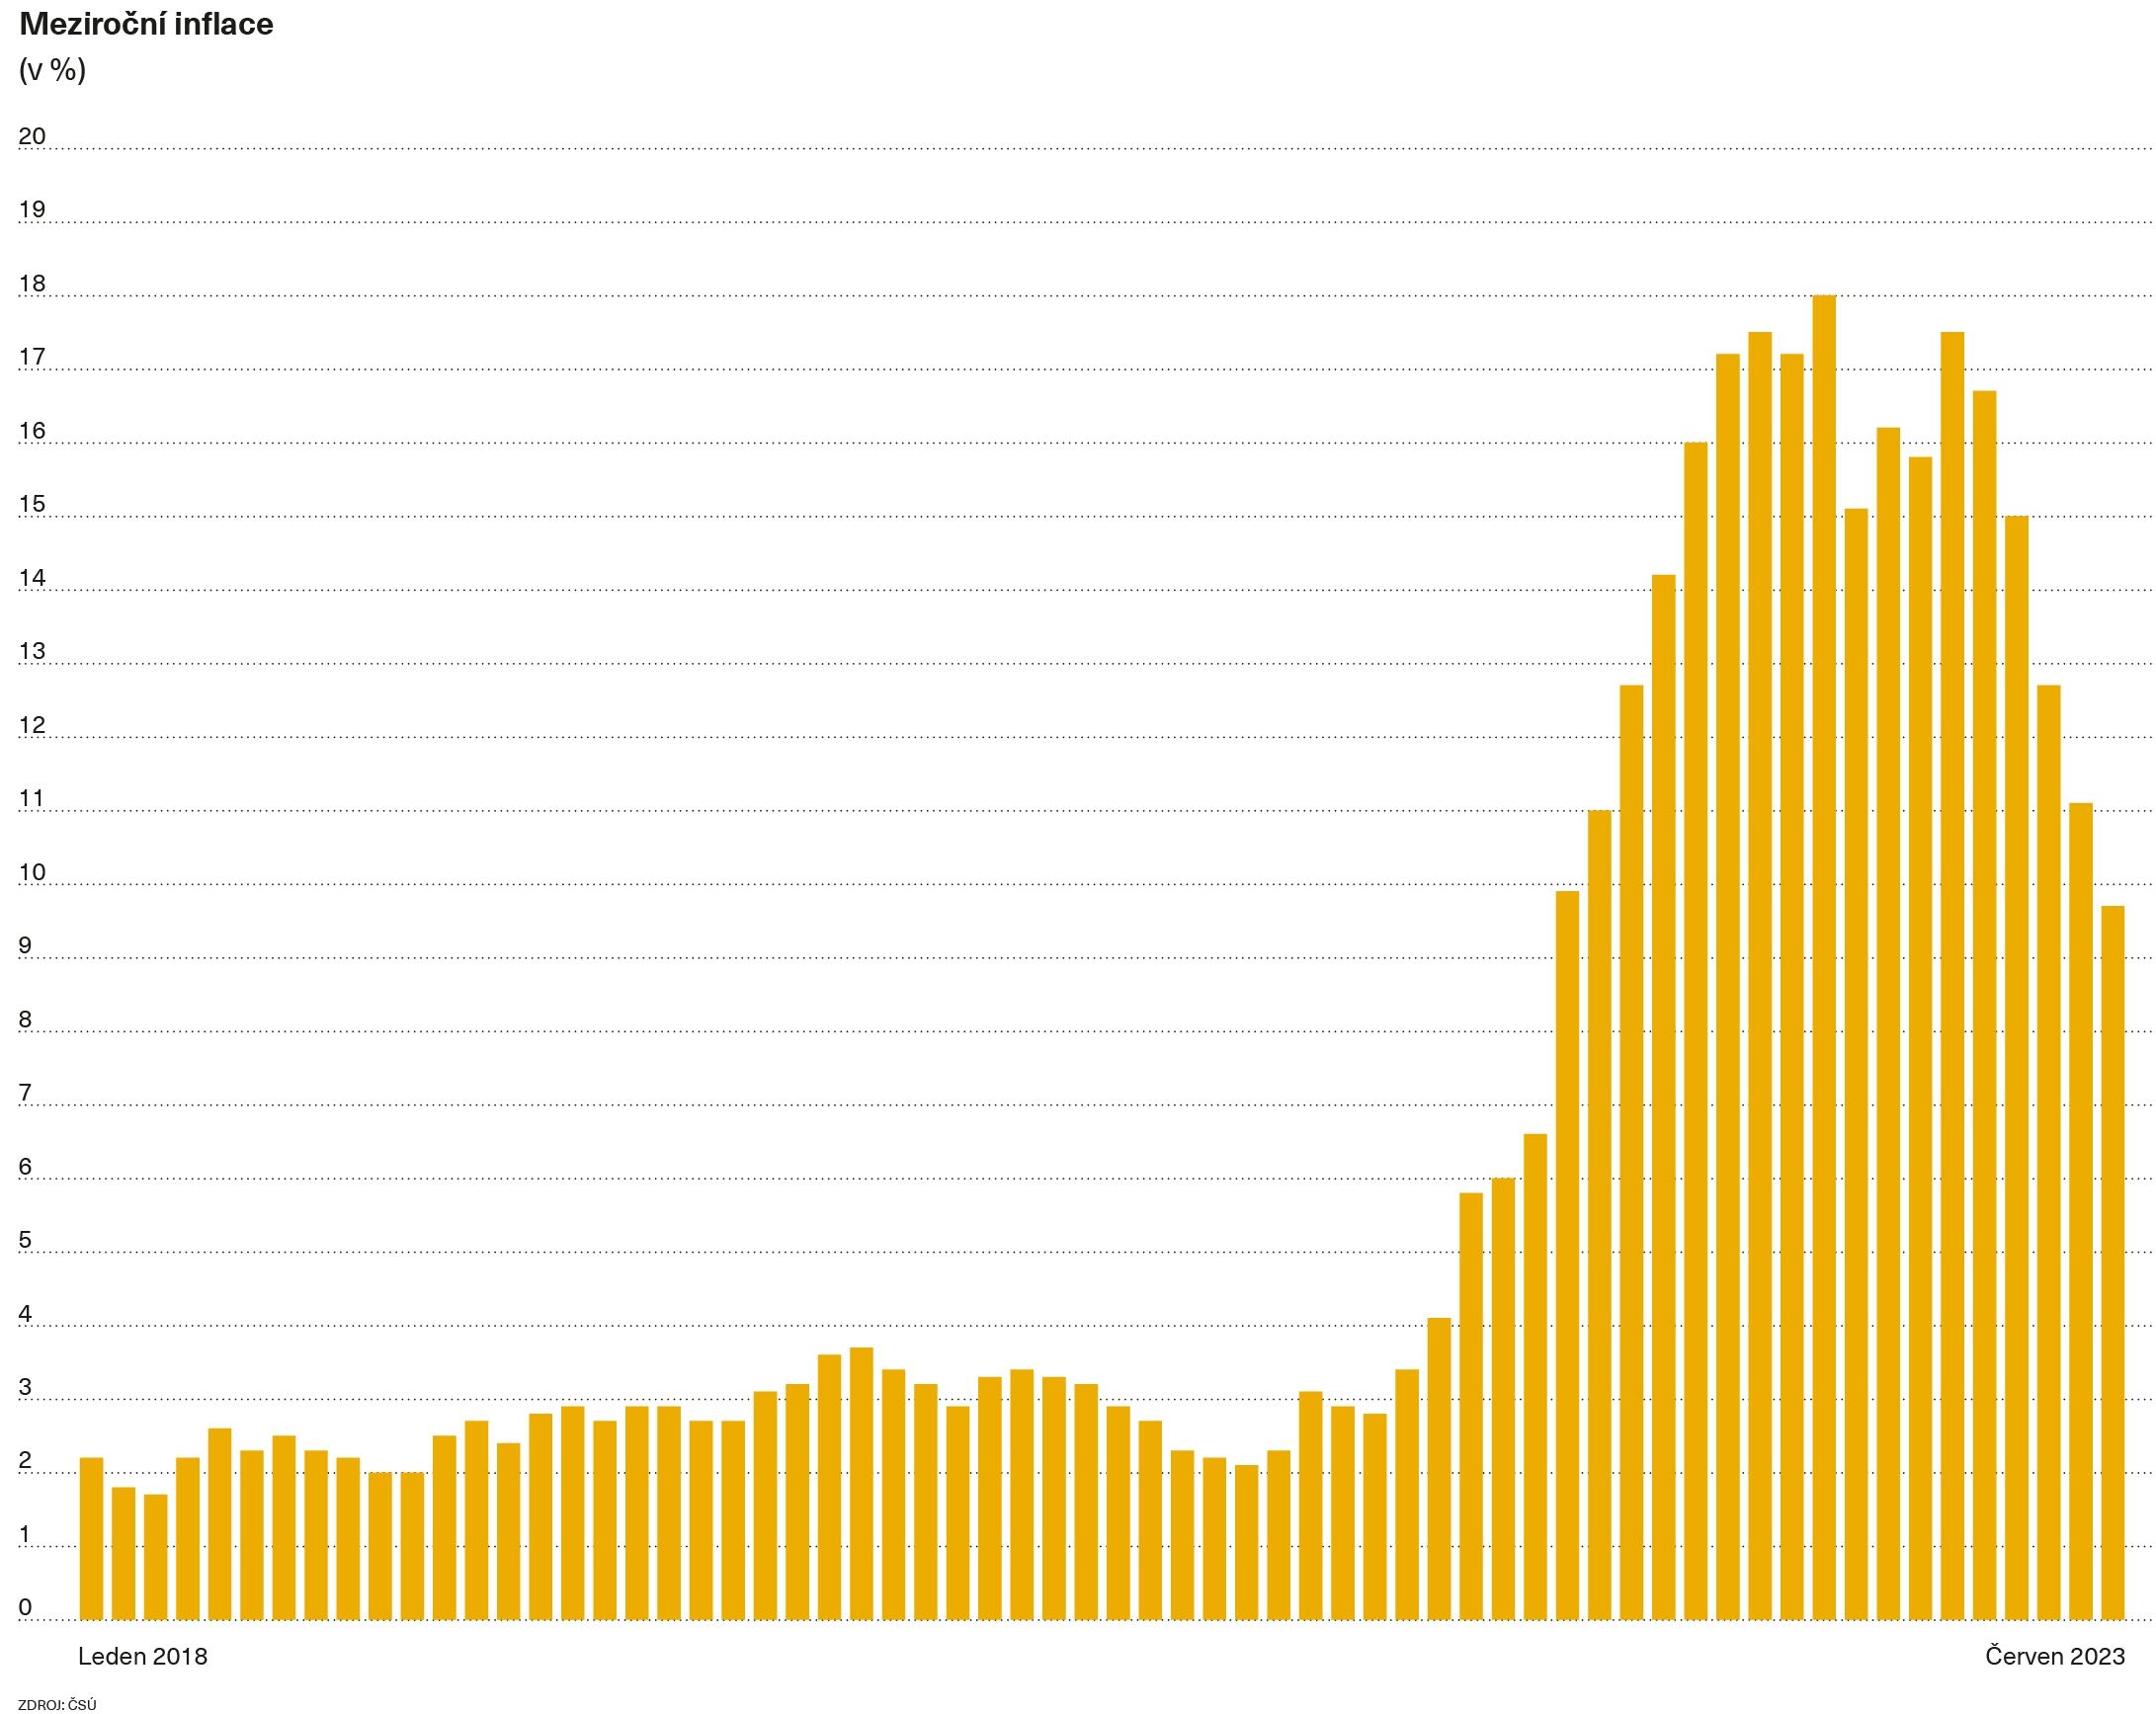
V příštích měsících uslyšíme mnoho o tom, že inflace se snižuje i díky zásahům vlády. Tak si to „i“ vyčísleme. Do jaké míry může vláda za snížení inflace? Počítejme. Loni byla celoroční inflace 15,1 procenta. V příštím roce má podle prognózy Komerční banky činit 1,3 procenta. To znamená, že se inflace letos a příští rok postupně sníží o 13,8procentního bodu.
Hlavním protiinflačním opatřením vlády v této době, letos a příští rok, je konsolidační balíček. Ten podle výpočtu opět Komerční banky sníží v příštím roce inflaci až o 0,4procentního bodu. Z toho plyne, že podíl vlády na redukci inflace bude nejvýše zhruba tříprocentní. Pouze nejvýše 0,4procentního bodu z celkového snížení inflace ve zmíněném rozsahu 13,8procentního bodu lze totiž přičíst snažení vlády v podobě úsilí o konsolidaci veřejných financí. Co tedy, když ne vláda, může za snížení inflace v rozsahu zbývajících zhruba 97 procent čili 13,4procentního bodu?
Zhruba ze tří procent
Z většiny vývoj na světových trzích (dramatický pokles cen plynu v Evropské unii, a tudíž i elektřiny, ale také propad světových cen ropy a ropných produktů) a statistická danost efektu navýšené základny meziroční základny – aneb žádný strom, ani ten inflační, neroste do nebes (i kvůli inflací výrazně snížené kupní síle obyvatelstva) – jsou zcela mimo možnosti ovlivnění jakoukoli českou vládou.
Z jisté, menšinové části může za redukci inflace v celkovém rozsahu zmíněných 13,4procentního bodu vedle uvedených mezinárodních a statistických faktorů měnová politika České národní banky, zejména ještě „Rusnokovy“ bankovní rady. Ta od poloviny roku 2021 do poloviny roku 2022 poměrně razantně zvyšovala úrokové sazby. Měnová politika se projevuje převážně se zpožděním třeba až 1,5 roku, takže zásahy Rusnokova sboru se začaly projevovat vlastně až s nástupem „Michlovy“ bankovní rady loni v polovině roku. Michlova rada ovšem – byť menším dílem než rada Rusnokova – ke snížení inflace také přispěla, respektive hlavně ještě přispěje, a to svou měnovou politikou silné koruny.
Odpověď na úvodní otázku je tedy zřejmá. Vláda může za snížení inflace zhruba ze tří procent. Přitom tato tři procenta nejsou zdaleka zadarmo, což by vláda měla také dodat. Vždyť podle výpočtu Komerční banky v příštím roce konsolidační balíček sníží růst české ekonomiky o 0,7procentního bodu. Místo tempa 2,5 procenta tak v příštím roce česká ekonomika kvůli balíčku poroste jen tempem 1,8 procenta. Tento rozdíl odpovídá ztrátě přibližně 82 miliard korun pro celou českou ekonomiku v roce 2024.
Za 82 miliard tedy vláda pořídí tříprocentní podíl na snížení inflace – tedy snížení inflace maximálně o zmíněných 0,4procentního bodu. Čtyři desetinky za 82 miliard, to nevypadá jako něco, čím by se měla chlubit. Nutno ale říct, že hlavním cílem konsolidačního balíčku je nikoli redukce inflace (to je pouze vedlejší produkt), ale dlouhodobé snížení rozpočtových deficitů a celkové úrovně veřejného zadlužení, zejména v poměru k hrubému domácímu produktu.
Novelizace rozpočtového zákona
Pokud se však premiér Petr Fiala holedbá, o kolik že konsolidace veřejných financí v podobě balíčku snižuje inflaci, pak je plně na místě to říci se vším všudy: vláda sníží inflaci nejvýše o čtyři desetinky, neboli ze tří procent, v praxi tedy zanedbatelně, přičemž to českou ekonomiku bude stát 82 miliard korun. Navíc konsolidace veřejných financí – alespoň ta plynoucí z balíčku – ještě teprve proběhne, vždyť balíček má vstoupit v platnost až příští rok, některá jeho opatření až v roce 2025. Inflace přitom klesá a bude klesat už letos. A vládě se zatím veřejné finance konsolidovat příliš nedaří.
Vládě se sice v červenci druhý měsíc v řadě dařilo snižovat rozpočtový schodek, stáhla ho o zhruba miliardu na 214,1 miliardy korun, navzdory tomu je stále hodně odvážné usuzovat, že se jí celoročně podaří hospodařit nejvýše se schodkem 295 miliard, jak si předsevzala. I po zahrnutí rekordní dividendy ČEZ, inkasa z daně z mimořádných zisků a zohlednění zpravidla nižší výpůjční aktivity ve druhé polovině roku totiž konečný schodek státního rozpočtu za letošek velmi pravděpodobně překoná 300 miliard korun, a to nejspíše v rozsahu 20 miliard korun. A to i pokud se podaří zajistit ještě letos úsporu zhruba 20 miliard korun, kterou ministr financí Zbyněk Stanjura podmiňuje splnění schodku 295 miliard korun.
Vláda tak nejpozději na podzim bude s největší pravděpodobností nucena novelizovat rozpočtový zákon a stanovit vyšší „povolený“ schodek. Vskutku tedy nelze zatím o konsolidaci hovořit, tím méně o tom, že má nějaký hmatatelný vliv na již probíhající snižování inflace. Inflace, jak víme, klesá z jiných důvodů. Zkrocení inflace, k němuž v Česku tedy především vlivem vývoje ve světě a statistických daností dojde postupně letos a v příštím roce, ve skutečnosti snižuje (nikoli zvyšuje) pravděpodobnost, že Česko přijme euro.
Přijetí eura
I když totiž tedy Česko bude díky zkrocení inflace i deficitů plnit přístupová kritéria, stoupenci eura tím pádem přijdou o přesvědčivý argument pro vstup do eurozóny. Tím nyní je, že většina zemí eurozóny (ovšem třeba s výjimkou Slovenska) vykazuje nižší inflaci než Česko a zároveň se pomaleji než Česko zadlužuje. Tento argument, zdá se, poslední dobou měl na část veřejnosti svůj vliv, neboť podpora eura o něco stoupla. Byť většina veřejnosti je stále proti přijetí jednotné evropské měny.
Například podle nejnovějšího šetření Eurobarometru, zveřejněného minulý měsíc, celkem 54 procent obyvatel Česka nesouhlasí s tím, aby země přijala euro. Naopak 44 procent je pro vstup Česka do eurozóny. Výsledky se příliš neliší od těch loňských, přesto je určité navýšení podpory eura patrné. Jenže když ani nejvyšší inflace za uplynulých zhruba 30 let výrazněji obyvatele Česka k podpoře eura nevede, těžko se jeho podpora zvýší v ekonomicky lepším čase.
Při výrazném poklesu inflace bude veřejnost s korunou spokojená a nebude mít důvod pošilhávat po euru. Navíc podle valné většiny prognóz bude mít „eurové“ Slovensko vyšší inflaci než „korunové“ Česko jak v roce 2024, tak v roce 2025. To, že Česko od příštího roku a dále bude splňovat klíčová kritéria pro přijetí eura, tedy kritérium přiměřené inflace a přiměřeného deficitu veřejných financí, tak trochu paradoxně sníží volání Čechů po euru, a tím pádem tedy pravděpodobnost jeho přijetí.
Pravděpodobnost přijetí eura by citelně stoupla, pokud by Česko nebylo s to inflaci trvaleji zkrotit a pokud by se jeho kontrole naprosto vymykaly deficity i růst zadlužení. V takovém případě by se veřejnost časem většinově přiklonila k euru jako k záchraně před makroekonomickým neumětelstvím české vlády a České národní banky.