Když se hudba mění v cenné papíry
Investoři skoupili práva za miliardy a udělali z popových hitů nový druh aktiv – časem se však ekonomické podmínky začaly zhoršovat.
Pro analytika Barryho Massarského, který pracuje pro popové hvězdy a nahrávací společnosti, je zájem finančních trhů o hudbu velmi dobrá zpráva. „Vůbec se nezastavíme. Smluv se všemi možnými hráči máme až nad hlavu, každý týden přibereme jeden nebo dva nové fondy,“ vysvětloval Massarsky v červenci Financial Times. „Obchodní partner mi říkal: ‚U vás se dveře netrhnou!‘ Je to neskutečné, trh srší životem.“
Spolupracovníci popisují Massarského, absolventa obchodní fakulty na prestižní Cornellově univerzitě, jako věčného optimistu – bývalý klient jej přirovnal k mentorovi z filmu Jerry Maguire, který vykládá: „Každé ráno tlesknu a řeknu si, že dnes bude skvělý den!“ Až donedávna se však Massarsky lopotil v branži sužované chronickými neduhy.
Jako ekonom vyhodnocoval výši hudebních tantiém pro nahrávací společnosti, vydavatelství a umělce. Když na počátku 21. století udeřilo internetové pirátství, Massarsky měl například za úkol spočítat, o kolik peněz přijde Bob Dylan kvůli porušování autorských práv na webu mp3.com.
Před pár lety však tržby v hudebním průmyslu vzkřísilo streamování a investoři v důsledku rekordně nízkých úrokových sazeb začali hledat nové zdroje výnosů. Obojí vedlo k tomu, že přední světoví investoři napumpovali miliardy do dosud strnulého odvětví a z hudebních tantiém udělali uznávanou investiční položku. Ve světě exponovaných obchodních transakcí za miliardy se Massarsky se svým malým týmem stal vyhledávaným odborníkem.
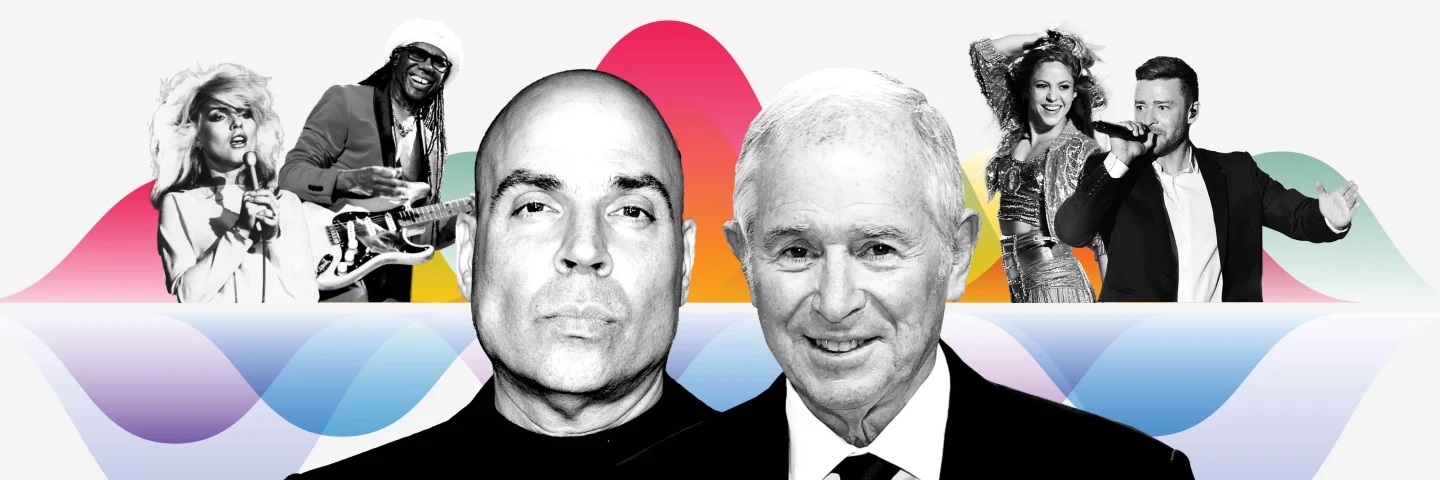
Šéfové hudebních firem, právníci i agenti se shodují, že příliv peněz z Wall Street nemá obdoby. Po sérii investic do tohoto odvětví teď například společnost Blackstone vydělává peníze pokaždé, když v obchodním centru zazní píseň SexyBack od Justina Timberlakea. Apollo zase inkasuje, když návštěvníky nočního klubu rozhoupe Despacito od Luise Fonsiho.
Průkopníkem investic do hudby se stal londýnský fond Hipgnosis, pojmenovaný po umělecké skupině, která pro Pink Floyd a další kapely navrhovala obaly alb. V roce 2018 založil Merck Mercuriadis, hudební nadšenec a někdejší manažer Eltona Johna, fond k nakupování písní a institucionálním investorům ho představil jako nový zdroj spolehlivých výnosů na úrovni dluhopisů.
V časech rostoucích úrokových sazeb čelí tato investiční novinka první opravdové zkoušce. „Kupujete si budoucí proud cash flow. Pokud se sazby zvednou, musíte při výpočtech zohlednit výraznější pokles budoucí hodnoty peněz,“ říká Dan Ivascyn, investiční ředitel společnosti Pimco. „Podobně jako na jiných soukromých trzích ani do oblasti hudebního duševního vlastnictví se ještě zcela nepromítla reakce na vývoj veřejných trhů. Uvidíte, že transakce začnou zpomalovat.“
Massarského role bude za těchto okolností klíčová. Pokud do svých kalkulací zahrne vyšší úrokové sazby, aby zohlednil jejich růst ve skutečném světě, valuace desítek tisíc písní klesne, což by mezi investory, kteří si na nákup půjčili, mohlo vyvolat paniku. Zatím se to zdráhá udělat.
Bohatí bohatnou
„Všichni vědí, že zápas byl domluvený. Chudí chudnou, bohatí bohatnou,“ zpíval Leonard Cohen v hitu Everybody Knows z roku 1988. Nejenže Blackstone – soukromý investiční gigant, jehož ředitel Stephen Schwarzman si loni přišel na více než miliardu dolarů – nyní k této písni vlastní práva, ale navíc ji v balíčku s řadou dalších použil k zajištění cenných papírů v hodnotě stovek milionů dolarů.
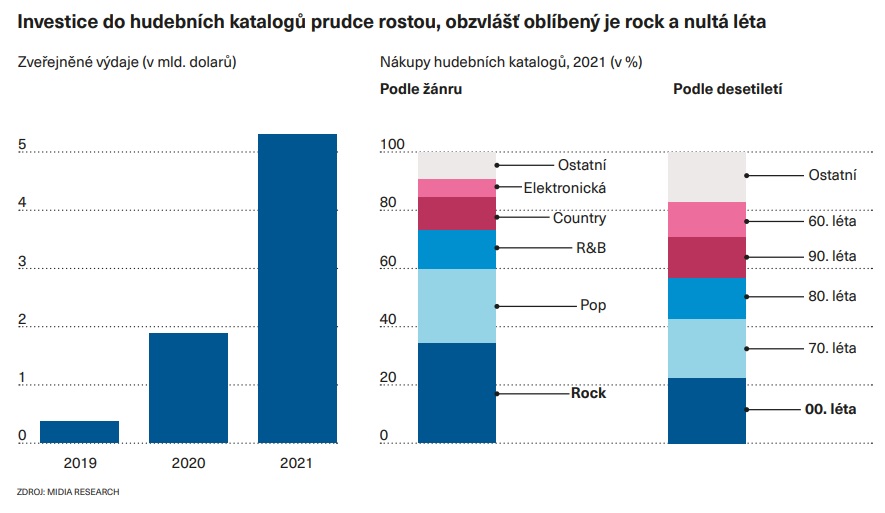
Jde o příběh příznačný pro éru kapitalismu po finanční krizi. Když Mercuriadis v roce 2018 zakládal Hipgnosis, úrokové sazby byly nízké a burza zažívala devátý rok rekordního comebacku. Ještě v roce 2019 byly podle platformy Midia Research veřejně oznámeny obchody s hudebními právy jen za 368 milionů dolarů. Kreativní investoři se však snažili dosáhnout vyšších výnosů, než slibují státní dluhopisy, a hudba se ukázala stále zajímavější alternativou. Midia uvádí, že obchodování s hudebními katalogy se v roce 2020 vyšplhalo na 1,9 miliardy dolarů a o rok později dokonce na 5,3 miliardy dolarů.
Úvaha zněla následovně: sloučením velkého počtu různých písní do jednoho fondu by se tantiémy vyplácené vlastníkům autorských práv za každé přehrání skladby daly spojit do stálého proudu cash flow, ze kterého by se vyplácely dividendy. Poprvé se tak hudební tantiémy zalíbily velkým investičním hráčům, jako jsou Pimco nebo Apollo.
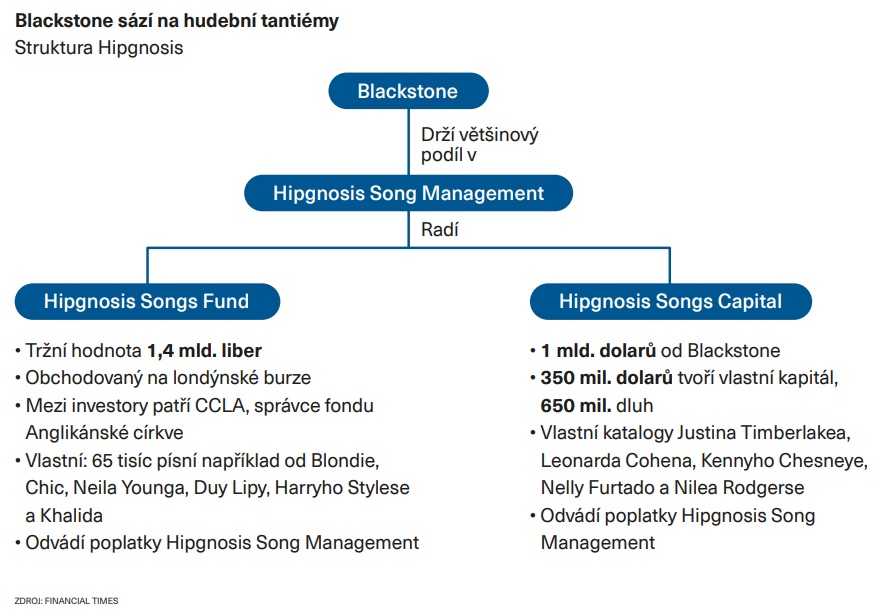
Společnosti, jako jsou Investec Wealth & Investment, Aviva Investors nebo správce fondu Anglikánské církve CCLA, rychle vložily peníze do Mercuriadisova investičního fondu Hipgnosis Songs Fund, který za ně nakoupil práva k více než 65 tisícům písní.
„Domníváme se, že tato investice přinese až nadpřirozené výnosy. Tento druh aktiv není příliš známý a my jsme se do něj pustili mezi prvními,“ říká Paul Flood, správce portfolia ve společnosti Newton Investment Management, která podle nejnovější výroční zprávy Hipgnosis byla s desetiprocentním podílem největším akcionářem fondu.
Mercuriadis si najal Massarského, aby mu jako externí odborník vypočítával „hodnotu čistého obchodního jmění“ jeho hudebního portfolia, kterou pak prezentoval podílníkům. Massarsky zjistil, že Hipgnosis investuje s takřka jasnozřivou úspěšností. Každých šest měsíců mu vyšlo, že hodnota portfolia, do kterého stále přibývaly písně, nepřestává růst – ze 128 milionů liber v březnu 2019 se vyšplhala na 2,7 miliardy dolarů na konci letošního března. (Hipgnosis začala místo liber vykazovat v dolarech.)
Mercuriadis mezitím stvrdil svou pověst oblíbence hvězd a stal se prostředníkem mezi staromódními investory a nevyzpytatelnými hudebníky. V rozhovorech se rozplýval, jak jsou písně „lepší investice než zlato nebo ropa“. Jeho fond nakupoval další hudbu, vykazoval stále vyšší výnosy – ze 7,2 milionu liber v roce 2019 vzrostly na 168,3 milionu dolarů k letošnímu březnu – a finančníci se k němu jen hrnuli. Čtyři ze šesti bank informujících o stavu fondu – JPMorgan, Royal Bank of Canada, Investec a Liberum – doporučují nakupovat.
Vysoké tempo nákupů však zakrylo skutečný výkon katalogů. Odhadované výnosy z tantiém těchto písní – ukazatel, který není zkreslený novými akvizicemi – klesají od chvíle, kdy byly poprvé zveřejněny, tedy minimálně uplynulé dva roky.
K loňskému srpnu už Mercuriadisův londýnský fond investoval všechny peníze, které na hudební katalogy dostal od investorů. Další peníze už od nich nezíská, ledaže by „rozředil“ podíly – cena podílových listů se pohybuje příliš nízko pod zhodnocením, které Hipgnosis Songs Fund odvozuje z Massarského výpočtů. Veřejný fond je proto v podstatě zmrazený a Mercuriadis se musí spoléhat na peníze z Blackstone.
Blackstone loni koupil Mercuriadisovu správcovskou firmu Hipgnosis Song Management, která fondu doporučuje, jak investovat. Blackstone dále založil oddělený fond Hipgnosis Songs Capital v hodnotě jedné miliardy dolarů, jehož prostřednictvím se mají nakupovat další písně a kterému také radí Hipgnosis Song Management. Mercuriadis za část těchto prostředků pořídil katalogy Leonarda Cohena, Justina Timberlakea a dalších.
Aby fond Hipgnosis Songs Capital získal další prostředky na akvizice, vydal v srpnu cenné papíry kryté aktivy (dluhopisy zajištěné hudebními autorskými právy) v hodnotě 222 milionů dolarů. Platforma Chord Music Partners, za kterou stojí konkurenční investiční společnost KKR, provedla podobnou sekuritizaci 62 tisíc písní už v lednu. Hipgnosis Songs Capital bude muset za svůj dluh platit více než šest procent ročně, zatímco Chord pouze necelá čtyři procenta, což jen dokládá, jak dnes rostoucí úrokové sazby snižují potenciální výnosy.
Dva informované zdroje uvedly, že Blackstone nyní na základě datové analýzy vyhodnocuje potenciální výnosy a zpřísňuje finanční kázeň.
„Před rokem se uzavíraly naprosto iracionálně oceněné obchody, ale toto iracionální chování se z trhu vytratilo,“ říká Hartwig Masuch, ředitel hudební společnosti BMG, která v partnerství s KKR nakoupila hudební práva za miliardu dolarů. „Část investorů uznala, že mít dost peněz na utrácení nestačí. Nákupy musejí také dávat smysl.“
Dobré zboží
Ekonomické podmínky se sice zhoršují, ale giganti z Wall Street se nadále přetahují o hudební hity s tradičními zájemci – velkými nahrávacími společnostmi – a také s menšími specializovanými fondy. Blackstone zdvojnásobil investice do Hipgnosis. KKR se po deseti letech vrátila do hudebního průmyslu s miliardovým fondem. Společnost Carlyle, která v roce 2019 spolufinancovala nákup bývalého labelu Taylor Swift za 300 milionů dolarů, se rozhodla do hudby investovat 500 milionů, i když byla zatažena do nepříjemného sporu, který americkou zpěvačku vedl k tomu, aby své písně nahrála znovu.
„Různé jiné investice můžou být v dnešní době dost zrádné. Kromě inflace vzrostlo riziko narušení dodavatelských řetězců a objevily se nové geopolitické hrozby,“ říká manažer významné investiční firmy. „Hudba je vůči těmto nebezpečím relativně imunní.“
Massarského poradenská kancelář, kterou v lednu odkoupila větší účetní společnost Citrin Cooperman, má sice jen pětičlenný tým, ale je zapojená do tří čtvrtin všech obchodních transakcí na trhu.
Massarského valuace slouží Hipgnosis nejen jako měřítko úspěchu, ale také jako určující faktor pro vypůjčování: fond si totiž smí půjčit jen do výše 30 procent hodnoty kapitálu odvozeného z Massarského výpočtů. Podle hudebního analytika ze společnosti Midia Marka Mulligana může tento postup, založený na ohodnocení katalogu jednou za půl roku, roztáčet kolo dobrých zpráv, které se navzájem přiživují.
„Hipgnosis přichází na trh a říká: hodnota našich aktiv se zvýšila o tolik a tolik,“ vysvětluje Mulligan. „Ne jak se zvýšily příjmy, ale jak se zvedla valuace. To je odpověď na otázku: kolik jsou lidé ochotní zaplatit? A kolik jsou ochotní zaplatit, zase vychází z valuací. Jedno je ozvěnou druhého.“
Podle šéfa jedné z předních hudebních společností Massarsky „často potvrzuje valuace ve výši, kterou bychom my jako cenu neakceptovali“. „Vybavujete si průšvih s ratingovými agenturami v roce 2007?“ vzpomíná na hypoteční krizi hudební právník Michael Sukin, který Massarského v osmdesátých letech zaměstnával jako ekonoma v Americké společnosti skladatelů, autorů a vydavatelů.
Massarsky tvrdí, že práce jeho týmu je „naprosto nezávislá“ a firma dostává „zaplaceno čistě za svou odbornost. Nepotvrzujeme valuace, to zkrátka není naše práce. Provádíme nezávislé ohodnocení, ve kterém možnosti trhu reflektujeme, jak nejlépe dovedeme.“
Investiční model, ze kterého Hipgnosis v minulých letech profitoval, se v uplynulých měsících stal pro společnost problémem. Tržní cena akcií se od Massarského odhadů liší zhruba o 30 procent. Jeho tým při určování hodnoty hudebního katalogu používá diskontní sazbu – úrokovou sazbu, díky níž lze vypočítat současnou hodnotu budoucího cash flow. Čím vyšší diskontní sazba, tím nižší současná hodnota a naopak. Přestože však americká centrální banka letos úrokové sazby agresivně zvedá, Massarsky trvá na tom, že zvyšovat diskontní sazbu nutné není.
Nari Matsuuraová, partnerka v Citrin Cooperman a členka týmu kolem Massarského, vysvětluje: „Nemůžeme diskontní sazbu měnit každý týden, bylo by to nezodpovědné. Správná diskontní sazba bere v úvahu přítomnost i budoucnost, což dodržujeme, a proto je podle nás nastavená dobře.“
Pokud firma valuace sníží, Hipgnosis Songs Fund už možná nedosáhne na další půjčku. Nyní dluží 600 milionů dolarů, asi 27 procent z hodnoty provozního kapitálu stanovené na 2,2 miliardy dolarů. Výrazný pokles z 2,2 na 1,5 miliardy by znamenal porušení úvěrových podmínek JPMorgan a fond by musel část dluhu splatit.
Zapojení společnosti Blackstone prezentuje Hipgnosis akcionářům původního fondu jako dobrou zprávu, protože když tržní cena klesne, investiční firma z Wall Street může zakročit a katalog odkoupit, čímž jeho hodnota dostane jasnou podobu. Paul Flood z Newtonu však varuje, aby se Blackstone nedostal ke katalogům příliš snadno a levně.
„Kdyby Blackstone přišel s troufalou nabídkou, řekli bychom představenstvu, ať jde za každou nahrávací společností na světě a každou druhou investiční firmou a dostane za ty písně co nejvyšší cenu,“ dodává.
Když hudba dohraje
Hudební byznys zažívá střet kultur. Finančníci z Wall Street totiž vstoupili do světa zvyklého na neformální dynamiku, kde se při jednáních nezřídka bere ohled na vrtochy hvězd a osobní vztahy.
Přeměna hudby v cenné papíry s sebou nese také nevšední finanční analýzy. Například v srpnové zprávě společnosti Kroll se dluhopisoví investoři mohli dočíst, že cover verze Cohenovy písně Hallelujah, kterou nahrála americká vokální skupina Pentatonix, má na Spotify více než třikrát vyšší počet přehrání než originál. Překonala dokonce i známou nahrávku od Jeffa Buckleyho. Desítka verzí písně Hallelujah generuje firmě Blackstone v součtu téměř 13 procent příjmů z tantiém.
Dostat se k tantiémám, na nichž celý byznys stojí, není vždy úplně snadné. Ředitel jedné hudební společnosti se nám svěřil, že největší překážkou při nákupu interpretova katalogu bývá, že hudebník nemůže najít fyzický master disk.
Podle informovaných zdrojů se vedení Blackstone domnívá, že díky sofistikovanějším postupům může z hudby vytěžit ještě víc peněz. Skladby se totiž dají spravovat podobně jako jiná aktiva: výnosy zvýšíte například tím, že přesvědčíte filmaře, aby použili písně z vašeho katalogu, nebo tím, že zrychlíte a zefektivníte vybírání poplatků. Otázkou zůstává, zda finančníci najdou způsob, jak na hudbě vydělat navzdory prudce rostoucí inflaci a zvýšeným úrokovým sazbám a co bude s penězi investorů, pokud se jim to nepodaří.
Když chtějí šéfové soukromých investičních společností prokázat kvalitu svých hudebních investic, rádi se odkazují na banku Goldman Sachs, jejíž výroční zprávu o hudebním trhu označují za „bibli“ tohoto odvětví. Goldman předpovídá, že výnosy z hudby se do roku 2030 téměř zdvojnásobí na 153 miliard dolarů, a to díky tomu, že tržby ze streamování rostou v průměru o 12 procent ročně.
Aktuální čísla ale hovoří jinak. Vydavatelství Warner Music uvádí, že výnosy ze streamování ve druhém čtvrtletí vzrostly meziročně o méně než tři procenta a jedničce na trhu, společnosti Universal, po několika letech dvouciferného růstu přibylo jen sedm procent prodaných předplatných.
Navzdory tomu Massarsky neztrácí optimismus. Zmiňuje nové způsoby vydělávání na hudbě, například poplatky za přehrávání skladeb na rotopedech Peloton nebo ve videích na TikToku. „Neuvěřitelně to roste,“ říkal v červenci, i když burza vrávorala. „Je to dobré zboží.“
Anna Nicolaouová a Kaye Wigginsová, FT