Místo útesu bažina. Ternem roku 2023 má být Čína
Čekání na plné odeznění inflační krize se podle JPMorgan Asset Management v příštím roce nevyplatí. Investoři by se měli vrhnout zpátky na trhy dříve, než k plnému odeznění dojde.
Investoři, kteří se chystají vrátit na akciové trhy, by měli zpozornět. Celosvětová inflace má podle všeho svůj vrchol již za sebou. I když v roce 2023 setrvá ve výšinách, svůj sestup z maxima několika uplynulých desetiletí už zahájila. Podle odhadu agentury Bloomberg činila v letošním třetím čtvrtletí meziročně 9,8 procenta – což je právě ono maximum za posledních několik dekád –, zatímco v posledních třech měsících letoška to bude nejspíše jen 9,5 procenta. V příštím roce pak 5,3 procenta.
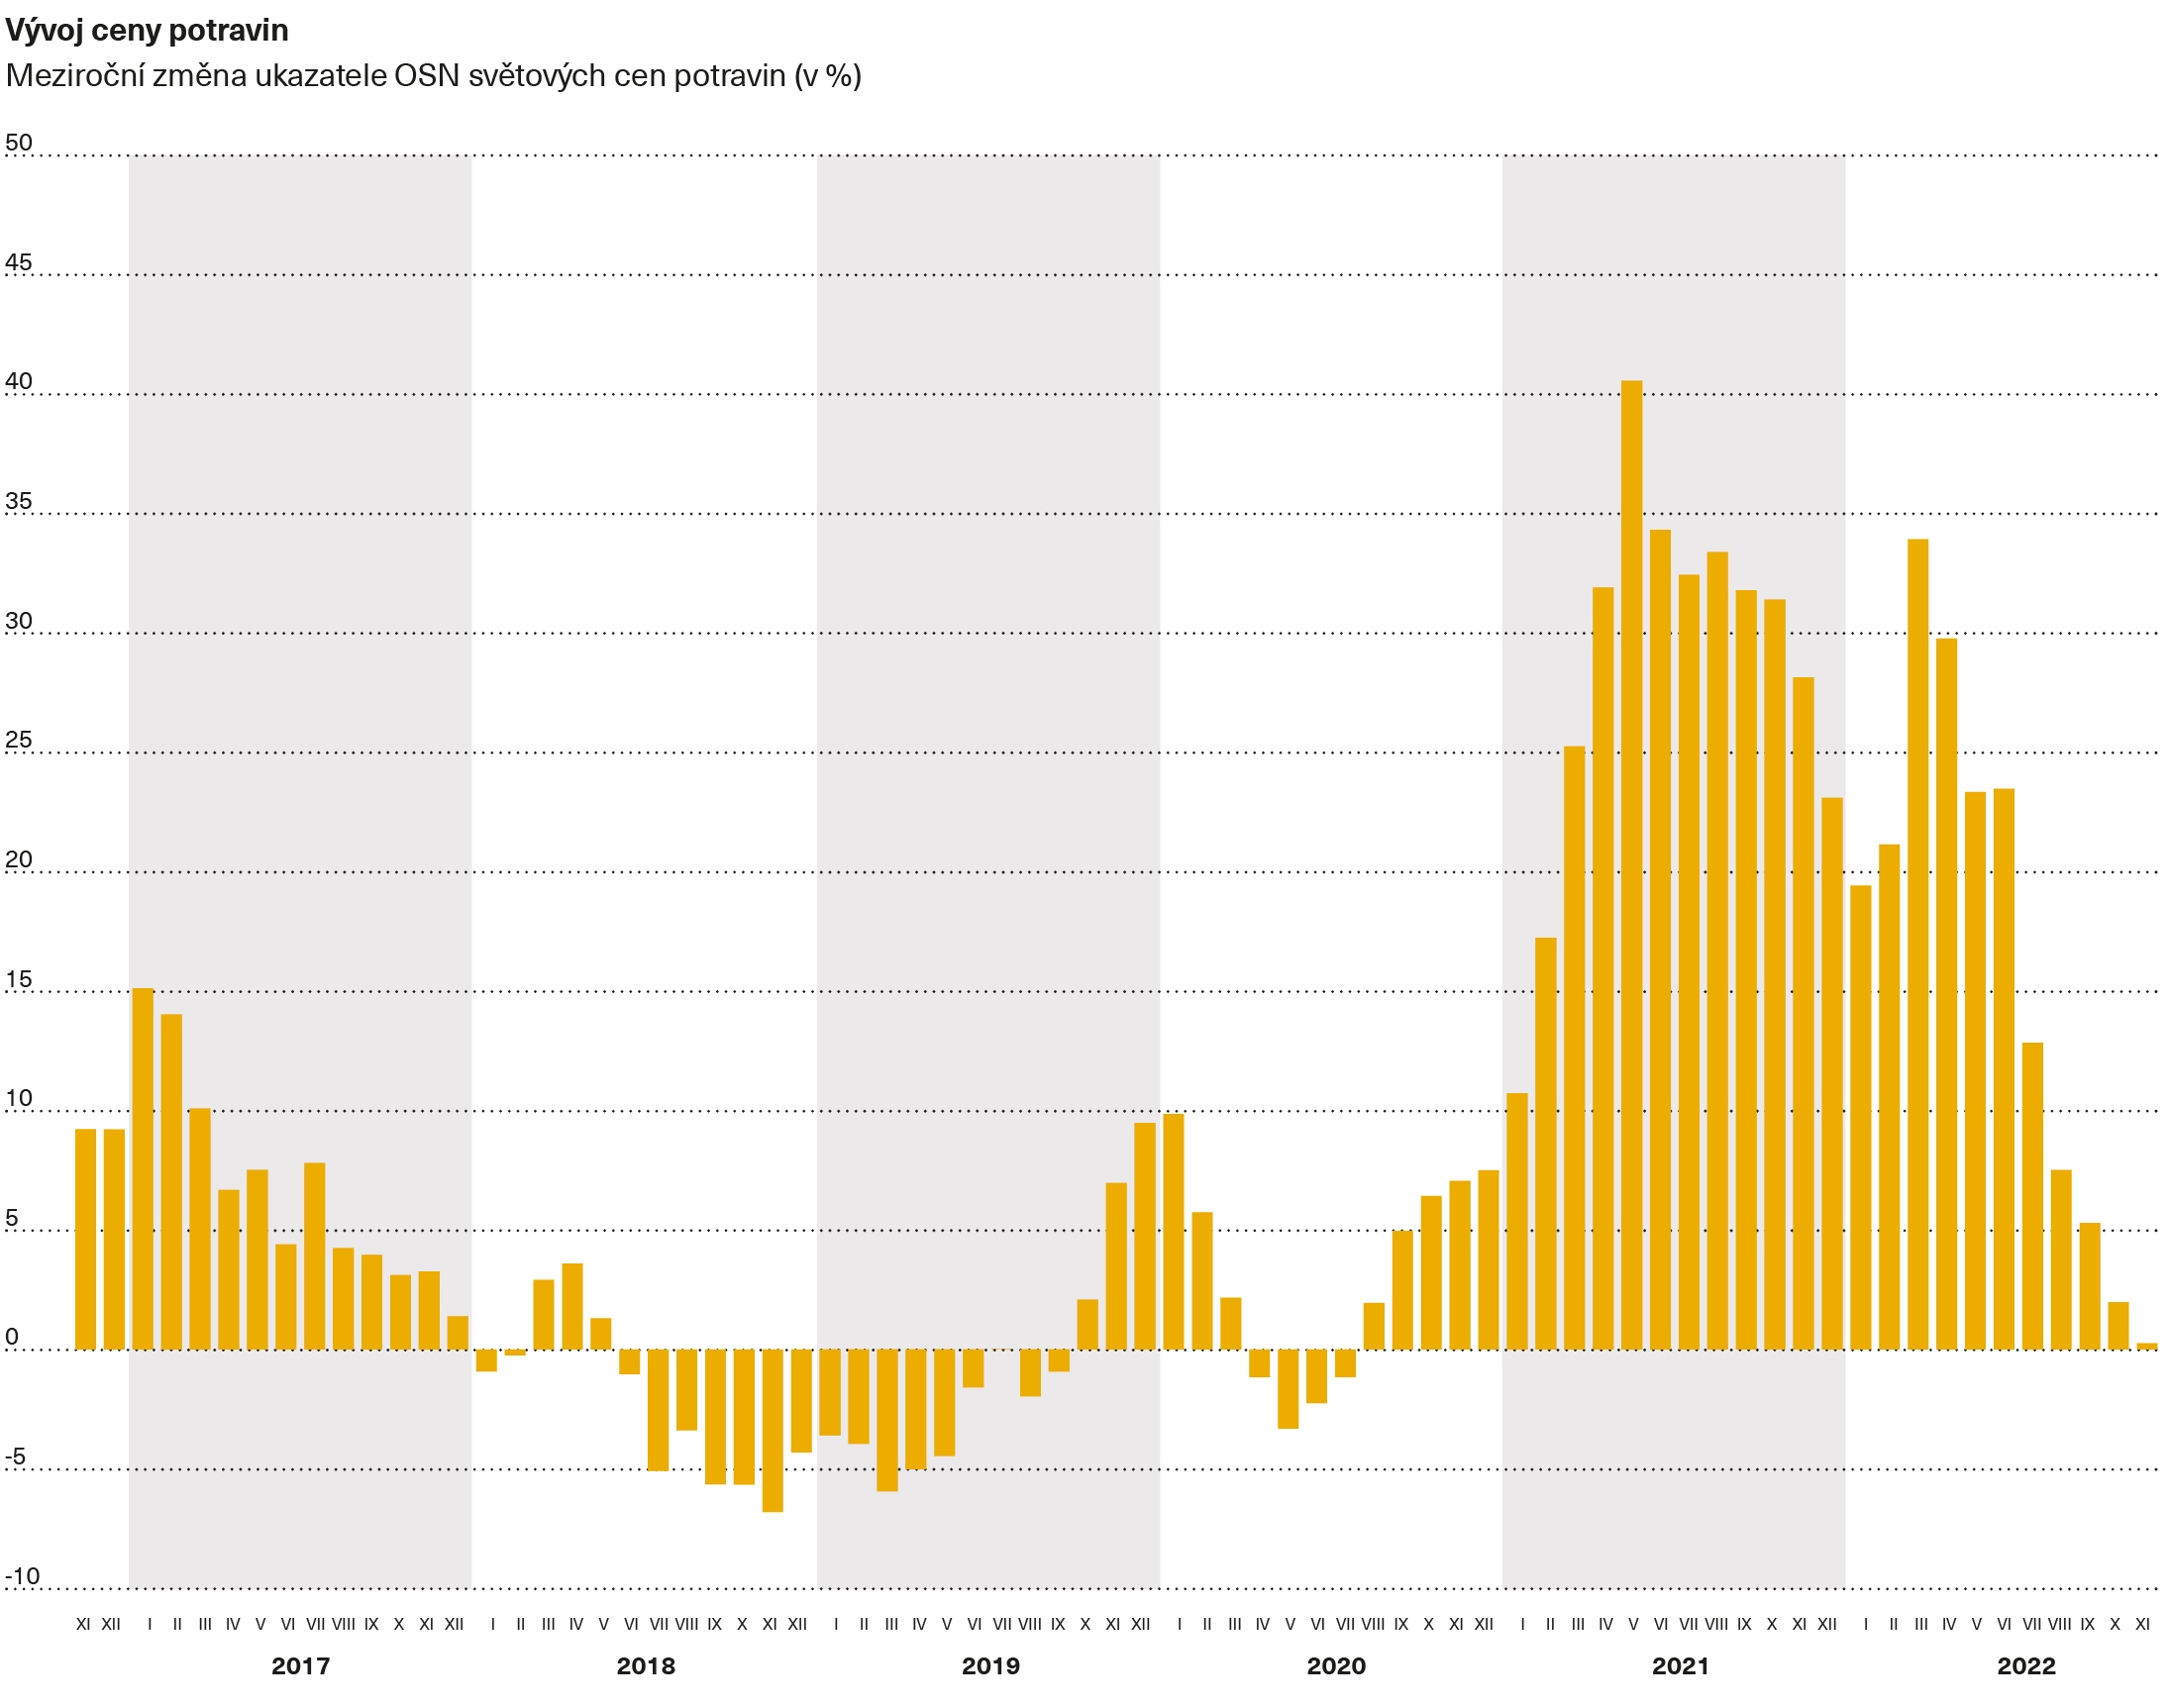
Ostatně například meziroční růst globálních cen potravin, jak jej zachycuje pravidelná statistika OSN, letos v listopadu prakticky ustal. Poprvé od léta roku 2020. Hodnota příslušného indexu stoupla v listopadu meziročně jen o 0,3 procenta. Pro srovnání, od začátku loňského roku do konce letošního pololetí rostl index průměrným měsíčním tempem přesahujícím 26 procent, nezřídka v pásmu od 30 do 40 procent. Nynější stagnaci globálních cen potravin vítají zejména rozvíjející se trhy, kde nezkrocená potravinová drahota hrozila rozpoutat bouře, jaké pamatujeme ze zemí od Haiti po Bangladéš ze sklonku nultých let. Zdá se, že hrozba světové potravinové krize je teď zažehnána.
Přelomový povel k růstu
A takový vývoj zase dříve či později přivítají akciové trhy. Viditelný pokles inflace, otočení dosavadního trendu, jim bude přelomovým povelem k růstu. Tentokrát nejen přechodnému vzepětí medvědího trhu, ale k nástupu trvaleji rostoucího trhu býčího. Akciového investora, který se hodlá vrátit na trhy, by tudíž strach neměl sevřít natolik, aby náznaky příznivého vývoje globální inflace – včetně té cen potravin – nevnímal.
Správci bohatství největší americké banky, JPMorgan Asset Management, dokonce považují za největší riziko příštího roku to, že akciový investor použije stále nepříliš příznivá makroekonomická čísla jako vlastní mentální záminku, aby návrat na trh ještě pozdržel. Například vyhlíženou globální inflaci 5,3 procenta si stále subjektivně vyloží jako tuze vysokou, přestože třeba vůči letošnímu druhému pololetí půjde o markantní zpomalení. Čekání na plné odeznění inflační krize se podle JPMorgan Asset Management v příštím roce nevyplatí – investoři by se měli vrhnout zpátky na trhy dříve, než k plnému odeznění dojde, aby tak nepropásli příležitost, jaká tu dlouho nebyla.
„Z pohledu investora je největším rizikem příštího roku příliš dlouhé otálení s investováním až do doby, kdy definitivně nabude dojmu, že naprosto vše je v pořádku,“ říká v investičním výhledu pro příští rok David Kelly, hlavní globální stratég JPMorgan Asset Management. „Tak moc jsme podlehli strachům z nějaké další nové pohromy, že jsme teď investičně úplně ztuhlí.“
Pohromy jako válka na Ukrajině nebo čtyřicetiletá inflace přišly nečekaně, jenže podobně znenadání může podle Kellyho a jeho kolegů nastat akciové oživení. JPMorgan Asset Management dokonce nevylučuje, že by se Spojené státy mohly v příštím roce obávané recesi vyhnout. Její pravděpodobnost vidí stále pouze kolem 50 procent, zatímco obecně je už pokládána za takřka hotovou věc.
Zde je nutno říci, že banka JPMorgan patřila letos k největším optimistům stran vývoje amerických akcií, její růžové vize se však nenaplnily. Vždyť ještě letos v říjnu hlavní globální stratég celé JPMorgan Marko Kolanovic pracoval s předpokladem, že stěžejní ukazatel amerických akcií Standard & Poor’s 500 zakončí svoji pouť rokem 2022 na úrovni 4 800 bodů. Přitom ukazatel nyní nedosahuje ani hodnoty 4 000 bodů a musel by ve zbytku prosince meteoricky vzlétnout o 17,5 procenta, aby se Kolanovicova prognóza naplnila.
Ani skepse z toho, že i přední profesionálové Kolanovicova typu se mýlí, by však neměla řadového investora pro příští rok sevřít strachy až příliš. Zmíněný Kelly tedy sice recesi v USA nevylučuje, ale soudí, že ekonomický propad bude jen mělký. Bude však dostatečný na to, aby zchladil mzdové požadavky. To pak zmírní inflaci a firmám umožní stabilizovat marže, což tedy ve výhledu podpoří jejich ziskovost – a to je to, co musí akciové investory zajímat především.
Rok 2024 pak má daný vývoj potvrdit, když se americká ekonomika vrátí k růstu, ale již při výrazně zpomalené inflaci a příhodně ponížených úrocích. „Americká ekonomika není na kraji útesu, jenom na pokraji bažiny,“ vysvětluje Kelly. Investoři podle něj mohou nyní dělat tu fatální chybu, že vyhlížejí pád z útesu do hluboké recese, zatímco ve skutečnosti půjde jen o přebrodění bažiny, zvládnutelné navíc ještě docela rychle.
Okno příležitosti
Řadový investor by se podle JPMorgan Asset Management v příštím roce neměl až příliš zahledět do makroekonomických čísel – z dlouhodobého hlediska stále poměrně nepříznivých –, ale ani by se neměl až příliš zahledět jen do Ameriky, respektive jejích trhů. „Okno příležitosti“ mu otevírá třeba taková Čína. Její ekonomika v příštím roce poroste dramaticky rychleji než zbytek světa a s tím i tamní akcie. Nedávné lidové bouře v ulicích čínských měst vedou pekingský režim k zásadnímu přehodnocení drakonických covidových restrikcí. To hospodářský vzestup celé země jedině podpoří, přestože pravděpodobně dojde k citelnému nárůstu nakažených i zemřelých.
Ostatně zdá se, že investoři už Čínu „objevili“, tedy ještě dříve, než JPMorgan Asset Management stačil svoji prognózu vydat. Zahraniční investoři letos v listopadu pořídili čínské akcie za 8,5 miliardy dolarů, jak plyne z čerstvých dat Institutu mezinárodních financí. Sází právě na to, že druhá nejsilnější ekonomika světa by mohla patřit k akciovým vítězům celého příštího roku. To značí razantní změnu oproti dosavadnímu letošnímu vývoji.
V souvislosti s válkou na Ukrajině a růstem geopolitického napětí i v souvislosti se zmíněným tuhým bojem Pekingu proti covidu-19 se Čína ocitla v nemilosti mezinárodních investorů, takže ti se čínských akcií masově zbavovali. To nyní umožňuje akciový nákup ve výrazné „slevě“. Ve výprodeji se ocitla také čínská měna. Odliv z čínských aktiv umocňovala měnová politika americké centrální banky, její razantní utahování, které zvyšovalo atraktivitu dolaru, a ještě tedy urychlovalo odliv z čínských aktiv.
Jenže tak jako inflace ve světě i inflace v USA má zřejmě svůj vrchol za sebou. Inflační šok tam podle Institutu mezinárodních financí vrcholil letos v červnu. Od té doby prý dochází k rapidnímu poklesu inflačních tlaků, což americké centrální bance postupně otevírá cestu k zvolnění tempa, s nímž zpřísňuje měnovou politiku. A toto zvolnění zase otevírá „okno příležitosti“ k investicím nejen do čínských akcií, ale do akcií rozvíjejících se trhů obecně. Pro ně je totiž silný dolar zhoubou.
Zrovna Čína navíc nezapadá do letošního globálního příběhu nejvyšší inflace za několik uplynulých desetiletí. Nebývale striktní covidové uzavření ekonomiky tam ve spojení s krachem nemovitostí výrazně utlumilo inflační tlaky, takže Čína se svojí nízkou inflací globálnímu obrázku vymyká – v letošním roce tam zatím v průměru spotřebitelské ceny meziročně rostou tempem pouze 1,9 procenta. Nízká inflace je ovšem o důvod více, proč brát nyní na zřetel právě možnost investování v Číně. A kdo se i tak bojí tamního politického rizika a nevyzpytatelnosti pekingské autokracie, nechť zaměří pozornost alespoň na ostatní (nejen) asijské rozvíjející se trhy. Rok 2023 může po delší době patřit právě jim.