Nová ekonomická normalita
Levné peníze jen tak nebudou. Česko čeká dalších pět let období mírné inflace a dohánění minulých ekonomických propadů a ztrát. Kdo si chce půjčovat za nižší úroky, musí do ciziny.
Dlouhé roky byly peníze v Česku mimořádně levné. Byl to důsledek boje proti dopadům globální ekonomické krize na podzim roku 2008, která zasáhla i Česko, i když více státní finance a spotřebitele než finanční sektor, který krizi odolal. Centrální banka se podporou směnného kurzu (za všechno zlo může dlouho udržovaný „kurzový závazek“, tvrdí někteří ekonomové dodnes) a nízkými, v jednu chvíli de facto zápornými úroky snažila udržet otřesenou ekonomiku ve větším rozběhu. Nakonec se to povedlo, ale nabuzení bylo až moc veliké, a tak když přehřátá ekonomika spadla do covidové hospodářské krize, byl na světě velký problém.
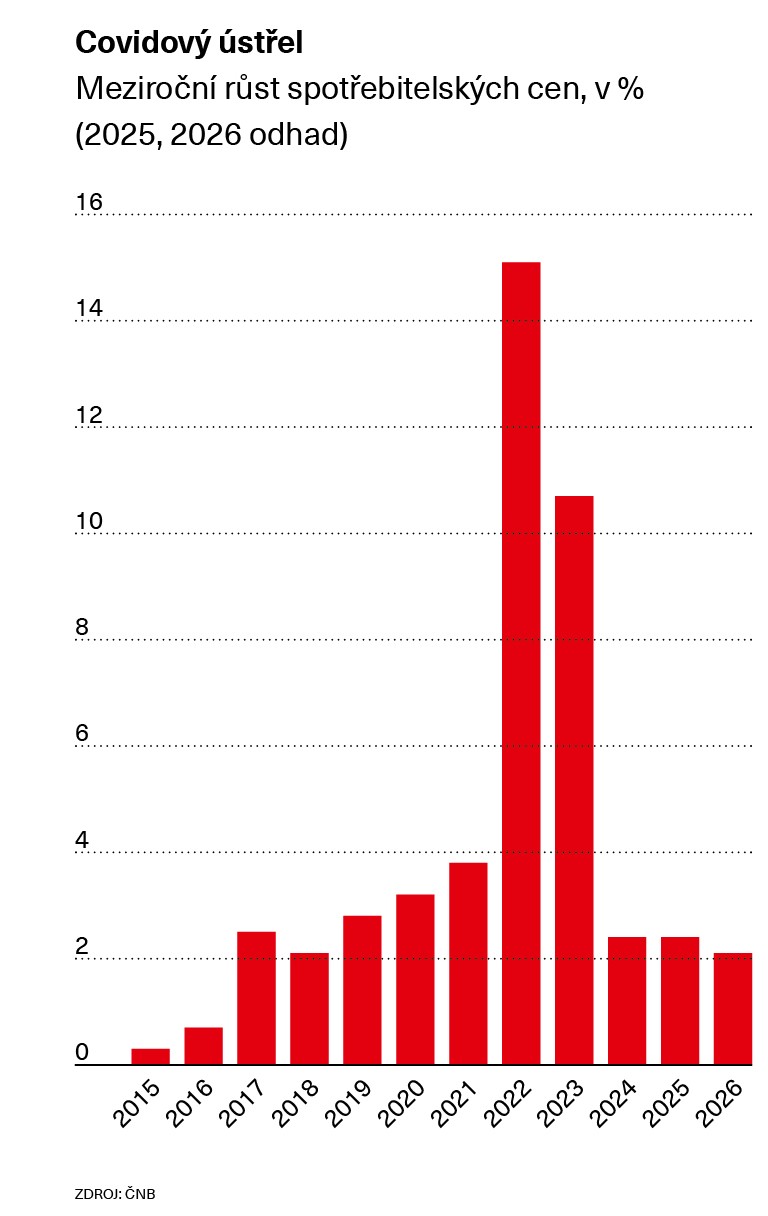
Energetická krize byla pomyslnou poslední kapkou do přehřátého inflačního kotle, který zákonitě vybuchl. Centrální banka let cen vzhůru brzdila, dodnes ale panuje názor, že pomalu a málo razantně, jakkoli pozdější označení guvernéra České národní banky Aleše Michla za guvernéra roku je bankou bráno jako oficiální mezinárodní potvrzení správnosti tehdejší strategie. Graf (viz Covidový ústřel) ukazuje, jak rychle inflace vyletěla a jak rychle se vrátila zpátky. Nebylo to dlouho, zdá se, jenže peníze v bankách mezitím ztratily skoro třetinu své hodnoty. Dnes už sledujeme návrat kladných reálných sazeb, peníze tedy neztrácejí v úložkách hodnotu, minulé ztráty však nejsou s to nahradit, trvalo by to mnoho let. A tak se plány a výhledy spotřebitelů a podnikatelů upínají k naději, že zase budou peníze levnější, zlevní se investice a hypotéky, ekonomika se v růstu nadechne a poroste snadněji.
Normální vyšší sazby
Z čistě technického pohledu je to naděje nejspíš marná, míní ekonomové. Česká národní banka ostatně tvrdí, že její přístup bude nyní spíše „jestřábí“, bude držet úrokové sazby, za něž se půjčují peníze, na bezpečné úrovni. Dnes je to 3,5 procenta. Sazby se na posledním měnovém zasedání neměnily, neočekává se to ani do konce roku. Někteří analytici projevují spíše zbožné přání, když předpovídají, že na začátku příštího roku spadnou sazby ještě o čtvrt procentního bodu a v polovině roku 2026 o další čtvrtku. Hranice tří procent je však maximum, kam ČNB půjde, shodují se analytici bank, ministerstva i investorů.
„Ano, jisté úpravy by se mohly odehrát, ale celkově je jasné, že hranice tří procent základní úrokové sazby je maximum možného, tedy minimální úrok. Aby peníze byly ještě levnější, to by se musel v ekonomice stát nějaký kolaps nebo něco podobného, a to neočekává nikdo,“ tvrdí bývalý guvernér ČNB, dnes poradce společnosti Allianz Jiří Rusnok. „Musela by se opakovat nějaká další velká nepříjemná finanční krize, kterou si opravdu nikdo nepřejeme a doufáme, že nic takového jako velká černá labuť nedorazí,“ souhlasí hlavní ekonomka Raiffeisenbank a členka bývalé Národní ekonomické rady vlády Helena Horská. „Pokud se nic takového nestane, znamená to, že levné peníze jsou opravdu už minulostí, historickým momentem. A naopak, co se teď stává novým normálem, jsou vyšší úrokové sazby.“ Podle Horské jsme nyní konečně v normální situaci, kdy jsme odměňováni za odkládání spotřeby kladnou úrokovou sazbou, a domácnosti se mohou v klidu rozmýšlet, co a kdy si pořídí. Mírný, ale trvalý růst s vyššími úrokovými sazbami a inflací kolem dvou tří procent, tedy normální (pocitově dražší) ekonomika.
S hypotékou už nelze otálet
Katastrofou, o níž mluví ekonomové Horská a Rusnok, by byl prudký propad výkonnosti ekonomiky nebo náhlý propad cen. Deflační tlaky ale rovněž nehrozí, ačkoli by leckdo po inflačním šílenství v minulých letech čekal nějakou větší cenovou korekci. Centrální banka ale ve svých dlouhodobých prognózách očekává růst cen mezi dvěma a třemi procenty, spíše kolem 2,5 procenta ročně. Tedy blízko svého strategického dlouhodobého dvouprocentního inflačního cíle. A na této hranici chce také banka růst cen další roky za každou cenu udržet. To ale nutně neznamená, že by sazby nemohly jít ještě dolů. Mohly, bohužel všude kolem je až moc nejistot a hrozeb a banka si chce zachovat své opatrné, podle některých možná až přecitlivělé jestřábí oči. „Těch rizik je pořád poměrně dost,“ souhlasí ekonom společnosti Deloitte a bývalý ekonomický poradce prezidenta republiky David Marek a vypočítává, která rizika to konkrétně jsou. „Tím prvním je samozřejmě realitní trh, protože ceny nemovitostí dál rostou a roste také objem půjček, je tu velký přetlak. Pak je to větší tempo růstu mezd, pokud se udrží, mohlo by to být pro růst inflace nebezpečné. Dále sledujeme ceny ve službách, které ne a ne zpomalit v růstu, a nakonec další poměrně velké riziko, kterým jsou veřejné rozpočty a další růst zadlužení.“ Právě rozpočty budoucí vlády a případné zvýšené zadlužení by mohlo být impulzem, jenž donutí ČNB sazby dál držet a brzdit. Sociální sliby hnutí ANO, které jsme podrobně popsali v minulém čísle, by mohly zvýšit výdaje státu o desítky až stovky miliard korun, což by ještě dál zvyšovalo inflační tlaky.
Pohyby na hypotečním trhu jsou jiného rázu. Průměrná nabídková sazba hypotéky v říjnu klesla na 4,91 procenta, což je nejnižší úroveň za posledních tři a půl roku. Splátka typické české hypotéky ve výši 3,5 milionu korun uzavírané na 25 let se tak výrazně přiblížila k psychologicky důležité hranici 20 tisíc korun měsíčně. Hypotéky po delší době mírně zlevňují, ale jenom proto, že banky poměrně dlouho váhaly s úpravou sazeb v reakci na snižování úroků centrální bankou. Čekat na další snížení úroků by ovšem bylo ošidné. Případný další pokles bude minimální a vzhledem k postoji ČNB se nedá ani očekávat.
„Hypotéky nabývají na objemu zkrátka proto, že čekat na další prudké snižování sazeb už není možné. Trvalo by to roky a lidé, kteří na hypotéku dosáhnou, chtějí někde bydlet a musí využít nabídek, které jsou, protože vědí, že brzy zase byty podraží. Nemohou už na nic čekat,“ tvrdí ekonom Marek. To ale nic nemění na tom, že lidem připadají dnešní hypotéky drahé. A není vůbec divu, když si pamatují fixaci na dvou třech procentech a poměrně snadné splácení dluhu. Horská z Raiffeisenbank ale nabízí komplexnější pohled na věc. Podle ní je třeba brát ohled na všechny ekonomické ukazatele, nejen na výši úroků. „Když uvažujete o tom, zda vzít, či nevzít hypotéku za dnešních podmínek, berete do úvahy nejenom sazbu hypoték, ale také vývoj cen nemovitostí. Ty rostou vysokým tempem převyšujícím roční úrokovou sazbu z hypotéky. My máme třeba prognózu růstu 7–8 procent,“ vysvětluje.
K tomu je třeba přičíst podobné tempo růstu mezd. Váhání nad nákupem nemovitosti kvůli vysokým hypotečním úrokům vývoj těchto ukazatelů relativizuje. Odklad může znamenat, že hypotéka bude za rok dva celkově ještě vyšší, protože mezitím cena nemovitosti vzroste. „Když si to tedy spočítáte všechno dohromady, je hypotéka teď vlastně sázka na jistotu. Vyšší příjmy a skoro jistý růst cen nemovitosti způsobují, že současná úroková sazba z hypoték není překážkou, abyste si hypotéku vzali,“ dodává Horská.
Důvody odmítat euro odpadají
I když peníze budou lidem spíše přibývat, ani tady není nic jisté, jakkoli i ČNB a všichni ekonomové předpovídají růst o několik procentních bodů nad inflací. Jak ale připomíná Jiří Rusnok, růst mezd je dnes stále ještě spíše dorovnáváním po prudkém inflačním propadu minulých let, který byl jeden z největších v Evropě. Trvalo to dlouho a končí to až teď, poté by měl nastoupit růst opřený o fundamentální výrobní a prodejní ukazatele. Proto je podle Rusnoka dost odvážné tvrdit, že růst mezd kolem sedmi procent bude pokračovat: „Firmy opravdu spíš doháněly tu ztrátu, nemají zase moc z čeho brát, nevím tedy odkud, když růst ekonomiky není nijak excelentní. Očekával bych proto nárůst mezd maximálně o pět procent.“
Tak jako sazby u hypotečních úvěrů půjdou mírně dolů i úroky na spotřebitelských půjčkách. Ani tady se však podle oslovených ekonomů nedá čekat nic velkého. V podstatě půjde jen o dolaďování, ne o výrazně snížení. I tady platí, že levné peníze už byly a jen tak se do Česka nevrátí. Průměrná úroková sazba spotřebitelského úvěru byla v červenci na úrovni 8,5 procenta, což není žádá sláva ani radost. Podobně vyšší jsou i úroky firemních úvěrů. Řada společností napojených na evropský trh proto řeší tento nákladový problém u nových investic tím, že si půjčuje na eurovém trhu. Úroky jsou dnes v eurozóně mnohem výhodnější, je přitom jedno, jestli jdete za levnějšími penězi do Německa, Rakouska nebo na Slovensko. Základní úroková sazba Evropské centrální banky, od níž se odvozují všechny ostatní úroky na bankovním trhu, je dnes dvě procenta. Tedy o jeden a půl procentního bodu níže, než jsou sazby v Česku. Úrokový rozdíl, o němž se vyplatí přemýšlet.
A spousta firem to také dělá. „Myslím, že objem eurových úvěrů se u nás bude pořád udržovat minimálně kolem 40 procent, protože ta část české ekonomiky, která je exportní a nevidí v úvěru žádné riziko, si je bude brát, když jsou o něco levnější,“ míní Rusnok. Je tu navíc ještě jeden silný trend, totiž výpůjčky místních mezinárodních poboček od mateřských společností v zahraničí. Podle údajů ČNB si takto firmy v Česku vypůjčí skoro 1,5 bilionu korun ročně. Tedy skoro ve stejném objemu, jaký si půjčují od českých bank. Poměr takových vnitropodnikových půjček v korunách a eurech se přitom téměř vyrovnal. Jinak řečeno: firmy se zahraničním vlastnictvím, kterých je v české výrobní sféře skoro 60 procent, provozují z větší části eurovou ekonomiku, jež už má takový objem, že výrazně omezuje dopady měnové politiky, kvůli níž a její suverénní výsadnosti členové bankovní rady ČNB i politici odmítají přijmout společnou evropskou měnu. Na tyto „eurofirmy“ tedy další úroková politika ČNB nebude mít větší vliv. My ostatní, kteří v Česku žijeme převážně za koruny, se musíme připravit na to, že dalších několik let se sazby ani inflace zřejmě nebudou téměř hýbat. Nastane nová „doba ekonomické normality“, jak říká ekonomka Helena Horská, nebo „lehce nejistá stabilita“, jak budoucích pár let popisuje její profesní kolega David Marek. Největší nejistotou nakonec nebude domácí, nýbrž opět zahraniční vývoj. Očekávaný růst v Německu a další peripetie obchodního sporu mezi USA a Čínou, do něhož se Evropa zapojuje navzdory tomu, že občas ani nechce. Větší ekonomické výkyvy na těchto frontách probíhající obchodní války a masivní reglobalizace mohou všechny výhledy ještě podstatně změnit.
Šok tvrdé ekonomické srážky si ale nepřeje nikdo. Je dobré se na takovou variantu připravovat, ale přitom dál počítat s mírně inflační ekonomikou. Levněji už bylo, což nutně neznamená, že bude hůře. Psychologicky se to však bude nejen obtížně vysvětlovat, ale i přijímat.