Opravdu Erdogan ordinuje Turecku ekonomickou ortodoxii?
Turecký prezident zřejmě po svém znovuzvolení opustil své dosavadní nekonvenční názory. Ovšem investoři zůstávají opatrní.
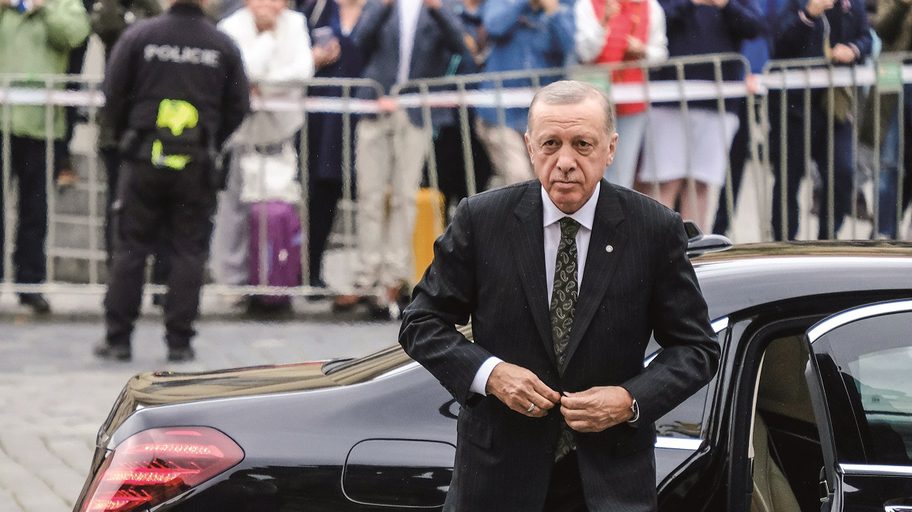
Za bouřlivého potlesku vládních představitelů a státních médií nakráčel 6. září Recep Tayyip Erdogan do jednoho ze sálů rozlehlého prezidentského paláce, jímž se rozléhala dramatická slavnostní hudba, načež přítomným osobně nastínil střednědobý ekonomický plán země.
Zatímco dříve turecký prezident nechával tuto prezentaci na svém hospodářském týmu, letos se úkolu zhostil sám a ohlásil prudký odklon od neortodoxní politiky, již dlouhá léta propagoval.
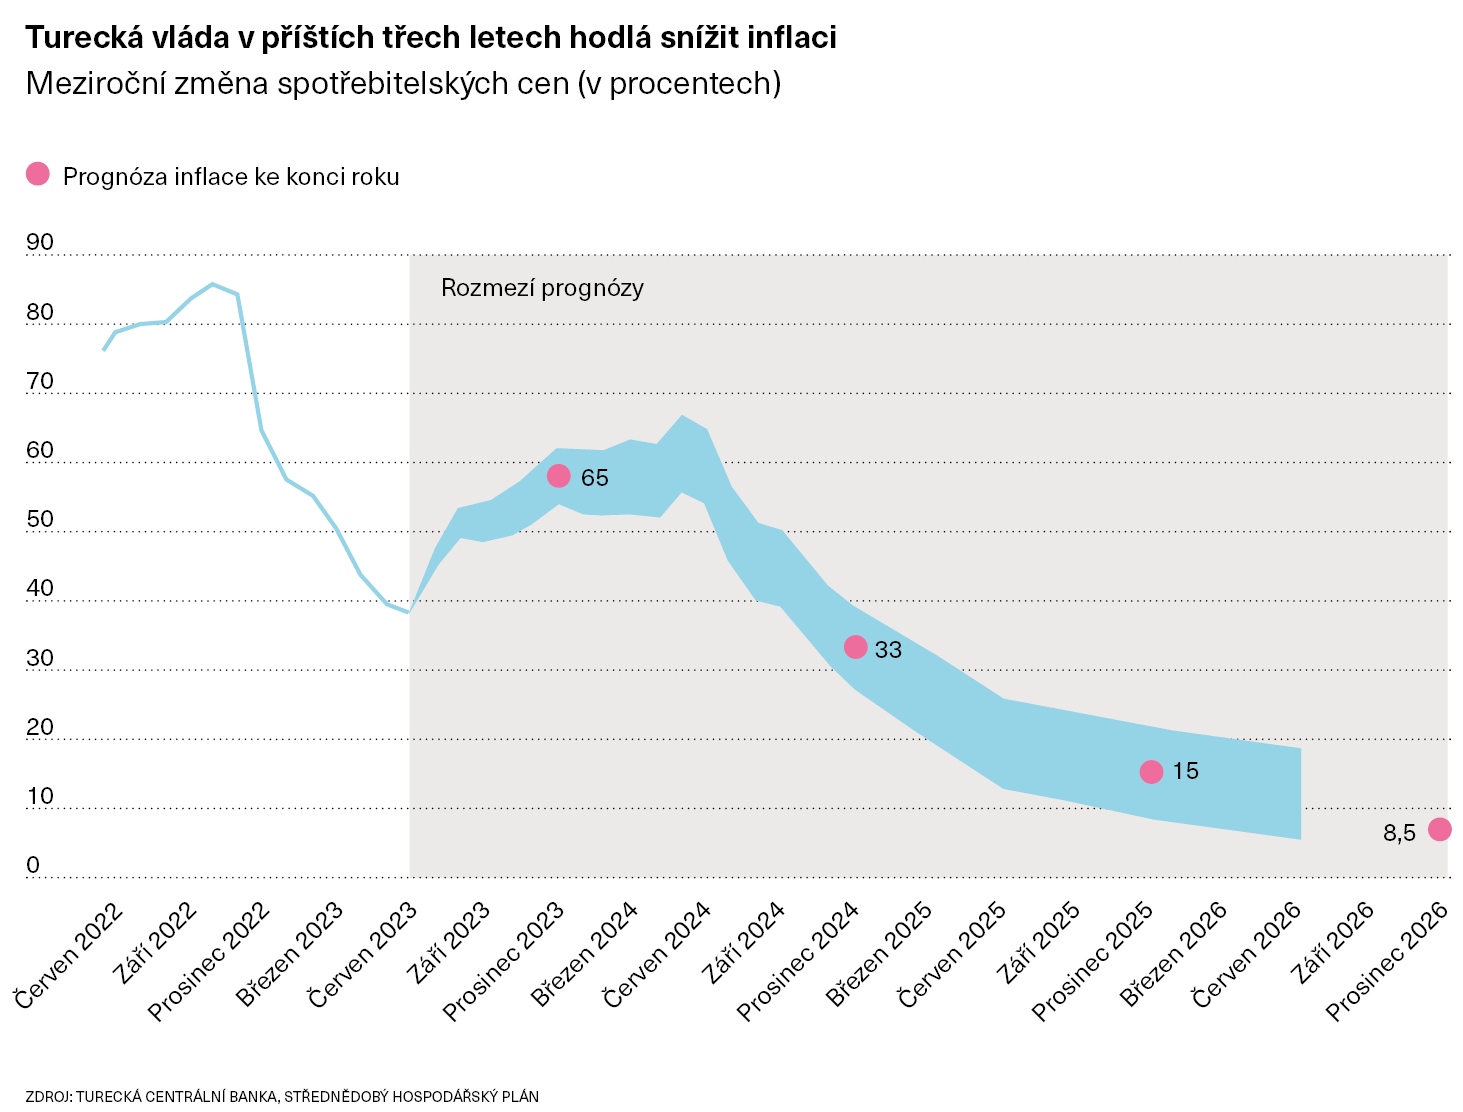
„Pomocí přísné měnové politiky snížíme inflaci zpět na jednociferné číslo,“ uvedl Erdogan jen několik dní poté, co turecký statistický úřad oznámil růst spotřebitelských cen kolem 60 procent.
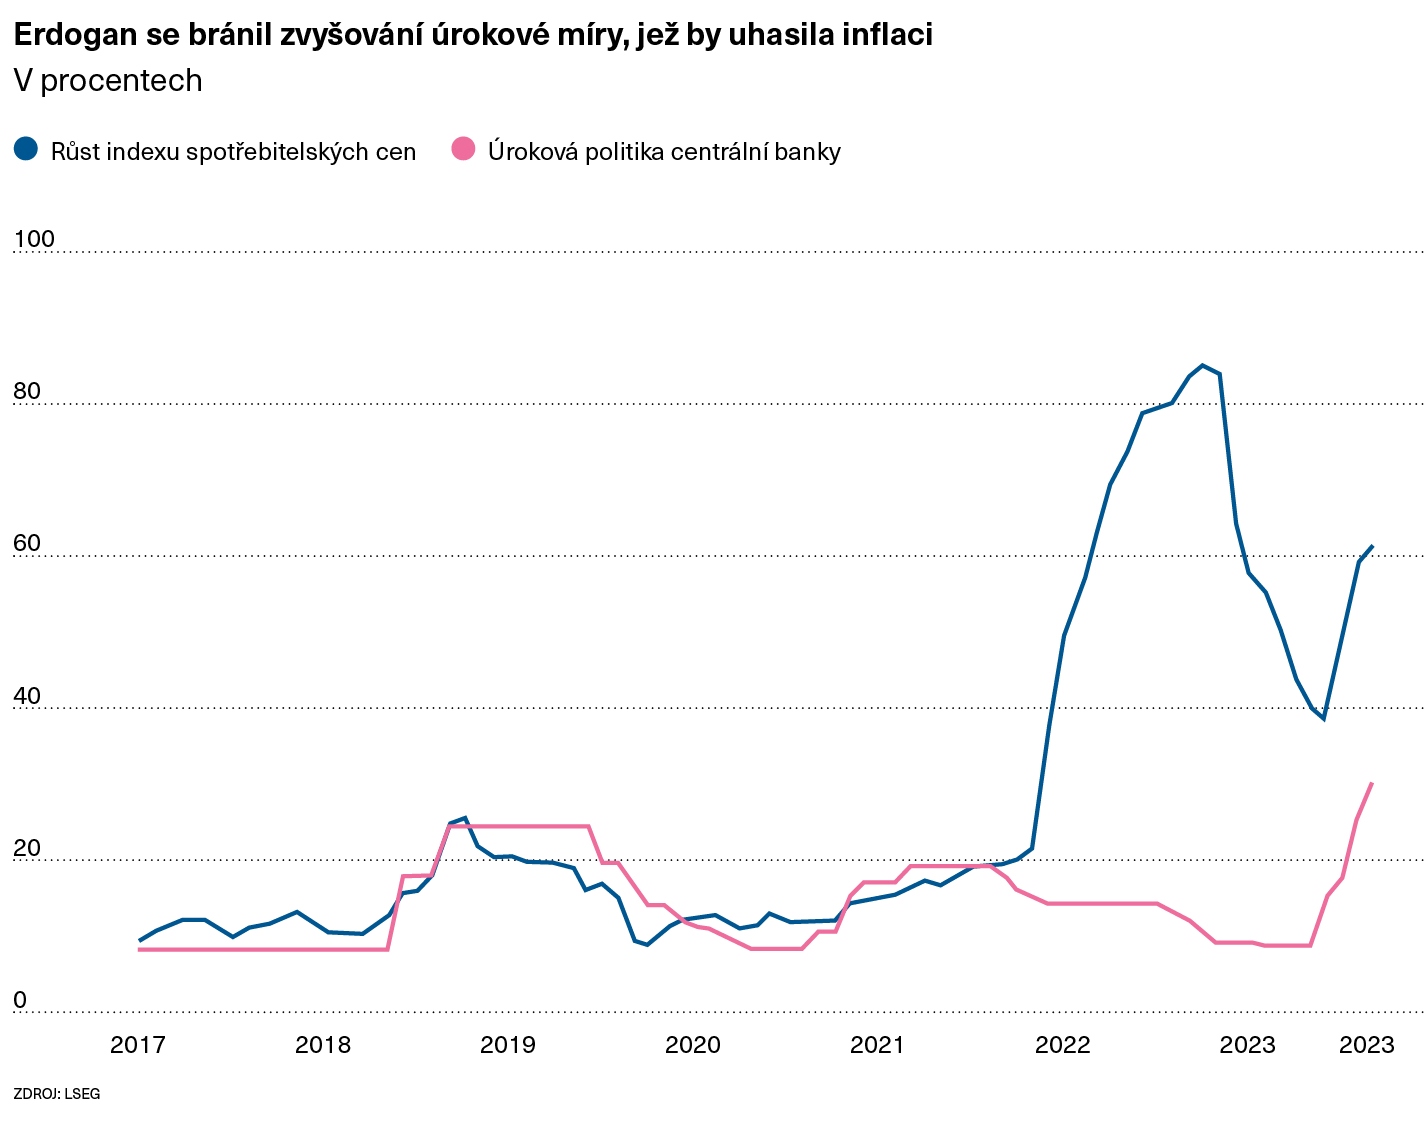
Výroky vůdce, který dosud označoval úrokové sazby za „matku a otce všeho zla“ a trval na tom, že vysoké náklady na úvěry jsou spíše příčinou než lékem na nekontrolovatelnou inflaci, se rozlétly po celém Turecku a objevily se na finančních terminálech obchodníků celého světa.
Turecký viceprezident Cevdet Yilmaz řekl listu Financial Times, že se turecký prezident snažil poukázat na svoji „politickou odpovědnost“ za hospodářský plán. „Střednědobý program vyhlásil sám prezident Erdogan, to bylo poprvé a samo o sobě to bylo poselstvím,“ říká.
Yilmaz je jakožto politický veterán Erdoganovy Strany spravedlnosti a rozvoje (AKP) součástí skupiny vedoucích představitelů, kterou prezident po svém květnovém znovuzvolení jmenoval a jež se snaží zabránit dalšímu propadu turecké ekonomiky. Jejich jmenování však rozpoutalo zuřivou debatu o tom, zda
Erdogan skutečně opustil dosavadní „model nové ekonomiky“ a vydal se tou mainstreamovější cestou.
Roky jeho neortodoxní politiky vyvolaly v zemi sled stupňujících se hospodářských krizí. Špatná situace snížila před květnovými volbami prezidentovu popularitu a nahrávala opozici, která se v dynamické kampani soustředila na chmurný stav ekonomiky o výkonu 900 miliard dolarů. Díky masivním předvolebním veřejným dotacím se však dlouholetému prezidentovi podařilo opozici porazit.
„Byl to mix politických opatření, který bez ohledu na jejich výsledky vynesl prezidentovi ve volbách větší vítězství, než se očekávalo. Nikdo tak velký zvrat nečekal,“ říká Paul Gamble, vedoucí oddělení státních ratingů rozvíjejících se zemí Evropy ve společnosti Fitch.
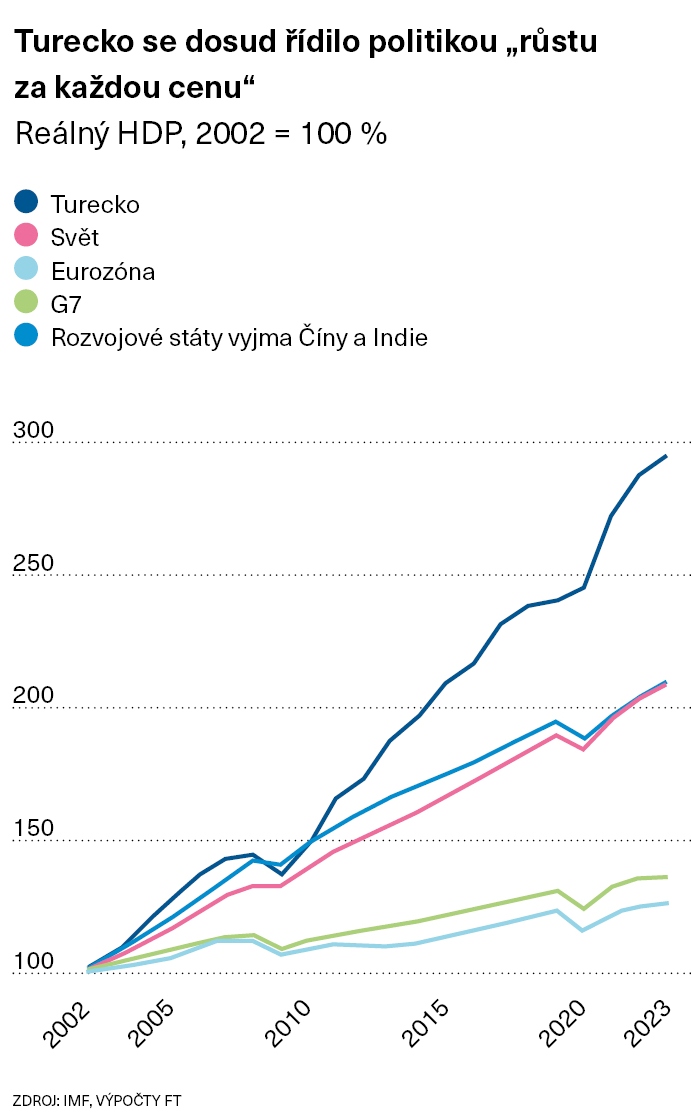
Turecká ekonomika během dvaceti let Erdoganovy vlády rychle stoupala, přičemž roční růst činil po očištění o inflaci v průměru 5,5 procenta. Úvěry poháněný stavební boom a masivní investice do infrastruktury a průmyslu vedly k obzvláště velkým skokům v rozvoji tamní ekonomiky v letech 2003 až 2013.
Avšak mentalita růstu za každou cenu přivodila bolestivou inflaci: od počátku roku 2021 činil oficiální růst spotřebitelských cen průměrně 55 procent za rok. Zhoršující se ekonomická situace a Erdoganův stále pevnější dohled nad všemi politickými institucemi – od začátku roku 2019 jmenoval celkem pět šéfů centrální banky – způsobily v posledních letech úprk zahraničního kapitálu z tureckých trhů.
Pilířem Erdoganova ekonomického programu byly nízké úrokové míry, ale vláda rovněž podnikla kroky k „lirizaci“ ekonomiky v době, kdy mnoho firem a jednotlivců naopak hledalo bezpečí v dolaru a ve zlatě. Od roku 2021 vynaložilo Turecko desítky miliard dolarů na zákulisní měnové intervence zaměřené na stabilizaci turecké liry a zároveň zavádělo neustále se měnící pravidla a regulace trestající firmy za držení cizích měn. Podle jednoho bankéře šly úřady tak daleko, že zasahovaly do načasování a rozsahu firemních měnových obchodů.
Erdoganova vláda navíc před květnovými volbami zavedla masivní stimulační opatření, darovala měsíc plynu zdarma, zvýšila minimální mzdu a platy ve veřejném sektoru.
A tato opatření uvrhla tureckou ekonomiku do obrovské nerovnováhy. Spotřebitelé se vrhli na nákupy domácích spotřebičů a dalšího zboží v obavě, že při tak vysoké inflaci bude všechno v budoucnu mnohem dražší. Nákupní horečka prudce zvýšila dovoz, k němuž rovněž přispíval zájem Turků o zlato živený snahou ochránit úspory.
Všechny tyto faktory způsobily, že Turecko do července vykázalo meziroční deficit běžného účtu platební bilance ve výši 42 miliard dolarů, což je druhý nejvyšší schodek v tomto ročním období od roku 1992.
Mezinárodní rezervy centrální banky přitom byly už tak nízké kvůli financování velkého deficitu a snahám bránit liru, která za poslední tři roky klesla vůči dolaru o 71 procent.
Mnozí ekonomové se obávali, že pokud Erdogan nezmění kurz, bude země čelit finanční katastrofě. Na bouřlivých předvolebních mítincích Erdogan halasil, že za špatnou situaci turecké ekonomiky mohou mezinárodní síly, a nikoli jeho politika.
„Kdyby se pokračovalo ve stávající politice, vedlo by to ke krizi platební bilance nebo k přísné kapitálové kontrole,“ říká bývalý hlavní ekonom turecké centrální banky Hakan Kara, jenž je nyní profesorem na ankarské Bilkent University.
Že by předchozí politika pravděpodobně vedla k „velmi hluboké recesi“, si myslí i bývalý ekonom americké centrální banky Fed Selva Demiralp, který nyní působí na istanbulské Koç University.
Přestože Erdogan nový ekonomický plán osobně podpořil, investoři a ekonomové se bojí, že prezident nebude mít s přísnější měnovou politikou trpělivost. Analytici rovněž upozorňují, že i když se politika ubírá ortodoxnějším směrem, Erdoganovo dlouhodobé zaměření se na růst stěžuje centrálním bankéřům boj s inflací.
Úspěch či neúspěch plánu bude mít zásadní význam jak pro turecké podniky, tak pro blahobyt běžných Turků, kterým vysoká inflace a slábnoucí lira v posledních letech značně snížily hodnotu úspor. „Nevím, jestli je (nová politika) skutečným obratem, nebo jestli to není jen taková odbočka,“ říká Demiralp.
„Zásadní změna“ politiky
V čele snah o znovunastolení „racionální“ politiky stojí Mehmet Simsek, bývalý seniorní dluhopisový stratég banky Merrill Lynch a od června ministr financí Turecka. „Celý program je založen na obnovení rovnováhy ekonomiky a zmírnění domácí poptávky,“ sdělil Simsek listu Financial Times. V posledních čtyřech měsících se zasazoval, aby do vedoucích funkcí nejrůznějších institucí prezident dosazoval úředníky, kteří jsou vstřícní k investorům. Jeho tým se mezitím pokusí rozmotat zašmodrchaný uzel dlouholeté nekonvenční politiky. Obzvláště důležitým krokem směrem k ekonomické ortodoxii bylo jmenování bývalé bankéřky z Goldman Sachs Hafize Gaye Erkanové coby první ženy do čela centrální banky.
Teď bude prvním úkolem politiků obnovit cenovou stabilitu a zároveň vyvážit dlouhodobý důraz prezidenta Erdogana na silný hospodářský růst, tvrdí řada úředníků i místních ekonomů. „Chceme větší cenovou stabilitu, finanční stabilitu, ale chceme také pokračovat v rozumném tempu růstu a zaměstnanosti, protože jsme rozvíjející se země,“ říká viceprezident Yilmaz. „Prezident Erdogan vždy klade důraz na investice, zaměstnanost, výrobu a vývoz, takže tato perspektiva bude pokračovat,“ líčí.
Pro výše citovaného Gamblea je zatím nejpozoruhodnějším posunem v tureckém hospodářském programu „zásadní změna“ měnové politiky: centrální banka v červnu zvýšila úrokové sazby z 8,5 na 30 procent.
Erkanová, která se specializuje na vývoj komplexních modelů správy bankovních rizik, uvedla, že bude k měnové politice přistupovat „holisticky“. „Musíte podnikat velmi opatrné kroky“ a zasahovat „přesně“, uvedla Erkanová v červenci, když jako nová guvernérka centrální banky představovala svoji první zprávu o inflaci. A hned následujícího dne vyměnila trojici viceguvernérů. Mezi nově jmenovanými je i bývalý ekonom newyorského Fedu, což je obecně považováno za krok směrem k mainstreamovější politice.
I když je zvýšení sazeb rovněž považováno za krok správným směrem, mezi ekonomy panuje pocit, že představitelé tureckých institucí musejí k obnově normální politiky ujít ještě dlouhou cestu.
Gamble poznamenává, že sazba centrální banky ve výši 30 procent je výrazně nižší než míra inflace na úrovni 62 procent, a dodává, že roky nekonvenční politiky „vážně narušily“ převodní mechanismy, jež by jinak zajistily promítnutí zvýšení úrokové sazby centrální banky do zbytku ekonomiky. „Stav, kdy bude měnová politika fungovat normálně, je ještě poměrně daleko,“ míní.
Fiskální manévry
Kromě technických aspektů měnové politiky je to právě turecká politika, která je pro investory strašákem. Ti už zažili několik náhlých zvratů, jež přišly po údajném posunu směrem k ekonomické ortodoxii. Poslední příklad se odehrál přede dvěma lety, kdy byl šéf centrální banky Naci Agbal propuštěn jen několik měsíců po nástupu do funkce, neboť zvýšil úrokové sazby. Sám ministr Simsek, jenž je zahraničními investory dobře hodnocen, v roce 2018 skončil jako místopředseda Erdoganovy vlády poté, co prezident dosadil na post ministra financí svého zetě Berata Albayraka.
Co tentokrát přimělo prezidenta ke změně kurzu hospodářské politiky, není známo. Mnozí manažeři jsou však frustrováni nepředvídatelným zaváděním nových opatření a změnami těch stávajících, což podle nich velmi ztěžuje podnikání. Haluk Bayraktar, výkonný ředitel výrobce dronů Baykar a jedné z nejvýznamnějších tureckých společností, v červnu veřejně podpořil politiku vyšších sazeb.
„Pokud je inflace rakovinou, jsou úroky chemoterapií. Ideální by samozřejmě bylo, kdyby obojí bylo na nízké úrovni, nicméně v této fázi zůstává inflace nejzávažnějším problémem, který musíme vyřešit,“ řekl Bayraktar, jehož bratr Selcuk je Erdoganovým zetěm.
Jeden bývalý vysoce postavený politik, který si přál zachovat anonymitu, přesto říká, že o Erdoganově změně názoru na úrokové míry silně pochybuje, a varuje, že prezident může kdykoli ztratit trpělivost. Na otázku, zda Erdogan stále trvá na své teorii, že vysoké úrokové sazby inflaci spíše způsobují, než ji potírají, Yilmaz odpovídá: „Očekáváme, že s prováděním těchto opatření ve střednědobém až dlouhodobém horizontu inflace i úrokové sazby klesnou.“
Už příští rok se konají komunální volby, v nichž se Erdoganova AKP bude snažit znovu ovládnout největší turecké město Istanbul a metropoli Ankaru. „Největším rizikem je, že politici nebudou tolerovat hospodářský pokles, zejména před komunálními volbami v březnu 2024,“ říká Hakan Kara z Bilkent University. Simsek se domnívá, že Turecko musí projevit „trpělivost“ s ekonomickou reorganizací, a varuje, že i když existují „silné důkazy, že se důvěra vrací…, je to stále náročné“. A dodává, že „měnová a fiskální politika je (již) mnohem přísnější, než naznačuje samotná sazba centrální banky“ a že „jsme již přijali drastická opatření“. Byla například změněna pravidla donucující banky omezovat komerční úvěry, půjčky na automobily a vydávání kreditních karet a ztěžující spotřebitelům získání druhé hypotéky.
Došlo také k výraznému zpřísnění fiskální politiky. Turecko v červenci ztrojnásobilo daň z benzinu a zároveň u široké škály zboží a služeb zvýšilo daň z přidané hodnoty. Tyto úpravy jsou obzvláště důležité kvůli rozpočtovým dopadům obnovy rozlehlých oblastí na jihu Turecka, které byly zničeny tragickým únorovým zemětřesením. To si vyžádá až 110 miliard dolarů. Očekává se, že náklady na obnovu letos zvýší rozpočtový deficit centrální vlády na 6,4 procenta hrubého domácího produktu, zatímco v letech 2003 až 2022 činil průměrně 2,4 procenta HDP.
„Turecko v minulosti prokázalo fiskální disciplínu a totéž budeme dělat i v budoucnu,“ říká Yilmaz a uvádí kroky ke zvýšení vládních příjmů spolu s „opatrnými“ výdajovými plány.
Země se také snaží pomalu rušit systém dotací v hodnotě 121 miliard dolarů, spuštěný koncem roku 2021. V rámci programu zvaného KKM vláda vyplácí vkladatelům kompenzace za pokles liry, říká Simsek. Systém byl sice ústředním bodem Erdoganovy nekonvenční politiky, ale podle analytiků přináší zásadní problém, neboť spojuje turecké veřejné finance s výkonností liry. Je také ze své podstaty pro ekonomiku stimulační, protože kdykoli lira klesne, dostávají spotřebitelé a podniky peníze.
„KKM je automatický zesilovač rizik. Jakýkoli prudký nárůst (hodnoty dolaru vůči liře) způsobuje téměř okamžitou měnovou expanzi, což centrální bance ztěžuje kontrolu nabídky peněz,“ říká Kara.
Program navíc komplikuje snahy vlády o větší fluktuaci liry, protože si vyžaduje nákladnou obranu měny. Od začátku června už lira vůči dolaru klesla o zhruba čtvrtinu, ale někteří ekonomové tvrdí, že má-li odrážet ekonomické základy Turecka, musí spadnout ještě hlouběji.
Celkově „se nová opatření vlastně snaží změnit skladbu růstu“, říká Demiralp z Koc University. Cílem by podle něj mělo být zchladit inflaci, aniž by došlo ke zpomalení ekonomiky do té míry, že by to Erdoganovi způsobilo politické problémy.
Nový model se opírá o prudké snížení spotřeby a zároveň o zrychlení vývozu a zvýšení investic místních podniků a zahraničních investorů, říká Demiralp. Tato strategie je však „riskantní“, dodává, protože se opírá o předpoklad, že firmy budou s důvěrou investovat do turecké ekonomiky, což se už léta neděje. Mnozí šéfové kvůli neustálým změnám zákonů drží peníze pod zámkem.
Dvojí cíl nového ekonomického plánu Turecka podtrhují ekonomické prognózy, jež jsou součástí v září zveřejněného střednědobého hospodářského výhledu. Vláda předpokládá, že inflace se do konce příštího roku sníží o téměř polovinu na 33 procent. Zároveň však předpokládá jen mírné zpomalení hospodářského růstu z 5,5 procent v roce 2022 na čtyři procenta v roce 2024. Mnozí ekonomové tvrdí, že takových výsledků bude obtížné docílit. „Nelze dosáhnout obojího. Takže si buď vyberete 33procentní inflační cíl, nebo čtyřprocentní růstový cíl,“ uvádí Demiralp.
Podpora zahraničních investic
Navzdory obavám, zda nový ekonomický plán dosáhne všech vytčených cílů, se objevují náznaky, že začíná fungovat – a investoři si toho všímají.
Na akci, kterou ve svých kancelářích na dolním Manhattanu pořádala banka Goldman Sachs, přednesl Simsek prezentaci o čtyřiceti slajdech, uvedl jeden z tureckých bankéřů, jenž se setkání účastnil. Kromě něho se jej účastnili investoři typu „triple-A“, tedy manažeři fondů, kteří se Turecku v posledních letech vyhýbali. „Obecně řečeno si nás teď mnohem více všímají, a to i v USA,“ říká bankéř a dodává, že „prezentace byla velmi dobrá“.
Simsek ve své road show pokračoval též minulý týden, kdy navštívil Londýn, klíčové centrum investorů na rozvíjejících se trzích v Evropě. Podle člověka obeznámeného se situací oslovuje investory i Erkanová, která má tento týden v plánu schůzku s manažerem fondu BlackRock, spravujícího investice v objemu devíti bilionů dolarů.
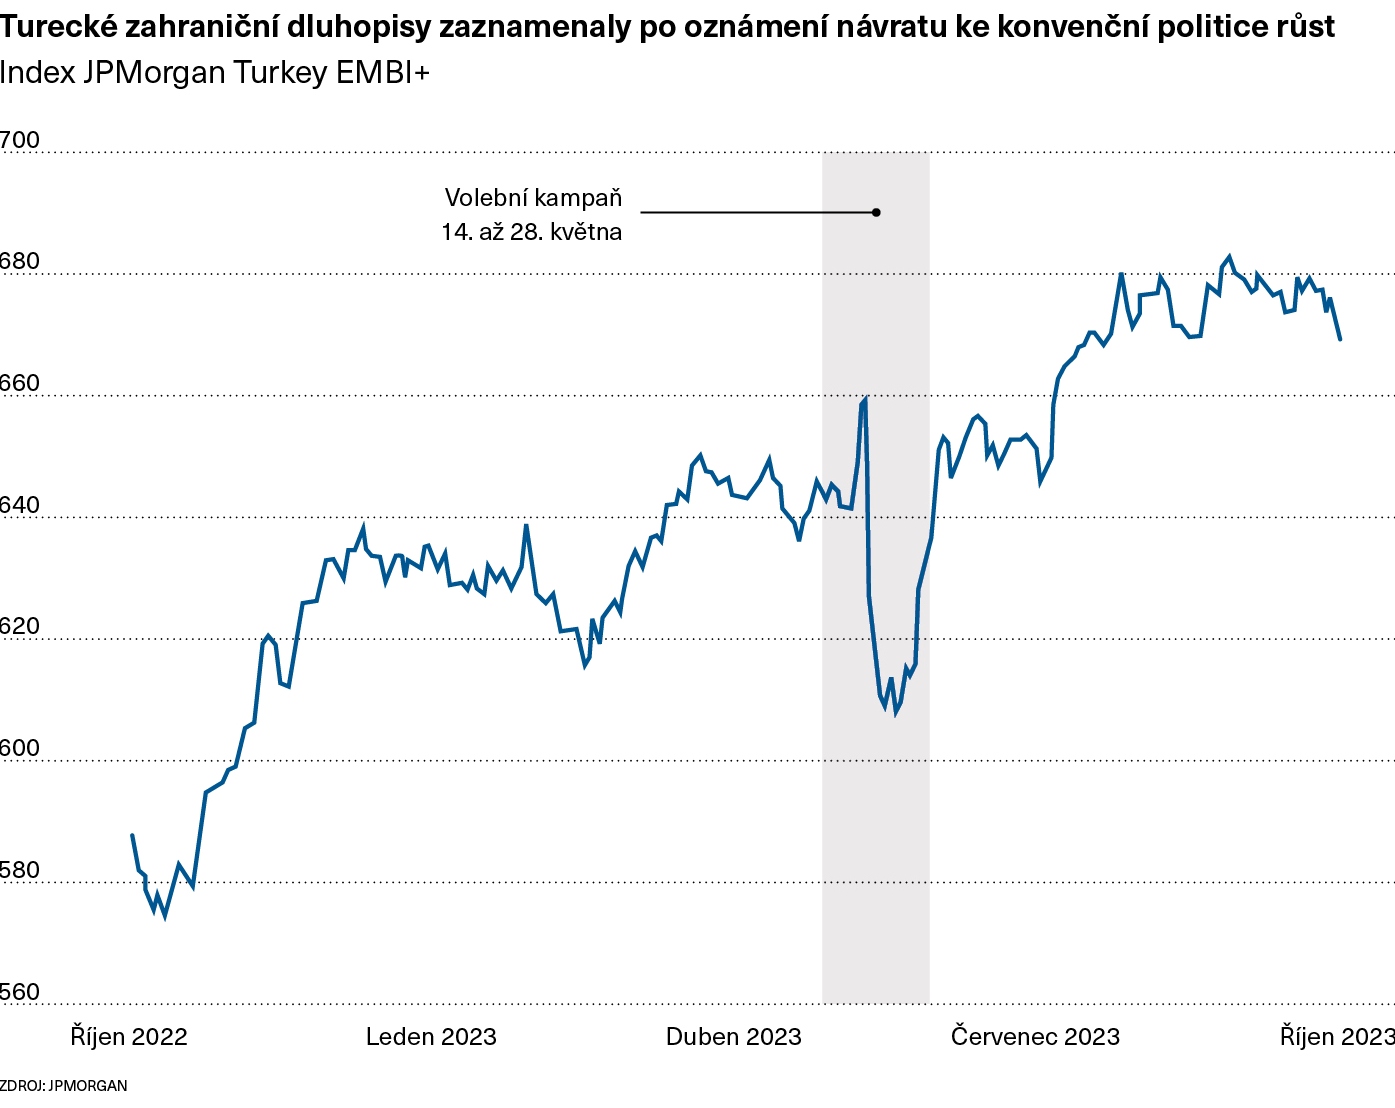
Existují náznaky, že důvěra investorů se pomalu zvyšuje a v posledních týdnech získalo několik tureckých společností finanční prostředky na mezinárodních dluhových trzích. Byla mezi nimi průmyslová firma Arcelik, která nefinanční turecké společnosti prodala svůj první dolarový dluhopis od ledna 2022. Index JPMorgan sledující výkonnost zahraničního vládního dluhu Turecka od začátku června vzrostl o šest procent, zatímco náklady na ochranu proti nesplacení se snížily.
Podle Simseka je důležitým faktorem při lákání investorů také snaha vlády zlepšit vztahy s Evropou i se sousedy v Perském zálivu: „Turecko se vymaňuje z geopolitické recese,“ říká. Země se například v červenci dohodla se Spojenými arabskými emiráty na investicích a úvěrech v hodnotě zhruba 50 miliard dolarů.
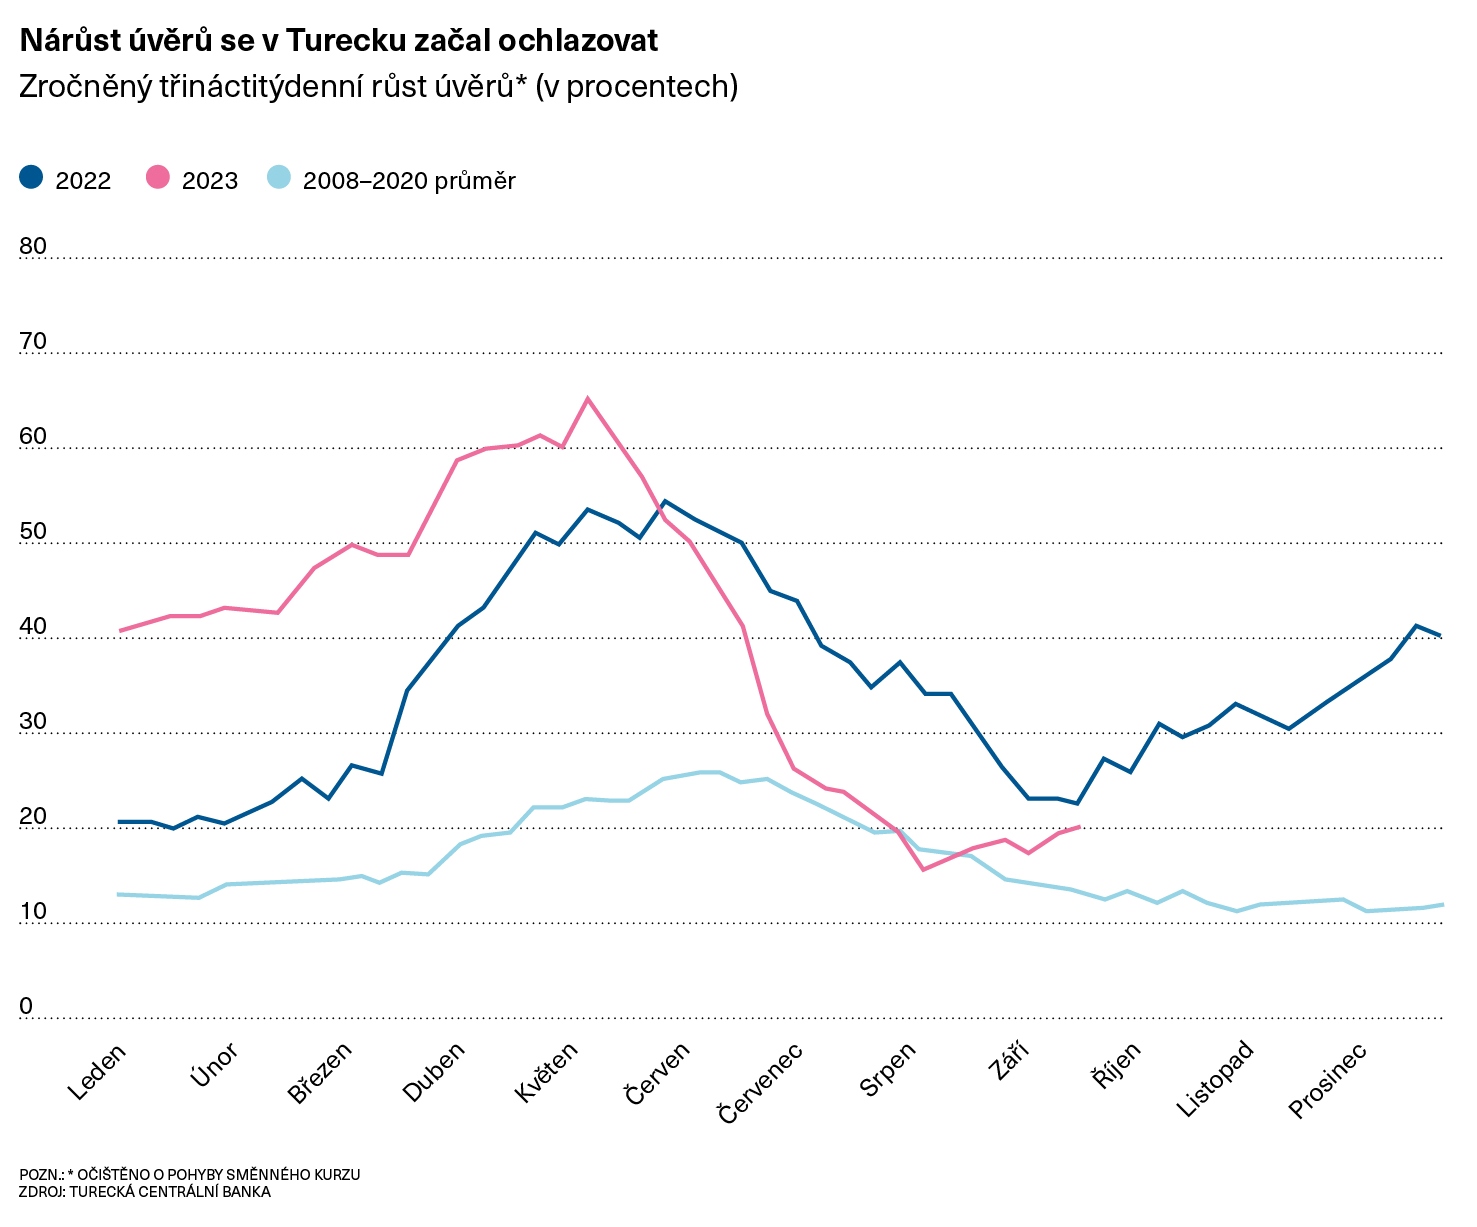
Na hodnocení ekonomického obratu je ještě brzy, ale ukazatele se začínají vyvíjet pozitivnějším směrem. Počet půjček, které pomáhaly pohánět prudce rostoucí inflaci, se začal snižovat. Podle údajů centrální banky činil v posledním zářijovém týdnu růst úvěrů na 13týdenní anualizované bázi očištěné o cizí měny přibližně 20 procent. Oproti nedávnému vrcholu, který přesahoval 60 procent, to znamená dramatické zpomalení.
Hrubé devizové rezervy Turecka rovněž vzrostly na 74 miliard dolarů z květnového minima pod 50 miliardami dolarů, vyplývá z údajů centrální banky. Přesto čistá zahraniční aktiva, což je klíčový ukazatel devizových rezerv očištěný o závazky, činí podle Goldman Sachs minus 65 miliard dolarů, a to při započítání úvěrů od místních bank a dalších centrálních bank.
V odpovědi na otázku, zda se Turecku podaří trendy hospodářské politiky zcela otočit, jsou však mnozí analytici stále opatrní: „Nějakou dobu bude trvat, než se ukáže, zda je to tentokrát jiné, v minulosti už jsme zažili tolik zvratů,“ dodává Paul Gamble z agentury Fitch.
Adam Samson, FT