Stává se Japonsko konečně „normální“ ekonomikou?
Tamní ceny rostou, zaměstnanci se dožadují vyšších mezd a akciový trh je na vzestupu. Ale stále zbývá vyřešit hluboce zakořeněné problémy.
Laureát Nobelovy ceny Simon Kuznets, autor známé práce o standardizaci měření hrubého národního produktu, rozdělil světové ekonomiky do čtyř základních kategorií: na rozvojové, vyspělé, Argentinu a Japonsko.
Mimořádný růst Japonska od šedesátých let 20. století mu zřejmě připadal natolik jedinečný, že si zasloužil vlastní kategorii. Od konce devadesátých let se však tato země ocitla mimo veškeré kategorie v jiném ohledu, stala se jedinou vyspělou ekonomikou na světě, kde se inflace, úrokové sazby a růst mezd pohybují kolem nuly – nebo občas i pod nulou.
Nyní tamní centrální bankéři a vládní představitelé tvrdí, že nadchází historický okamžik a z Japonska se konečně stane „normální“ ekonomika. Firmy budou moci přenést zvýšené náklady na spotřebitele v podobě vyšších cen a zaměstnanci zareagují požadováním lepší mzdy.
„Máme historickou příležitost vymanit se z deflace, jaká se naskytne jen jednou za život,“ řekl na nedávné tiskové konferenci japonský premiér Fumio Kišida. „Postaráme se o to, aby se v celé společnosti pevně prosadilo pozitivní smýšlení, totiž že zvyšování mezd je normou,“ pravil.
Nikkei na 34letém maximu
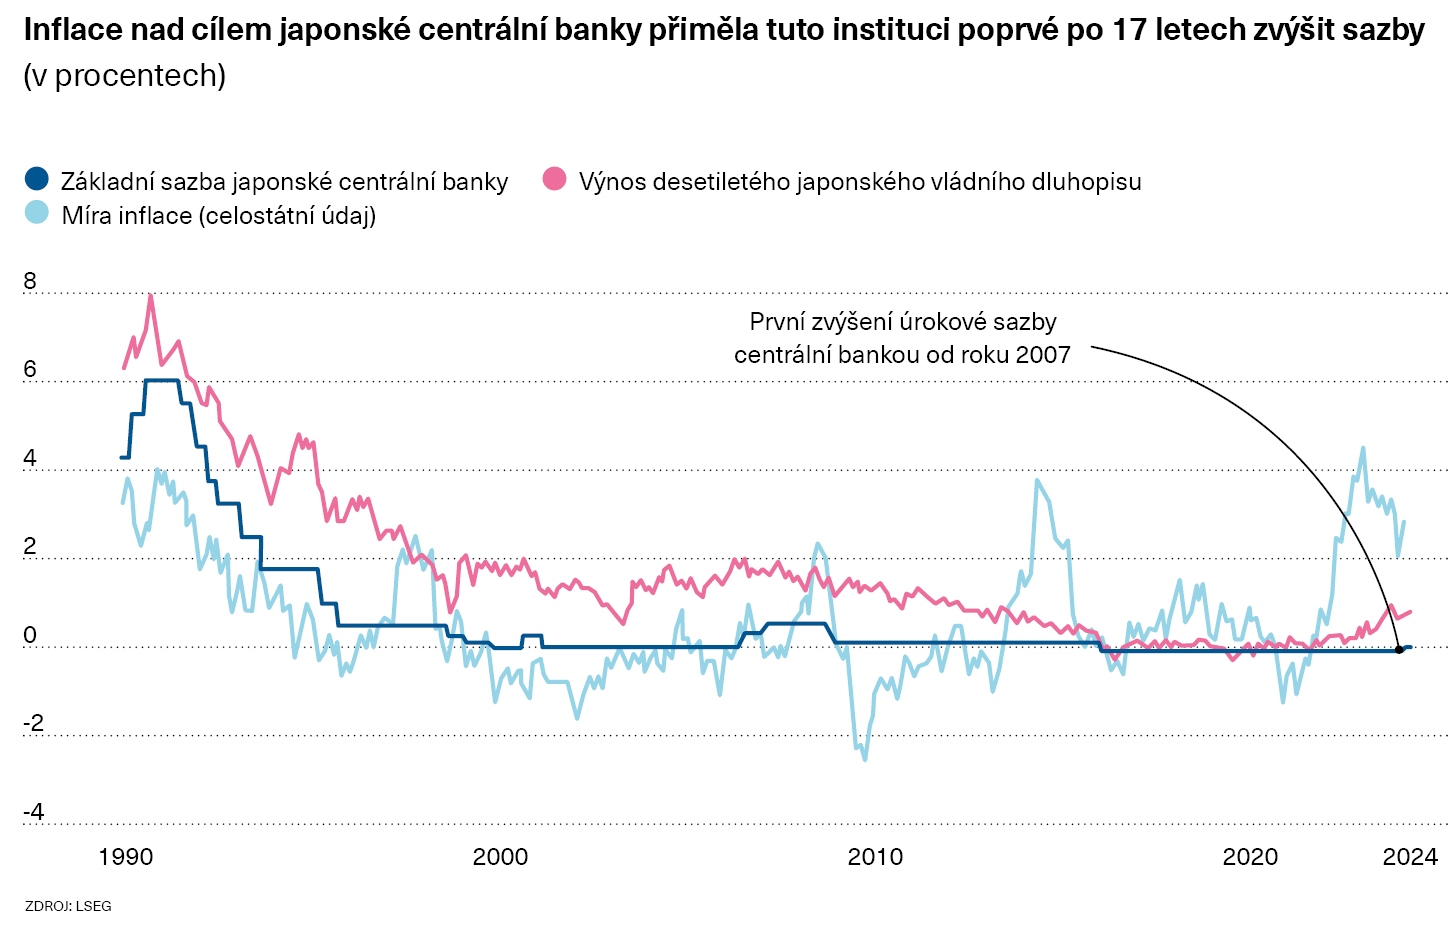
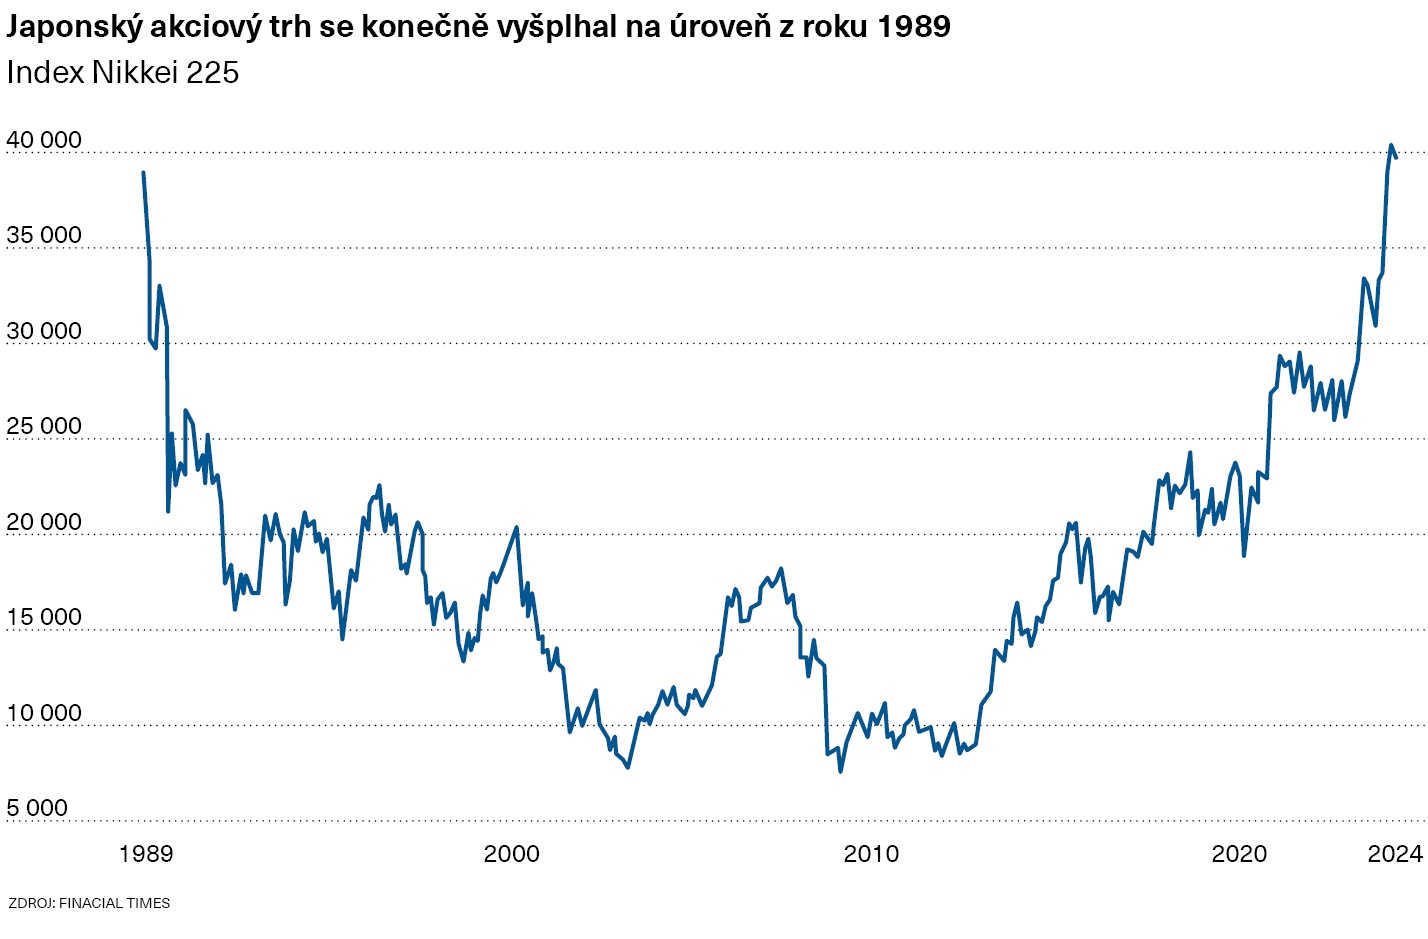
Ceny v Japonsku začaly růst na jaře 2022 po dvojím šoku v podobě pandemie covidu-19 a ruské invaze na Ukrajinu. Jádrová inflace, která nezahrnuje volatilní ceny potravin, v únoru meziročně vzrostla o 2,8 procenta. Na to reagovaly mzdy a trhy. Největší zaměstnavatelé se během letošních jarních mzdových vyjednávání dohodli na zvýšení mezd v průměru o 5,3 procenta, což je největší skok od roku 1991, a akciový index Nikkei 225 v únoru konečně překonal předchozí maximum dosažené před 34 lety. Měsíc nato japonská centrální banka ukončila éru záporných úrokových měr, tedy jeden z nejkontroverznějších měnověpolitických experimentů, a poprvé od roku 2007 náklady na půjčky zvýšila.
Po dvou letech mírné inflace se „začaly projevovat příznivé účinky uzavřeného kruhu růstu mezd a cen, takže centrální banka zvýšila úrokové sazby,“ říká profesor ekonomie na Tokijské univerzitě a odborník na měření inflace Cutomu Watanabe. „Ještě tam nejsme, ale Japonsko postupně směřuje k normálnímu vývoji,“ dodal.
Guvernér japonské centrální banky Kazuo Ueda v březnu prohlásil, že jeho instituce už bude moci provádět „normální měnovou politiku“ a ukončí kontrolu výnosové křivky. „Lidé by měli žít, aniž by si uvědomovali existenci centrální banky,“ uvedl v časopise, který banka vydává. „Nyní se nacházíme v přechodném období, po němž bychom se mohli do takové situace dostat, pokud se věci budou dobře vyvíjet,“ nastínil guvernér.
Ne všichni jsou si tím jistí. Někteří ekonomové poukazují na pomalé přijímání principu trvale rostoucích cen ve společnosti, zatímco jiní diskutují o tom, zda oficiální ekonomické údaje odrážejí skutečný obraz situace. A už vůbec nikdo netvrdí, že zmizely dlouhodobé strukturální problémy – především demografický vývoj a míra zadlužení.
„Ještě je třeba počkat na jasné důkazy ohledně růstu reálných mezd, schopnosti domácností čelit obecnému růstu cen a posunu ve spotřebě, úsporách a investičních rozhodnutích, které budou signalizovat, že onen ‚uzavřený kruh‘ přetrvá,“ říká Naomi Finková, která se věnuje strategii ve společnosti Nikko Asset Management. „Bude potřeba vykonat spoustu práce a předložit důkazy o tom, že jsme se vrátili na cestu vyváženého růstu,“ míní Finková.
Země vycházející staroby
Většina japonských představitelů ovšem rozhodně žádný dějinný okamžik neoslavuje. Mnozí z nich naopak vyzývají centrální banku, aby postupovala pomalu, normalizovala svou měnovou politiku a vyvarovala se série zvyšování úrokových sazeb, jakou vidíme v Evropě a USA. Důvodem jejich opatrnosti jsou strukturální problémy země – klesající a stárnoucí populace a vysoký vládní dluh v poměru k velikosti ekonomiky – a nástup deflace v okolních zemích. Zejména Čína se nyní potýká s poklesem cen a její zpomalení by mělo vážné dopady na globální ekonomiku.
Růst spotřebitelských cen se již téměř dva roky pohybuje nad dvouprocentním cílem japonské centrální banky, přesto premiér Kišida varuje před předčasnými závěry, že deflace v Japonsku je u konce.
Jednu z hlavních obav představuje deflační myšlení, které se ve společnosti zakořenilo. „Starší lidé pobírající důchod si možná přejí, aby inflace zmizela. Mají totiž pocit, že když ceny nerostly, byl život jednodušší. Budeme narážet na odpor. Vzhledem k tomu, že se obecné smýšlení teprve začíná měnit, bude počet lidí odmítajících změny poměrně velký,“ vysvětluje Watanabe.
Ke změně postoje nepřispívá ani nízká výkonnost japonské ekonomiky. Podle nedávného průzkumu úřadu vlády uvedlo rekordních 63,2 procenta dotázaných, že se necítí finančně zajištěni. Slabá je nadále i spotřeba, zatímco kurz japonského jenu, jehož pohyb je primárně ovlivňován měnovou politikou USA a silou dolaru, klesl na nejnižší úroveň za posledních 34 let. Investoři totiž očekávají, že japonské úrokové sazby zůstanou blízko nuly, ačkoli sazby v USA a jinde zůstávají vysoké.
„Ekonomické podmínky (pro normalizaci měnové politiky) zatím nejsou naplněny,“ říká Sajuri Širaiová, bývalá členka bankovní rady japonské centrální banky. „Centrální banka se k tomuto kroku rozhodla čistě na základě jarních mzdových vyjednávání, což ukazuje, že s ukončením záporných úrokových sazeb spěchala,“ doplňuje nynější profesorka na univerzitě Keió.
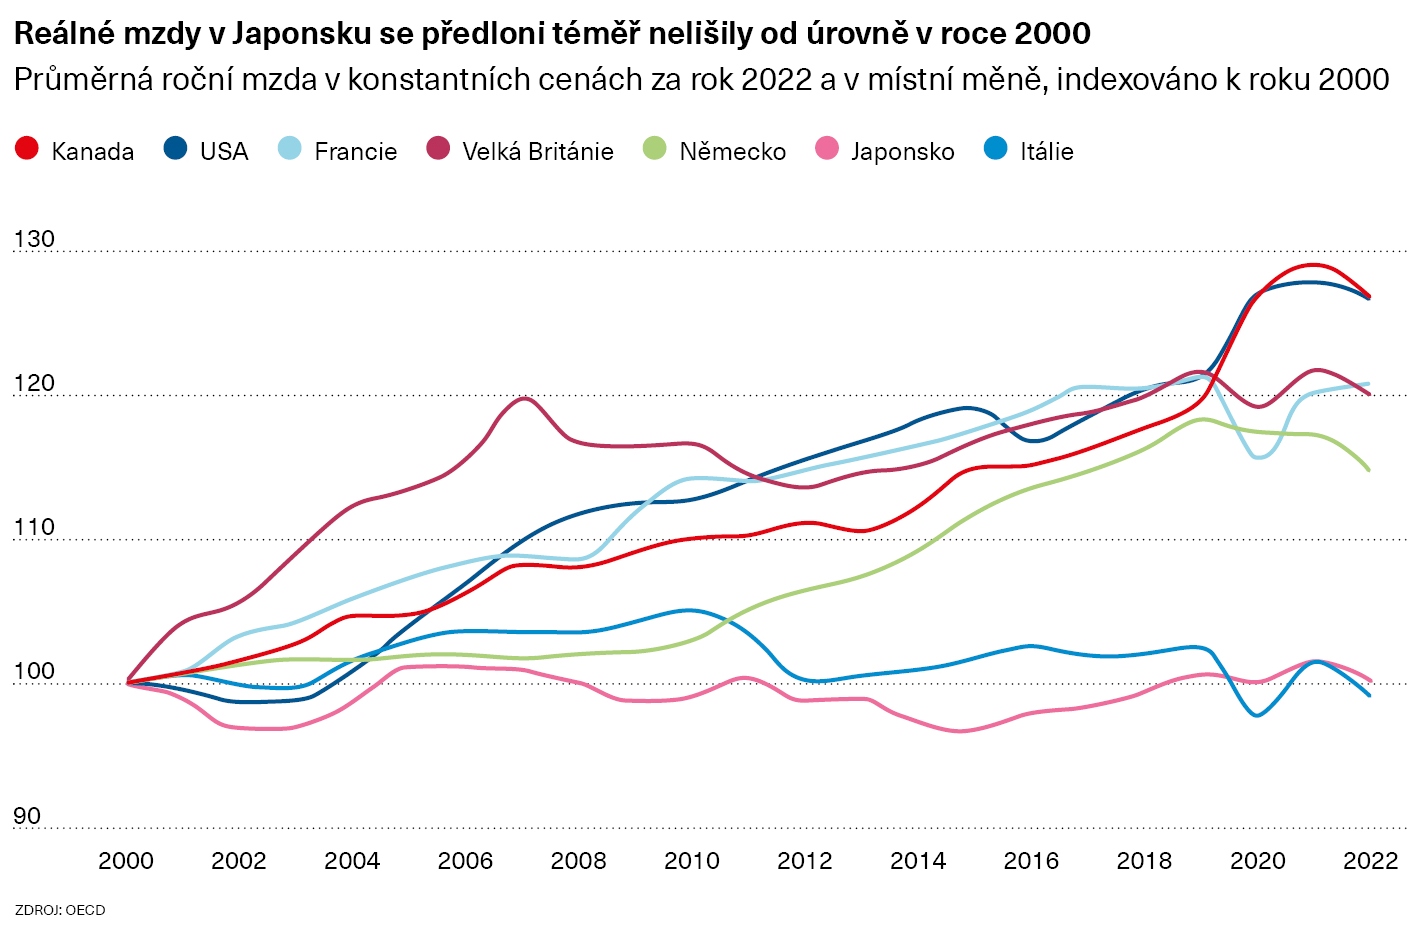
Podle Širaiové je jedním z hlavních zdrojů nejistoty otázka, zda se prudké zvýšení mezd v největších japonských firmách přenese i do malých a středních podniků. Ty zaměstnávají zhruba 70 procent pracovníků v zemi a mají mnohem menší možnosti zvyšovat mzdy, investovat do automatizace nebo hledat jiné možnosti zvýšení produktivity než velké společnosti. Někteří ekonomové doufají, že po důrazných jednáních o mzdách začnou reálné mzdy od léta růst, což by pak mělo přispět ke zvýšení spotřeby. Širaiová však upozorňuje, že překvapivě silný růst mezd o 3,6 procenta loni na jaře se v období od dubna do prosince promítl do růstu průměrných peněžních příjmů o pouhé 1,3 procenta. To je méně než zaznamenaných 1,9 procenta v témže období v roce 2022 a v reálném vyjádření to v důsledku vyšší inflace představuje pokles.
Normalizace? Asi ještě daleko
Podle Mikihira Macuoky, hlavního ekonoma SBI Securities, bude odpověď na otázku ohledně normálnosti japonské ekonomiky z velké části záviset na sektoru služeb, kde nehrají takovou roli dovozní ceny, slabý jen a volatilita energií.
„Máme už mechanismus převodu od mezd k cenám, nebo od cen ke mzdám?“ ptá se ekonom. „Řekl bych, že zatím ne.“ Macuoka upozorňuje, že se dlouho nedaří vyhodnotit, jak hluboce je inflace zakořeněná ve službách. Na rozdíl od USA a dalších vyspělých ekonomik se podle něj Japonsko nemůže spoléhat na signály, jako je růst cen nemovitostí nebo zvyšování nájemného. Místo toho se musí spoléhat na hodnocení relativně velkých subsektorů ekonomiky zdola nahoru, což bývá ošidné.
Izumi Devalierová, vedoucí ekonomického oddělení Bank of America pro Japonsko, zase říká, že důkazy o tom nejsou konzistentní. „Vidíme, že některá odvětví zaměřená na cestovní ruch zvyšují ceny a železniční společnosti zvyšují jízdné,“ připouští. „Nejsme však svědky dostatečné šíře růstu cen, a tak si nemůžeme být jisti, že inflace je pevně ukotvena,“ dodává s tím, že se vláda snaží povzbudit menší firmy, aby se postavily velký podnikům a požadovaly za své služby vyšší ceny.
Zastánci názoru, že trvalý růst cen služeb už je jistý, poukazují na demografický vývoj a nedostatek pracovních sil v Japonsku. Teoreticky by to mělo poskytnout pracovníkům lepší vyjednávací pozici.
„Obrovské zvýšení platů, k němuž v posledních týdnech došlo ve zpravodajství, naznačuje určitou míru strachu mezi japonskými manažery. Bojí se nejen toho, že by mohli prohrát čím dál ostřejší přetahovanou o nové zaměstnance, ale také toho, že by mohlo dojít k odlivu kriticky důležitých pracovníků,“ říká Nicholas Smith, stratég společnosti CLSA Securities Japan.
Objevují se náznaky, že se to již děje. V lednu oznámila skupina Tokyo Shoko Research zabývající se výzkumem na poli úvěrů, že za rok 2023 dojde k meziročnímu nárůstu bankrotů firem vykazujících dluh nad deset milionů jenů (1,5 milionu korun) o 35,2 procenta, přičemž jedním z důvodů má být zvyšování mezd. Bankroty vzrostly ve všech odvětvích zahrnutých do průzkumu, ale míra nárůstu byla nejvyšší ve stavebnictví a službách, které růst nákladů zasáhl nejvíce.
Devalierová však poukazuje na přetrvávající sklon japonských podniků absorbovat inflační tlaky dříve, než je přenesou do zvýšení cen. Jedním z důsledků nedostatku pracovních sil podle ní může být prodlužování čekacích dob na různé služby, což naznačuje inflační tlaky, které se teprve projeví jako vyšší mzdy pro zaměstnance nebo vyšší ceny pro zákazníky.
Macuoka se domnívá, že rozhodnutí centrální banky pohlížet na japonskou ekonomiku jako na „normalizovanou“ bylo předčasné a neodráží realitu přetrvávající ekonomické stagnace. Kvůli klesajícím číslům v oblasti veřejných prací, strojních zakázek a zahájených stavebních prací je nyní podle něj „zvláštní doba“ na zpřísňování úrokové politiky.
A Watanabe dodává, že závazek centrální banky pokračovat každý měsíc v nákupu desetiletých japonských vládních dluhopisů v hodnotě přibližně šesti bilionů jenů (0,9 bilionu korun) byl dalším znamením, že normalizace měnové politiky je ještě daleko.
Nippon jako akciové unikum
Japonský akciový trh byl – stejně jako celá tamní ekonomika – po mnoho let považován globálními správci fondů ve srovnání s ostatními světovými trhy za jedinečný. Velké japonské korporace a podniky často drží velké podíly v jiných kotovaných společnostech a přibližně polovina všech firem se obchodovala pod účetní hodnotou svých aktiv. Nadřazenost zájmů akcionářů, která je jinde běžná, byla v Japonsku méně rozšířená a trh vykazoval neobvyklou tendenci vracet se k dlouhodobému průměru, místo aby se neustále pohyboval směrem nahoru nebo dolů.
Ještě více neobvyklá je skutečnost, že běžní japonští investoři akciový trh nemají zrovna v lásce. Za 34 let od posledního vrcholu indexu Nikkei se zbavili přibližně sedmdesáti bilionů jenů (10,8 bilionu korun) domácích akcií a více než polovinu celkových finančních aktiv drží v hotovosti a depozitech. V dobách, kdy spotřebitelské ceny stagnovaly nebo klesaly, šlo o naprosto racionální chování: proč riskovat s akciemi, když hotovost neztrácí reálnou hodnotu?
S rostoucí inflací však tato logika přestává platit: střadatelé vidí, že ceny rostou a kupní síla hotovosti klesá. Mnozí se tak budou muset poprvé v životě zamyslet nad výnosy a návratností. Japonské akcie zároveň vstoupily do neobvykle dlouhého býčího trhu, který pohánějí podniky adaptující se globálním normám. A lidé se – alespoň podle analytiků – najednou začínají více zajímat o finanční trhy.
Částečně této situaci napomohla vláda, když počínaje letošním rokem dramaticky zvýšila objem daňově odečitatelného investičního programu – Nippon Individual Savings Account (Nisa). Hlavní akciový stratég společnosti Mizuho Securities Masatoši Kikuči uvádí, že loni v prosinci si japonští střadatelé otevřeli 21,3 milionu účtů Nisa, na něž vložili 35,4 bilionu jenů (5,5 bilionu korun). Údaje asociace Japan Securities Dealers Association dále ukazují, že letos v únoru bylo založeno více než půl milionu nových účtů Nisa, zatímco nedávná čísla centrální banky dosvědčují, že hodnota akcií a investičních fondů v držení domácností nyní činí 382 bilionů jenů (59 bilionů korun), což je o 27 procent více než loni.
Za dekádu prvně zdražené pivo
Stále častější jsou také fúze a akvizice, přičemž tokijská burza cenných papírů zahájila seriózně vyhlížející kampaň, jejímž cílem je přimět firmy, aby se soustředily na náklady na kapitál a návratnost vlastního kapitálu. Ve světle těchto skutečností se stále více globálních investorů chystá přeřadit Japonsko mezi trhy, kde se ceny akcií řídí stejnými faktory jako všude jinde.
Kupříkladu Bruce Kirk, hlavní japonský akciový stratég banky Goldman Sachs, však říká, že stále panuje určitý rozpor mezi očekáváními, že v Japonsku bude nadále převládat průměr, a názory, že normalizace tamní ekonomiky nyní umožní bezpečné srovnávání tamního trhu s ostatními.
„V této fázi ekonomického cyklu se většina sektorů obchoduje na střednědobých maximech nebo blízko nich, takže se rozhodně hledá nový benchmark,“ říká. „Měnová politika se normalizovala, deflace je zřejmě u konce, mzdy opět rostou a díky tokijské burze jsme uprostřed masivní fáze růstu hodnoty. Takže v současné době je ve hře mnoho nových faktorů,“ dodává Kirk.
Ekonomové tvrdí, že změny v chování japonských firem a jejich zaměstnanců jsou nejvýraznějšími signály potenciálního příklonu Japonska k normálu. Vezměme si například výrobce nápojů Asahi, který v říjnu 2022 poprvé po čtrnácti letech zvýšil cenu výrobků v plechovkách. „Docela nás to povzbudilo,“ řekl v březnovém rozhovoru pro Financial Times generální ředitel Acuši Kacuki. „V konečném důsledku jsou spotřebitelé ochotni zaplatit cenu, pokud v ní spatřují hodnotu,“ uvedl.
A japonští odboráři tvrdí, že se objevují i známky historické změny ve vztahu firem a jejich zaměstnanců. Poslušnost, kterou vykazovaly japonské odbory v posledních třech desetiletích, stále více nahrazuje větší sebevědomí posílené nedostatkem pracovních sil.
Katahiro Jasukoči, předseda Japonského svazu pracovníků v kovoprůmyslu, strojírenství a výrobě, který sdružuje asi 390 tisíc dělníků zaměstnaných převážně v malých a středních podnicích, říká, že společnosti odvolávající se při mzdových vyjednáváních na nedostatek peněz by měly zvýšit ceny svých výrobků a služeb.
„Domníváme se, že je třeba dosáhnout situace, kde bude vždy panovat dvouprocentní inflace a tříprocentní růst mezd,“ říká za odboráře. „Nejde přitom jen o příští rok, ale o dlouhé období, například pěti nebo deseti let,“ avizuje Jasukoči.
Šéfové firem se shodují, že bude zapotřebí dalšího zvyšování mezd, jinak se v širší společnosti dopady neprojeví. „Peněženky se neotevřou, dokud zvýšení mezd nepronikne do společnosti a lidé nebudou mít pocit větší jistoty do budoucnosti,“ říká Masamiči Terabatake, výkonný ředitel Japan Tobacco. A předvídá: „Než to všechno zrychlí ekonomiku, bude to ještě nějakou dobu trvat.“
Kana Inagaki, Leo Lewis, FT