Těžký úkol pro bankéře: Kdy zvýšit úrokové sazby
Nepodaří-li se zastavit inflaci, hrozí katastrofa. Centrální banky nemohou čekat, až se stane pádivou.
V průběhu koronavirové pandemie se spekulovalo, zda po lockdownech kvůli zastavení ekonomik nastane inflace, deflace, či dokonce stagflace. Přišla inflace, kterou posílila ruská invaze na Ukrajinu. Byla by však i bez ní a stalo se z ní jedno z hlavních současných témat. A kvůli jejímu růstu většina centrálních bank zvýšila úrokové sazby.
Pro některé dnešní centrální bankéře je vzorem Paul Volcker (1927–2019), bývalý šéf americké centrální banky Fed, který na začátku osmdesátých let 20. století téměř 20procentním zvýšením sazeb inflaci zastavil, přičemž narostl státní dluh. V důsledku vysokého zadlužení však dnes nelze jeho krok zopakovat. Dalším efektem vyšších sazeb je recese – kvůli drahým penězům se utlumuje ekonomická aktivita. Investice do nemovitostí se zastavují a hrozí, že praskne nemovitostní bublina.
V současnosti je hospodářský růst USA a západních zemí slabý. Recese přichází v nejhorší chvíli, protože globální ekonomika se jen pozvolna zotavuje z pandemie. Není však možné čekat, až se inflace stane pádivou, která časem přeroste v hyperinflaci, jak se stalo například ve Venezuele, Argentině nebo Libanonu.
Svébytnou cestou se vydalo Turecko, které čelí inflaci snižováním sazeb. Prezident Recep Tayyip Erdogan z něho udělal ekonomickou laboratoř, přičemž za normálních okolností by turecká ekonomika měla malou šanci přežít. Rozhodl se zalíbit chudší části obyvatel, aby mu zachovala přízeň i v těžkých ekonomických dobách. Ke zvyšování sazeb přistupují skepticky i Evropská (ECB) a Japonská centrální banka. V Japonsku jsou nízké sazby tradiční a může si je dovolit, protože navzdory vysokému státnímu dluhu dluží především vlastním občanům.
Postoje ECB se sice podobají těm Fedu, ale na rozdíl od něj nehodlá sazby zvyšovat. I poté, co začal tvrdit, že inflace přechodná nebude, ECB tuto skutečnost popírala a očekávala, že se zastaví. Země, které jí jsou postižené, však připomínají, že jde o vážný problém, a pokud ho centrální banky nezvládnou, dopady by mohly být katastrofální.
Fed stále vzorem
V současnosti většina centrálních bank stojí před těžkým rozhodnutím, kdy začít sazby zvyšovat, a to i britská a australská, které je dlouho měly téměř nulové. Bankéři se snaží zvolit takové tempo, aby si ekonomika na jejich zvyšování postupně zvykala. Problém tkví v tom, že inflace je již příliš vysoká a ani navýšení sazeb o čtvrt procentního bodu ji neutlumí.
Vzorem pro většinu centrálních bank zůstává Fed, přestože důvěru v jeho vedení zpochybnila loňská chybná predikce, kdy navzdory rostoucí inflaci ospravedlňovalo svou nečinnost tím, že je přechodná. Měla přestat růst, jakmile se USA a posléze celý svět vrátí do stavu před pandemií. Představitelé Fedu se poněkud komicky snažili vysvětlit, že „přechodná“ může znamenat, že tu inflace bude dlouho.
Nakonec kapitulovali a přiznali, že jiné řešení než zvyšování sazeb neexistuje. První zvýšení o čtvrt procentního bodu letos v březnu trhy přijaly klidně, protože bylo oznámeno dlouho dopředu. Pro mnoho investorů šlo o pozitivní signál, který obnovil důvěru v jednání Fedu. Další změna však na sebe nenechala dlouho čekat. Vedení Fedu přišlo s tím, že bude muset sazby zvyšovat rychleji a v květnu je navýšilo o půl procentního bodu do rozmezí 0,75 až jedno procento.
Rychlý růst sazeb není dobrý pro akciové trhy, což daly najevo, Fed je však zvyšovat musí, aby se inflace nevymkla kontrole. Otázkou je, kolik americký finanční trh snese. Výprodej akcií v první polovině května jde na vrub zejména vyšších sazeb, protože hospodářské výsledky amerických firem za první čtvrtletí překonaly očekávání analytiků.
Fed se sice snažil uklidnit trhy prohlášením, že zatím neuvažuje zvýšit sazby na svém příštím zasedání o tři čtvrtě procentního bodu, což však nemělo žádný dopad. NASDAQ, největší ryze elektronický burzovní trh v USA, poklesl. Nejde totiž o konečnou korekci, ale o sestupnou tendenci, již může změnit až nové prohlášení Fedu.
Čím víc a déle budou akciové trhy klesat, tím větší bude tlak na změnu politiky Fedu. Lze se přít, zda práh představují tři, nebo čtyři procenta, ale pokud zvýšení o půl procentního bodu vyvolalo změnu tendence, budou ji další navýšení podporovat.
ECB zatím nezvyšuje
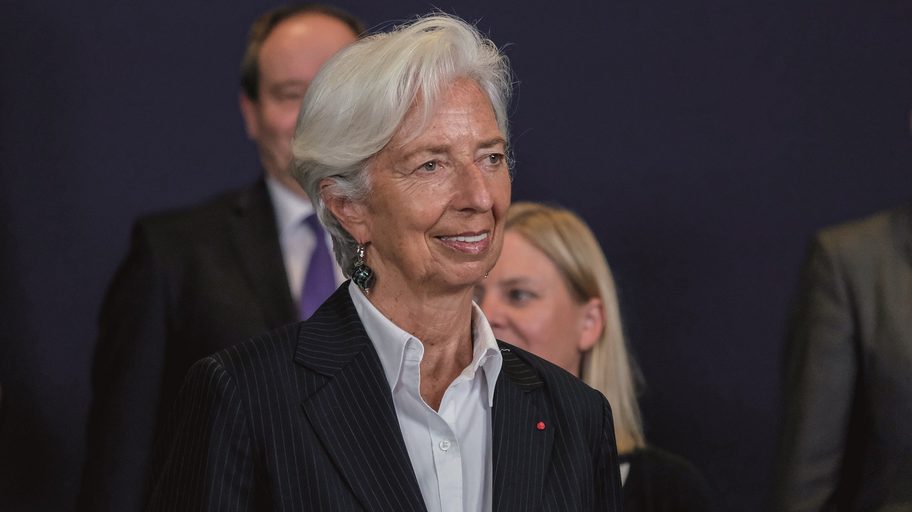
Šéfka ECB Christine Lagardeová však nadále odmítá úrokové sazby zvýšit. Za prvé proto, že dle ní je inflace importovaná a spojená s růstem cen energií, přičemž množství peněz a sazby je nemohou ovlivnit. To je sice pravda, ale většina energií je kótovaná v dolarech a kurz eura vůči dolaru ECB ovlivnit může.
Kvůli její nečinnosti a zvyšování sazeb se však pomalu blíží paritě. Od začátku letošního roku euro vůči dolaru oslabilo o sedm procent. Kdyby ECB sazby zvýšila dříve a rychleji než Fed, mohlo být dnes silnější a ceny u benzinových pump pro evropské řidiče mnohem stravitelnější.
Za druhé proto, že struktura amerického pracovního trhu je jiná než v Evropě. Po koronavirové pandemii se mnoho Američanů nevrátilo do zaměstnání, což způsobilo velkou poptávku po pracovní síle, která podporuje růst platů v USA. To se neděje ve velkých evropských státech, jako je Francie, Itálie nebo Španělsko. Pracovní síly je v nich zatím dostatek a zaměstnavatelé nemusejí zvyšovat platy, proto se zatím daří inflaci tlumit.
To neplatí pro evropské země, kde je nižší nezaměstnanost a nízká minimální mzda, protože v nich zaměstnavatelé zvyšovat platy musejí. Tato situace zvyšuje napětí mezi členskými státy Evropské unie, neboť mají odlišnou inflaci. V dubnu byla nízká ve Francii (4,8 procenta) a Finsku (5,7) a vysoká v Litvě (16,8) a na Slovensku (11,8 procenta). Navzdory těmto rozdílům však bude tlak na zvýšení sazeb sílit.
Pravý důvod, proč ECB odmítá sazby zvyšovat, od Lagardeové nezazněl, sdělil ho guvernér francouzské centrální banky François Villeroy de Galhau. Dle něho při současném zadlužení Francie ji každé zvýšení sazeb o jedno procento přijde na dalších 40 miliard eur na obsluhu státního dluhu. Tato částka odpovídá ročnímu rozpočtu francouzského ministerstva obrany, přičemž Francie má jednu z největších armád v Evropě. Z toho vyplývá, že i jednoprocentní sazba bude pro některé státy s vysokým zadlužením velkým problémem.
V průběhu pandemie státní dluhy většiny členských zemí EU obrovsky narostly, protože se snažily udržet své ekonomiky v chodu. Zadlužení vzhledem k HDP má vysoké Řecko (193 procent), Itálie (151), Portugalsko (127), Španělsko (118) a Francie (113). Oproti nim je relativně málo zadlužené Německo (69,3 procenta), Finsko (65,8), Nizozemsko (52,1) a Estonsko (18,1). I zde platí, že méně zadlužené státy mohou řešit inflaci jinak než předlužené. Napětí mezi nimi poroste ještě rychleji, až se začnou úrokové sazby zvyšovat.
Lagardeová by uvítala, kdyby se podařilo odsunout zvýšení sazeb až na letošní třetí čtvrtletí, přičemž by nebylo vysoké, ale jen minimální – na konci roku by dosáhly jednoho procenta. Mezi tím by inflace v USA mohla začít zpomalovat, čímž by ECB měla důvod sazby nezvyšovat. Na toto řešení spoléhá. Jeho nevýhodou je však křehkost.
Předpokládá totiž, že se přinejmenším příští dva roky nestane nic zlého. Pokračování války na Ukrajině, návrat covidu nebo silný útlum čínské ekonomiky však naznačují, že se tento scénář zřejmě nepodaří uskutečnit. ECB bude muset pod tíhou okolností sazby radikálně zvýšit. Zůstává tedy otázkou, zda by neměla přiznat chybu a učinit to již teď.