Rok 2024: Jak nejlépe investovat
Po úspěšném loňském roce dojde na investičním trhu k mírnému útlumu, výrazněji porostou hlavně akcie.
Uplynulý rok byl z hlediska investic a jejich zhodnocení jako na houpačce. Sotva se světové hospodářství vzpamatovalo z následků covidové pandemie, negativně působila ruská agrese na Ukrajině. Přes počáteční propad však trhy koncem roku opět rostly a pro investory skončil rok 2023 pozitivně. Letos by podle analytiků měly investice zažít mírné ochlazení, v některých sektorech lze však i přesto čekat výraznější růst.
Konec dobrý, všechno dobré
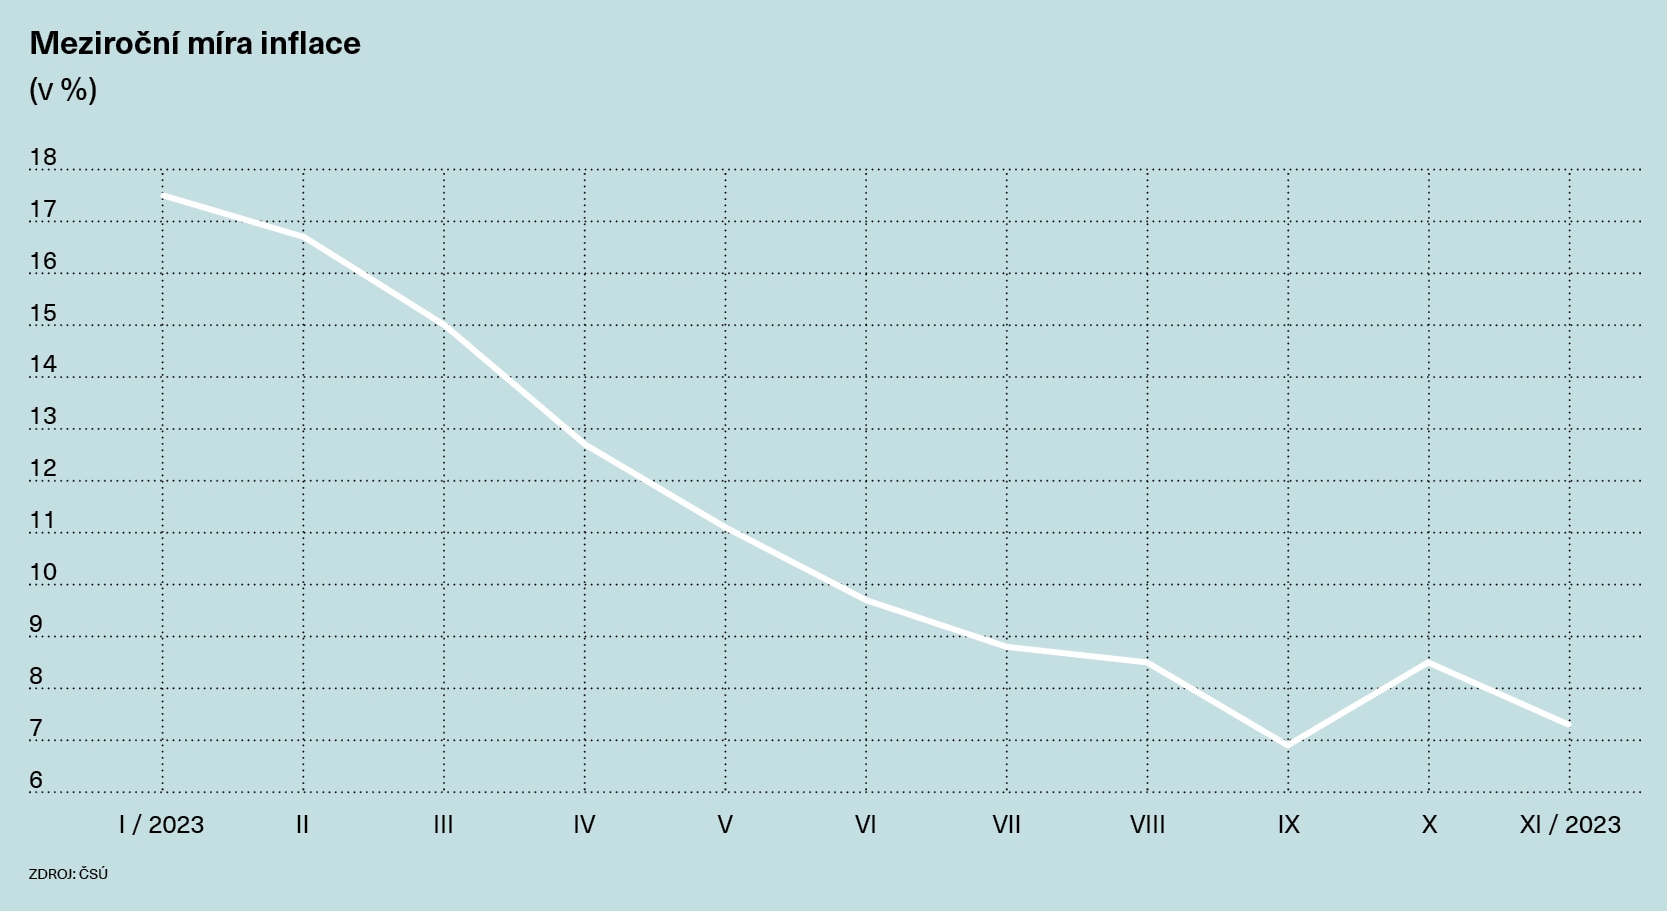
Optimismus vnesl na trhy v polovině loňského roku dlouho očekávaný konec růstu inflace. Tento trend se projevil i v Česku, které patřilo ke světovým inflačním špičkám. „Investoři začali vyhlížet ustávání vysoké inflace, které centrálním bankám umožní přestat zvyšovat úrokové sazby. Toto očekávání se investorům zřejmě vyplní. Šéf amerického Fedu Jerome Powell naznačil, že současná základní úroková sazba 5,5 procenta už zřejmě bude vrcholem v cyklu a některé banky čekají, že již v březnu dojde k prvnímu snížení sazeb,“ říká analytik J&T Banky Pavel Ryska. Index pražské burzy PX 50 tak díky tomu přes poklesy převážně kolem poloviny roku zaznamenal za celý loňský rok růst přes 16 procent. Světové burzy na tom loni byly ještě lépe: americké akcie měřené indexem S&P 500 vzrostly o 24,2 procenta, zatímco index Nasdaq Composite dokonce o více než 40 procent.
Dalším faktorem stojícím za výrazným růstem akciových trhů byl podle Rysky nástup umělé inteligence. Do jejího vývoje se pustily velké IT firmy Microsoft, Meta či Google a investoři v ní vidí velký potenciál pro zvýšení produktivity v řadě různých odvětví. „Právě to byl důvod optimismu investorů. Nejvíce z tématu umělé inteligence profitovala firma Nvidia, která jako jedna z mála dodává čipy schopné umělou inteligenci pohánět. Tato společnost si připsala největší zhodnocení z indexu S&P 500 se ziskem 231 procent,“ popisuje Ryska.
Dařilo se i trhu s dluhopisy, jejichž výnosy v důsledku zpomalení ekonomiky stoupaly. „Nejširší globální dluhopisový index Bloomberg-Global Aggregate připsal v roce 2023 velice solidní zhodnocení na úrovni přibližně pěti procent. Dluhopisové výnosy do doby splatnosti se přitom z celkového globálního pohledu nyní pohybují na nejvyšších úrovních za posledních 15 let,“ upozorňuje investiční stratég společnosti Conseq Investment Management Michal Stupavský.
Z tradičních investičních nástrojů se velmi dobře zhodnocovalo i zlato, které přesáhlo hranici dvou tisíc dolarů za troyskou unci a jehož cena za celý loňský rok vzrostla o necelých sedm procent zejména díky prudšímu růstu koncem roku v důsledku války v Gaze. „Řada správců portfolií usoudila, že je třeba aktiva více zajistit vůči rostoucímu geopolitickému riziku ve světě. Nárůst ceny zlata o 12 procent od začátku izraelsko-palestinského konfliktu je největší ze srovnatelných událostí za posledních 30 let, například ve srovnání s reakcí ceny zlata na válku v Perském zálivu či útoky z 11. září 2001,“ podotýká Ryska z J&T Banky. Naopak stříbro, které je kromě investičního kovu i průmyslovou komoditou, doplatilo na pokles poptávky výrobního sektoru a za loňský růst si připsalo pouze dvouprocentní růst.
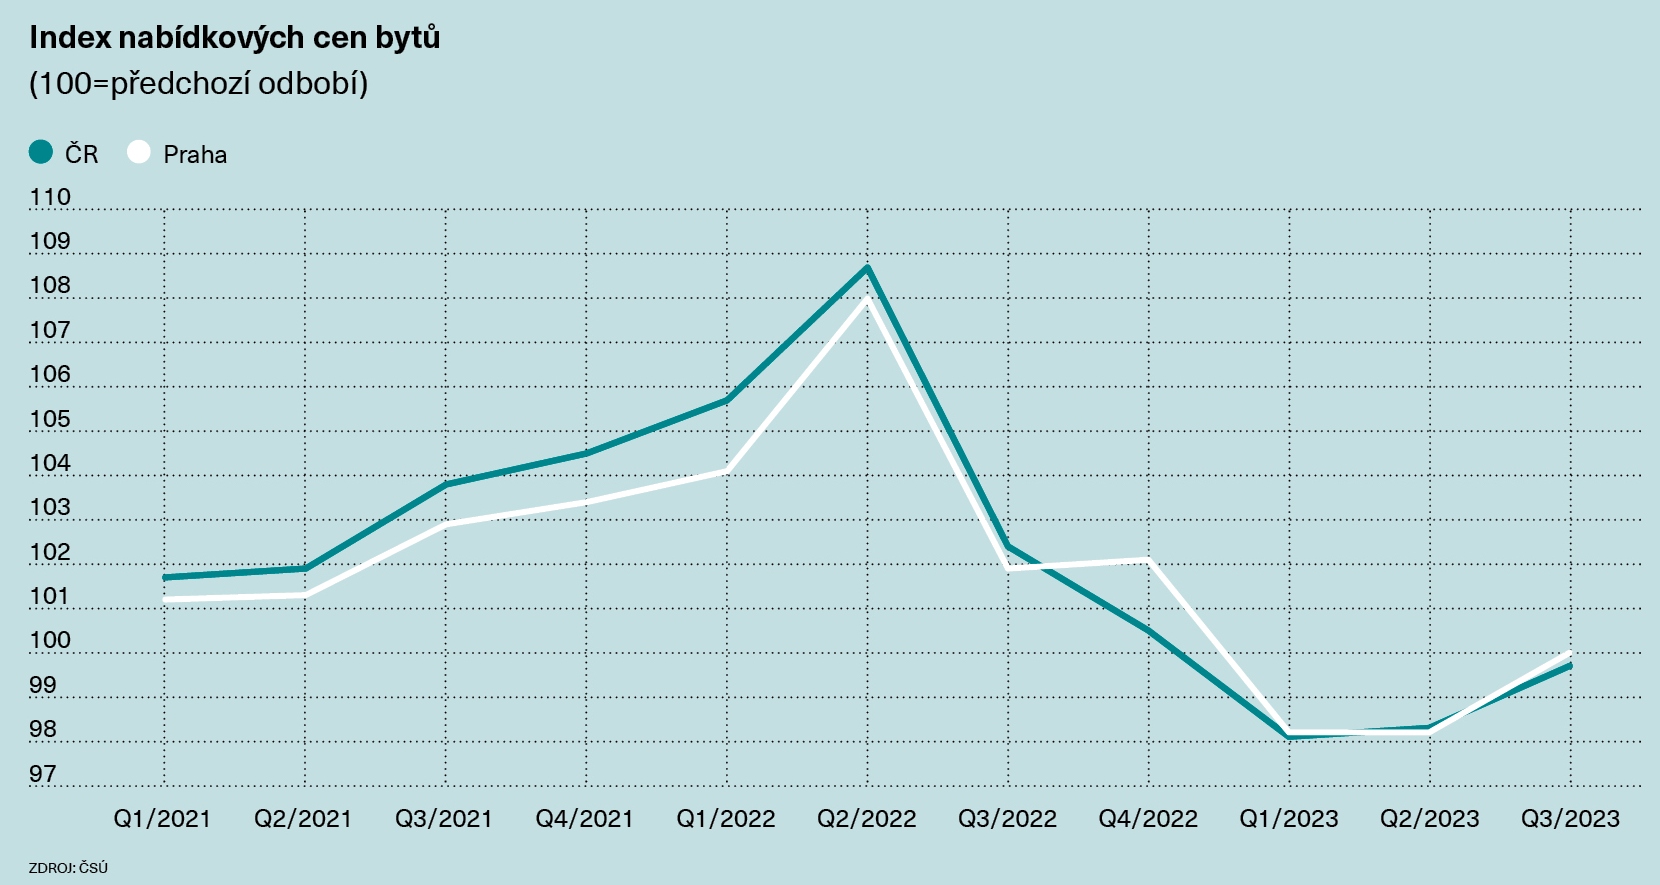
Ceny rezidenčních nemovitostí se po mírném poklesu v roce 2022 loni stabilizovaly. Trh oživily prodeje nových bytů v Praze v druhé polovině roku a pokles cen byl tak podle Rysky mírnější než v některých dalších evropských zemích. „Například v Německu či na severu Evropy došlo k podstatně většímu propadu cen a existenčním potížím velkých investorů do realit, například obřího švédského Heimstadenu,“ říká Ryska.
Situace není lepší ani u komerčních nemovitostí, kde došlo loni ke snížení objemu investic. Nemovitostní fondy tak v roce 2023 podle dostupných informací nedosáhly dvouciferných výnosů, na něž byly zvyklé z minulých let.
Akcie porostou
Většina analytiků oslovených týdeníkem Euro očekává v letošním roce pokračující růst akciových trhů, především v USA, ačkoli pozitivní faktory, které budou trhy ovlivňovat, se projevily už koncem loňského roku. „Aktivity centrálních bank a vývoj firemních zisků budou opět podporovat akciové trhy a očekávám, že akcie naplní svůj předpoklad dlouhodobě nejvýnosnějšího aktiva na trhu,“ domnívá se portfolio manažer Fio banky David Brzek. Růst možná nebude tak výrazný jako loni, ale očekávané snížení úrokových sazeb a další pokles inflace povede k oživení ekonomiky především v USA. „Ziskovost amerických firem v rámci indexu S&P by po loňské stagnaci měla opět nabrat na dynamice a aktuálně se očekává nadprůměrná hodnota na úrovni 12 procent,“ předpovídá Brzek.
V roce 2023 výrazně posilovaly akcie amerických technologických firem a rychlé tempo inovativních řešení využitelných v řadě oborů lidské činnosti by mohlo růst podpořit i v letošním roce. „Věřím, že bude dále pokračovat dominance technologických titulů etablovaných společností. Momentálně se nacházíme v bezprecedentní etapě technologických inovací, což se promítá nejen v důvěře investorů, ale také v samotných výsledcích,“ domnívá se analytik investiční společnosti DRFG Filip Emmer. Podle Michala Stupavského z Conseq Investment Management se ale akcie technologických firem dostaly na neudržitelnou úroveň.
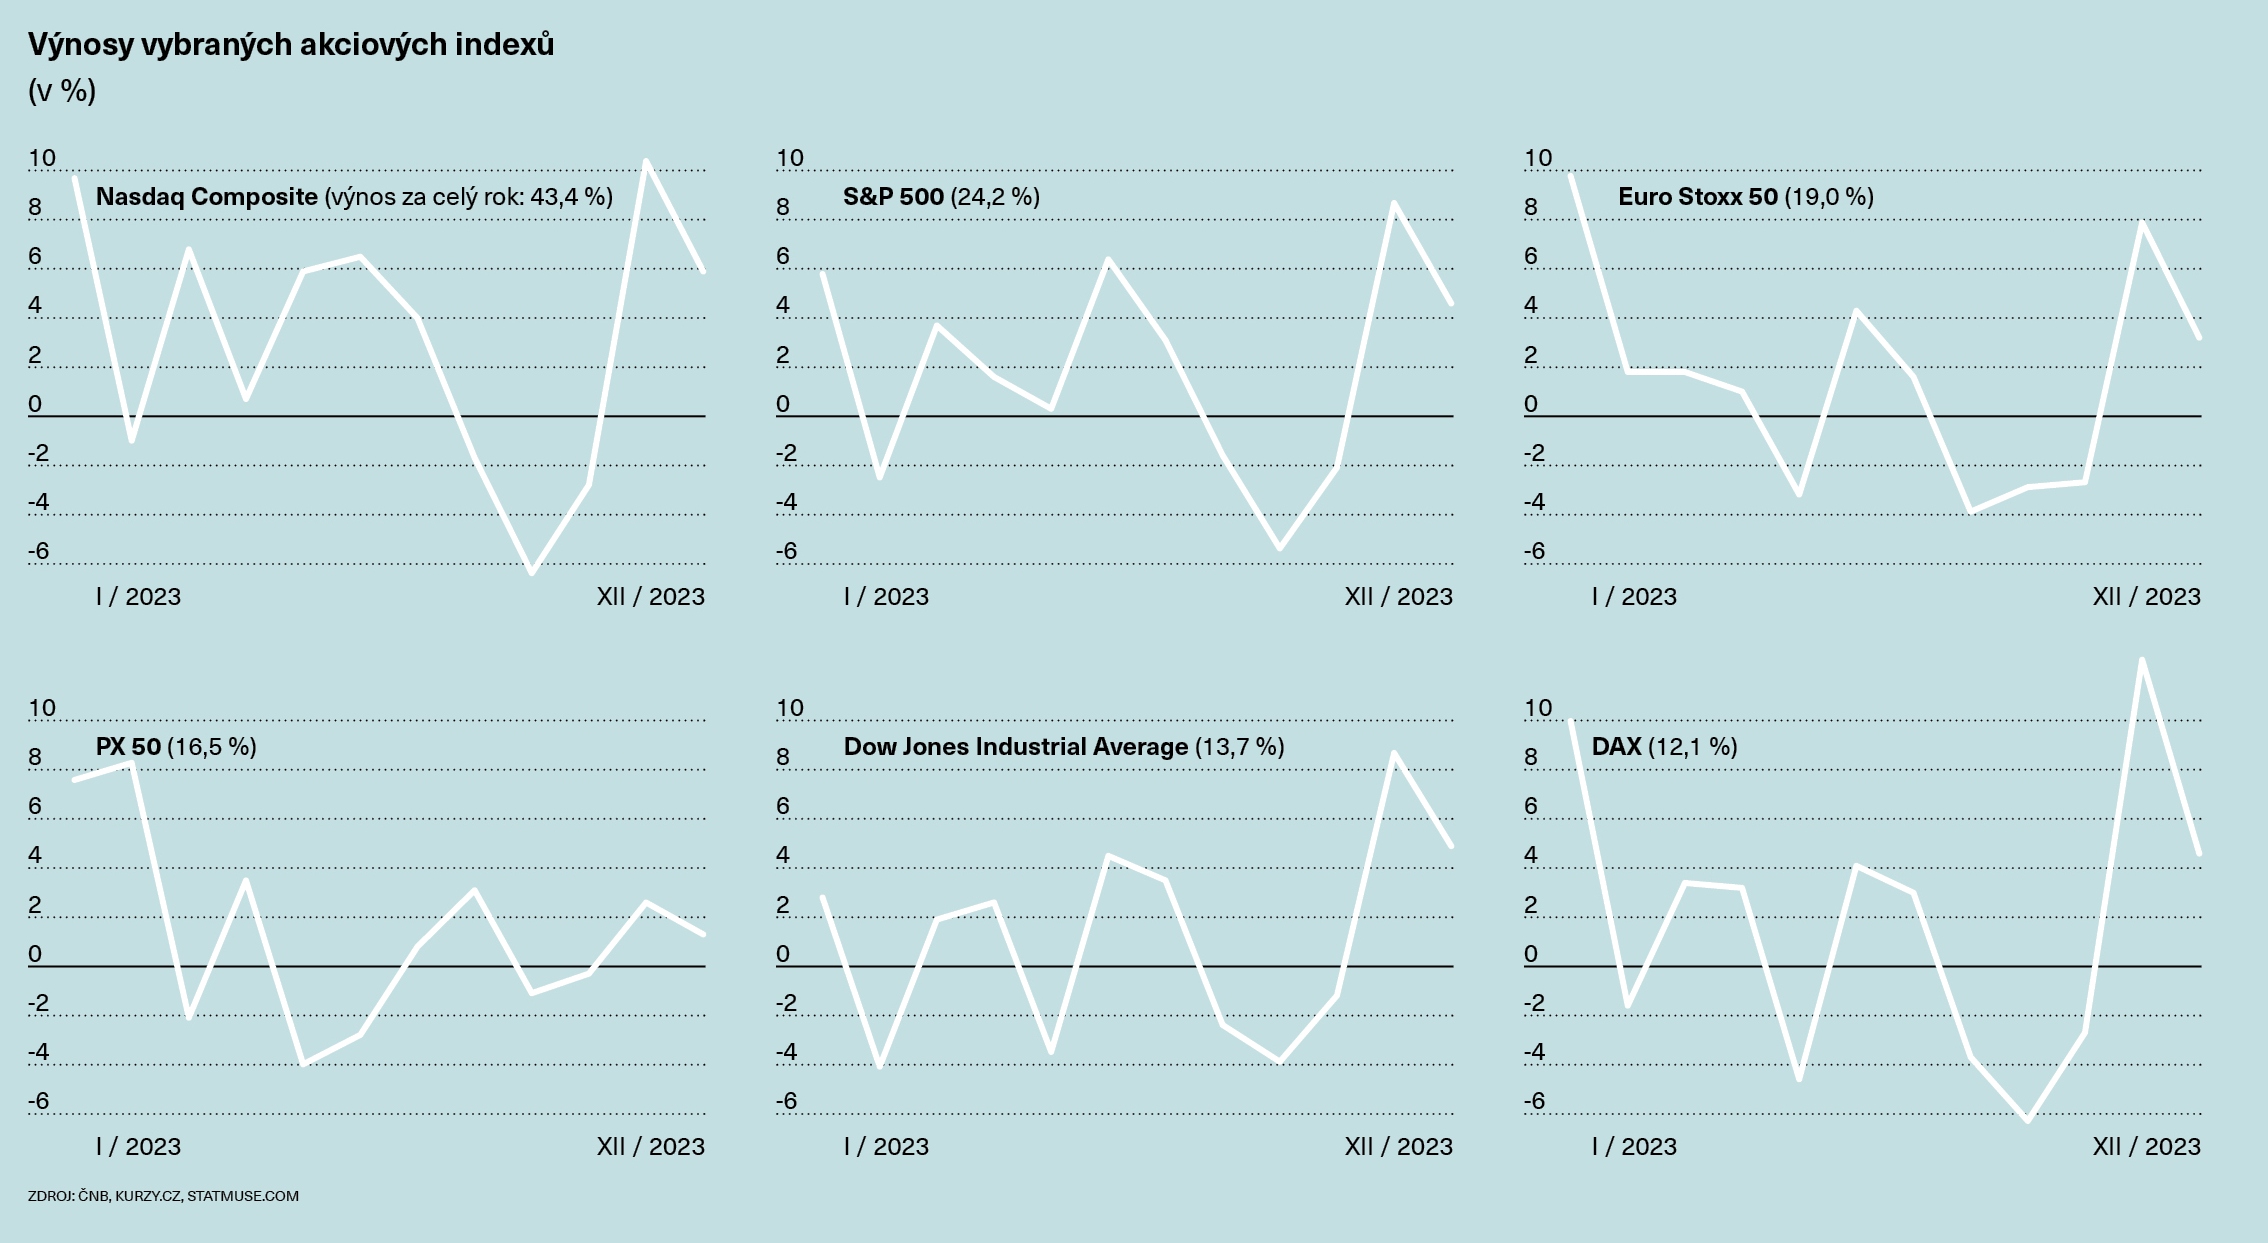
„Tyto akcie v roce 2023 připsaly astronomické zhodnocení, v průměru kolem 100 procent. Ocenění těchto akcií se po takto dramatickém růstu dostalo na neudržitelné bublinové úrovně s průměrným P/E – poměrem ceny akcie k zisku na akcii – na úrovni 37násobku,“ upozorňuje Stupavský. I on ovšem nejvyšší míru zhodnocení, i když nižší než loni, předpokládá právě na akciovém trhu. „Loni dosáhlo zhodnocení hlavních akciových indexů v průměru přibližně 20 procent a pro rok 2024 očekávám slabší výnosy, někde mezi pěti až deseti procenty. Kladnou akciovou výkonnost by měly podpořit především pokračující klesající míry inflace napříč světovou ekonomikou a pravděpodobný začátek snižování cyklu základních úrokových sazeb klíčových centrálních bank,“ dodává Stupavský.
Nejvyšší zhodnocení očekává od nejníže oceněných akciových sektorů, mezi které patří energetika, především ropné a plynárenské firmy, finanční služby a elektrárenské společnosti. „Průměrná valuace P/E těchto akciových sektorů se z celkového globálního pohledu pohybuje kolem 12násobku ročních zisků, zatímco nejširší globální akciový index MSCI All Country World se nyní obchoduje podstatně výše za 19násobek ročních zisků,“ popisuje. Dařit se vzhledem k vysoce nestabilní bezpečnostní situaci a rostoucím vládním investicím do zbrojení bude také obrannému průmyslu.
Zvláštní kapitolou je český akciový trh, který se v posledních letech příliš dynamicky nevyvíjel a ani v letošním roce nelze čekat podstatnější změny. Nejvyšší růst na pražské burze – přes 25 procent – zaznamenaly akcie bankovní společnosti Erste, kterým pomohly rekordní výsledky skupiny a očekávání vyšších dividend v letošním roce. „Domácí kapitálový trh bude z velké části ovlivněn postojem státu k transformaci společnosti ČEZ a dani z mimořádných zisků. Bankovní sektor bude opět zdrojem velmi zajímavého dividendového výnosu. Pokračující růstový příběh lze hledat u menších společností typu Gevorkyan, Karo Leather či Bezvavlasy,“ říká David Brzek z Fio Banky.
Oživení trhu s nemovitostmi
Rezidenční nemovitosti patří v Česku vzhledem ke stavu tuzemského trhu s byty k vůbec nejpopulárnějším investičním nástrojům. Po mnohaletém růstu došlo v posledních letech k mírnému poklesu cen a budoucí vývoj bude záviset především na politice České národní banky a jejím nastavení úrokových sazeb. „Očekávám, že ceny rezidenčních nemovitostí v Česku budou také v roce 2024 pokračovat v mírném poklesu, protože jsou stále velice silně nadhodnocené, a to jak vzhledem k průměrné mzdě v české ekonomice, tak i například vzhledem k výnosům do doby splatnosti českých vládních dluhopisů,“ domnívá se Michal Stupavský z Conseq Investment Management.
Razantnější snížení úrokových sazeb by ovšem mohlo zájem kupujících o domy a byty oživit. „Předpokládám, že letos skončí období stagnace. Poptávka se za uplynulé dva roky nepatrně obměnila, svou pozici upevnili zejména institucionální investoři, kteří na trhu operovali již před rokem 2021. Ti část poptávky z řad domácností stále nahrazují. Dlouhodobě očekávám tempo růstu cen nemovitostí od sedmi do deseti procent v závislosti na regionu, pro rok 2024 odhaduji růst mezi třemi a šesti procenty,“ říká Filip Emmer z DRFG. Vliv bude samozřejmě mít i tempo výstavby nových bytů, u něhož zatím nelze čekat výraznější zrychlení.
Investice do komerčních nemovitostí v uplynulých letech v Česku stagnovaly, ale podobně jako u nemovitostí rezidenčních by je mohly oživit nižší úrokové sazby i zlepšený výkon ekonomiky. To by se podle poradenské společnosti Cushman & Wakefield mohlo projevit na růstu výnosů ve všech sektorech, zejména v oblasti kancelářských nemovitostí. „Nájemní aktivita zůstává navzdory hospodářskému zpomalení relativně silná a ve všech sektorech se očekává růst nájemného,“ uvádí výhled Cushman & Wakefield na letošní rok. To se týká i maloobchodních prostor.
„Prodejny potravin a diskontní prodejny v retail parcích se ukázaly jako nejdefenzivnější část komerčních nemovitostí. Lidé potřebují nakupovat potraviny pravidelně, bez ohledu na ekonomické podmínky,“ míní Roman Latuske z nemovitostních fondů ZDR Investments. „Portfolio retail parků generuje velmi stabilní výnosy a je schopné čelit ekonomickým výkyvům. Z dlouhodobého hlediska se navíc ukazuje, že tento typ investice dokáže efektivně překonávat inflaci, což činí retail parky atraktivním a spolehlivým investičním nástrojem,“ dodává.
Opatrně s dluhopisy i private equity
Zajímavé zhodnocení lze v letošním roce čekat od vládních dluhopisů, ačkoli podobně jako u akcií mají dluhopisy podle některých analytiků už nejvyšší růst za sebou. „Výnosy vládních dluhopisů zůstávají i po poklesu na stále atraktivních úrovních a zajišťují investorům pohodlný kladný reálný výnos při malém riziku větších ztrát,“ domnívá se portfolio manažer společnosti Generali Investments CEE Martin Pohl. Snižování úrokových sazeb centrálními bankami nicméně povede k dalšímu poklesu hodnoty dluhopisů.
„Pro jejich držitele tento vývoj bude přinášet kapitálový výnos v kontextu růstu cen dluhopisů,“ připomíná David Brzek z Fio Banky.
Zatímco vládní dluhopisy představují relativně bezpečnou investici, i když s nižším výnosem, u dluhopisů vydávaných firmami a korporacemi je podle analytiků na místě zvýšená obezřetnost. „Kombinace stále atraktivních bezrizikových výnosů a výhledu na ekonomické oživení a pokles defaultních sazeb vytváří příznivé prostředí pro korporátní dluhopisy. Investoři však musí počítat s jejich slabší likviditou, která v období stresu vede k faktické nemožnosti korporátní dluhopisy prodat za rozumné ceny,“ říká Martin Pohl a doporučuje proto spíše dluhopisy s kratší splatností. „Ty jsou méně citlivé na případnou korekci rizikových aktiv,“ dodává.
Podle některých expertů by se však drobní investoři měli korporátním dluhopisům zcela vyhnout. „Dlouhodobě varuji, že individuální emise nepatří do rukou retailových investorů. Čest výjimkám, ale český dluhopisový korporátní trh je doslova zaplevelen velkou řadou problematických emisí, jejichž splacení je značně nejisté. Těmto investicím se opravdu doporučuji vyhnout a přenechat toto dobrodružství ostatním,“ radí hlavní investiční stratég společnosti ČSOB Asset Management Jaroslav Vybíral.
Vzhledem k očekávanému oživení ekonomiky se nabízejí i investice do private equity. Ty se obvykle realizují prostřednictvím fondů, jež přímo investují do soukromých firem a získávají tak vliv na řízení podniků a podíl na jejich výsledcích. V Česku zatím není tento investiční sektor tak rozvinutý jako na některých západních trzích a i proto skýtá zajímavé investiční příležitosti, ačkoli hlavní růst už má i tento investiční obor zřejmě za sebou. „Trh s private equity od globální finanční krize v roce 2008 až do roku 2022 extrémně těžil z prakticky nulových úrokových sazeb klíčových centrálních bank a programu kvantitativního uvolňování,“ popisuje Stupavský z Conseq Investment Management. „To se ovšem zásadním způsobem změnilo v průběhu roku 2022, kdy velice prudce vystřelila inflace a centrální banky byly nuceny masivně zvýšit základní úrokové sazby. Na přelomu roku 2023 a 2024 je přitom inflace z celkového globálního pohledu stále velice silně zvýšená, úrokové náklady z dluhového financování jsou na patnáctiletých maximech a světová ekonomika zpomaluje. Kvůli tomu jsme již zaznamenali na trhu s private equity určité ochlazení, které bude podle mého názoru velice pravděpodobně pokračovat i v průběhu roku 2024,“ předpovídá.
I proto bude private equity podobně jako další aktiva náročná na financování méně atraktivní než v uplynulých letech. „Likvidity bude v roce 2024 málo, externí financování bude drahé a málo dostupné. Cenová korekce řady ,privátních‘ aktiv stále nebyla dostatečná a vidíme stále velký potenciál po čištění trhu,“ konstatuje Martin Pohl z Generali Investments CEE.