Silná koruna není odraz jen příznivého vývoje
Významnou část samotné podstaty mimořádného zpevňování koruny představuje inflace, respektive boj České národní banky s ní.
Ve světě je pouze pět význačnějších měn, které od předvečera ruské invaze na Ukrajinu, tedy od 23. února loňského roku, až do čtvrtečního večera minulý týden posílily jak vůči dolaru, tak euru. Jen dvě z těchto měn jsou evropské: česká koruna a švýcarský frank. Česká koruna je navíc jedinou evropskou měnou, jež od začátku invaze dokázala naráz zpevnit vůči dolaru, euru i švýcarskému franku.
Jedná se o nedoceněný úspěch koruny, když uvážíme, že Česko před invazí patřilo k zemím nejvíc závislým na dovozu ruských energií, navíc k zemím geograficky Ukrajině poměrně blízkým. Koruna se v době války na Ukrajině nečekaně stala „bezpečným přístavem“, když svým zpevněním dokonce předčila tradiční „bezpečné přístavy“ typu amerického dolaru, švýcarského franku nebo japonského jenu.
Koruna přitom dále zpevňuje. Minulý týden v pátek ráno středoevropského času vylepšila svůj takřka patnáctiletý rekord vůči euru, když posílila na 23,207 koruny za euro, jak plyne z dat Bloombergu. V historii vzájemného obchodování obou měn byla koruna silnější než dnes pouze v pěti obchodních dnech, a to v období od 16. do 22. července 2008.
V nadcházejících měsících trh předpokládá určité „korektivní“ oslabení koruny, přestože v nejbližších dnech a týdnech může ještě posilovat, a dokonce pokořit svůj absolutní rekord, odpovídající 22,88 koruny za euro. Ke konci června by měl její kurz k euru odpovídat 23,75, jak předvídají analytici Bloombergu. Koncem roku by pak euro podle téhož zdroje mělo vyjít na rovných 24 korun. Trh v tuto chvíli nečeká žádné výraznější oslabení koruny, takže její současné mimořádné posílení zjevně nepovažuje jen za mimořádnou souhru příznivých okolností.
Samozřejmě že ne všechny z těchto okolností jsou příznivé. Vždyť významnou část samotné podstaty mimořádného zpevňování koruny představuje inflace, respektive boj ČNB s ní.
Hrátky s DPH
Inflace v Česku v březnu vykázala úroveň patnácti procent v meziročním vyjádření, takže předčila prognózu centrální banky. To kromě jiného znamená, že ministerstvo financí by mělo zase rychle zapomenout na zvýšení daně z přidané hodnoty. Minulý týden vypustilo do éteru veřejné diskuse pokusný balonek – právě ke zvýšení DPH. Ale potázalo se se zlou. Zrušení nejnižší sazby této daně doprovázené kosmetickou redukcí nižší sazby a „škatulaty“ s položkami totiž v souhrnu opravdu představuje zvýšení daně.
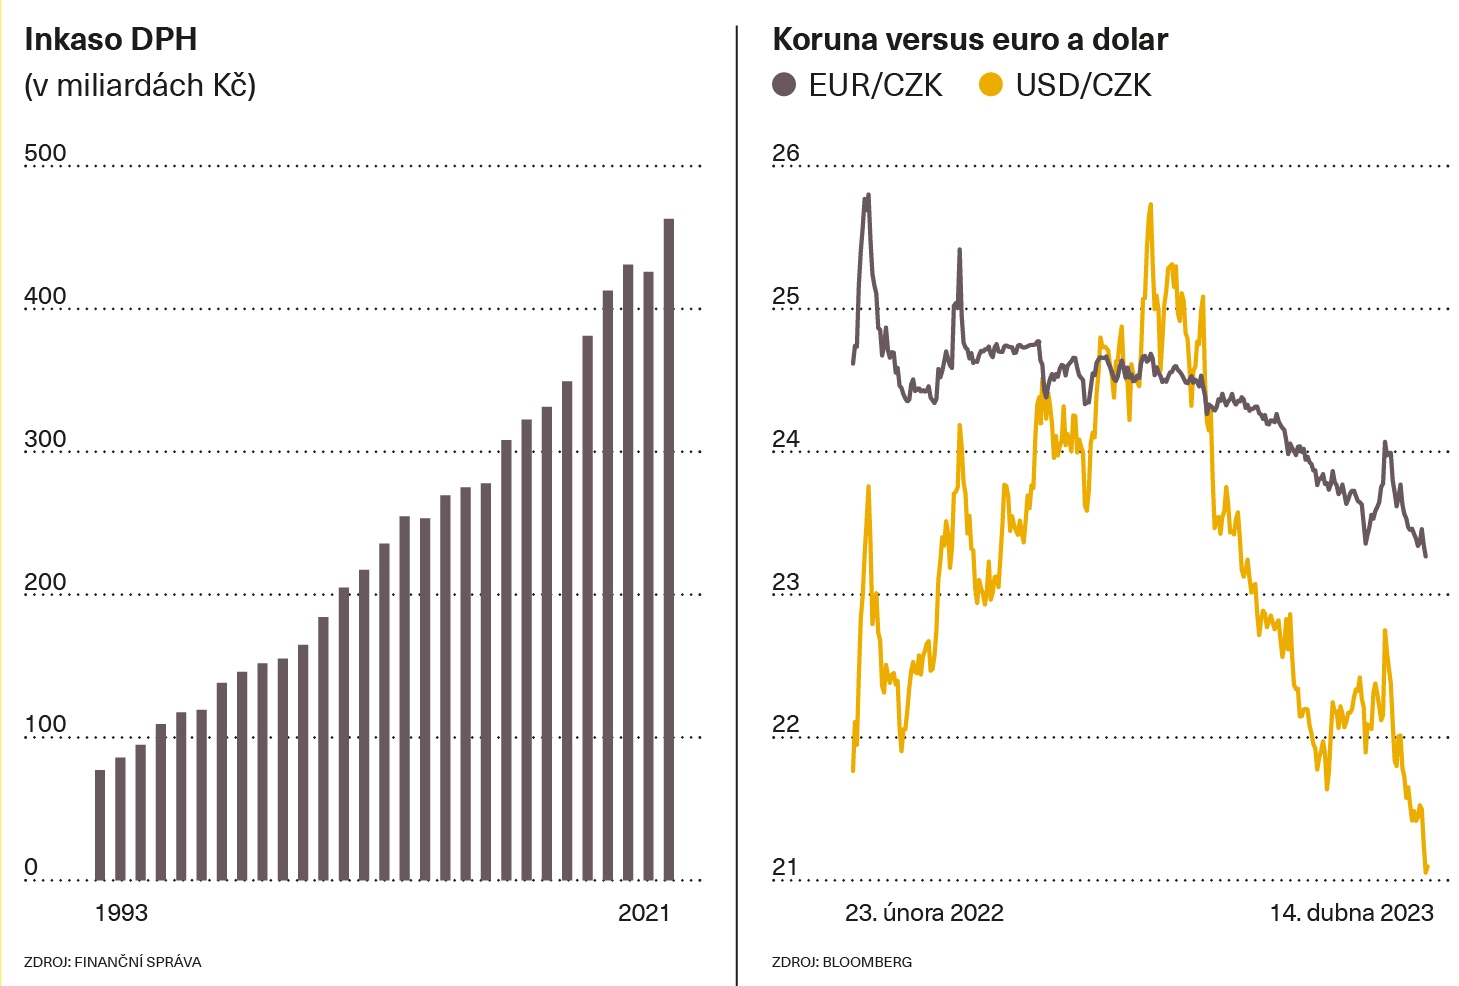
Změny v DPH, jak si s nimi pohrává ministr financí Zbyněk Stanjura, znamenají jak růst daňové zátěže, tak ale i nárůst zátěže inflační. To vše v době, kdy je inflace stále dvouciferná. A i když se dá ve druhém pololetí očekávat její sestup do jednociferného pásma, není zaručeno, že rychle klesne na úroveň dvouprocentního cíle ČNB. Rošáda s DPH, pokud by příslušné změny platily od příštího roku, by k nim „přirazila“ další až jeden procentní bod.
Také inflace je svého druhu „daní“. Na rozdíl třeba od zvýšení DPH nebo daně z příjmu sice nikdo lidem z kapes nebere ještě více peněz, ale za peníze si toho kvůli jejich inflačnímu znehodnocení pořídí méně. Takže výsledek je z pohledu osobních financí a možností každého z nás vlastně stejný. S jedním rozdílem: inflační daň je výhodná pro dlužníky.
Umazává logicky z kupní síly peněz, a tedy také z kupní síly peněz, které tito dlužníci dluží. Znehodnocuje čili reálně snižuje jak úspory, tak dluhy. Inflace je vlastně daní, kterou dlužníci uvalují na střadatele a všechny, kdo žijí a podnikají bez dluhu. A nezapomeňme – největším dlužníkem není nikdo jiný než vláda samotná.
Příznivější alternativa
Posilování koruny opravdu nelze vnímat jen jako odraz ryze příznivých okolností. Vždyť jednou z takových okolností je neutěšený stav tuzemských veřejných financí. Veřejné zadlužení Česka roste jedním z nejrychlejších temp v Evropské unii. Česká vláda se s tím musí utkat. Pokud by v rámci snahy o ozdravení veřejných financí nakonec DPH zvýšila, zvedne tím také inflaci. A tedy vytvoří tlak na další zpevňování koruny, protože ČNB pak bude muset o to sveřepěji s inflací bojovat, třeba delším ponecháním své základní úrokové sazby na vysoké úrovni.
Příznivější alternativu ke zvýšení DPH – pokud už tedy vláda nevidí jiné východisko než zvyšování daní – představuje vrácení míry zdanění mezd zaměstnanců na úroveň před zrušením superhrubé mzdy či alespoň přiblížení k úrovni platné před tímto zrušením. Je to alternativa, která je nejen relativně ohleduplnější z hlediska inflačních dopadů, ale také relativně ohleduplnější ryze sociálně.
Výnos z rošády s DPH bude nižší než inkaso získané třeba jen zvýšením daně ze mzdy zaměstnanců z nynějších patnácti na 17,5 procenta, které by vyneslo přes 50 miliard korun. Pokud by se zdanění příjmu zaměstnanců vrátilo na úroveň před takzvaným zrušením superhrubé mzdy, odpovídajícím zhruba
20 procentům, získají veřejné rozpočty více než 100 miliard korun ročně navíc. Vláda by k tomu v takovém případě mohla argumentovat, že zrušení superhrubé mzdy bylo stejně jenom dočasné. Vždyť v důvodové zprávě příslušné legislativy, již na sklonku roku 2020 protlačily hnutí ANO, SPD a ODS, se hovoří o dvouletém období snížené daně ze mzdy. To uplynulo s koncem loňského roku.
Návrat zdanění příjmu zaměstnanců na úroveň před zrušením superhrubé mzdy doporučuje Česku i Mezinárodní měnový fond. V současném vysokoinflačním prostředí by takový krok měl tu výhodu, že by vytvořil citelný tlak na pokles inflace.
Jestliže by miliony zaměstnanců měly kvůli vyšší dani z mezd méně peněz k utrácení, omezením svých výdajů by mocně inflaci tlumily. Naopak zvýšení základní sazby DPH představuje proinflační činitel. Protože prodejci se budou snažit přenést co největší část daňového navýšení na své zákazníky stejně jako dodavatelé na své odběratele. Plošně tak z tohoto důvodu dojde k navýšení cenové hladiny.
Protiinflační versus inflační
Dodatečný výnos z navýšení daně z mezd může vláda použít na snížení deficitu a umoření části dluhu, takže bude působit protiinflačně. Stáhne z ekonomiky peníze, protože je stáhne z kapes milionů zaměstnanců. Kdežto zvýšení základní sazby DPH také zvyšuje daňové inkaso veřejných rozpočtů, ovšem prostřednictvím nárazového navýšení cen, které sice samo o sobě představuje jen přechodný inflační šok, avšak ten může i přes svoji přechodnost navýšit inflační očekávání, a tím zkomplikovat celkový boj s inflací.
K tomu všemu je zvýšení základní sazby DPH i o něco méně sociálně ohleduplné než zvýšení daně z mezd zaměstnanců. Zhruba dvanácti procent zaměstnanců se zrušení superhrubé mzdy vůbec nedotklo. Jedná se o osoby s nízkými příjmy, které žádnou daň příjmu proto ani neplatí, takže její snížení jim logicky nijak nepomůže. Pokud by se tedy daň z příjmu zaměstnanců zvýšila na úroveň před rokem 2021 či by se k ní přiblížila, tito lidé – často jde o ty sociálně vůbec nejzranitelnější – by takové zvýšení opět nijak nepocítili. Tak jako nepocítili snížení té daně.
Pokud ale dojde ke zvýšení základní sazby DPH a souvisejícímu zdražení, pak si toho i sociálně nejzranitelnější zaručeně všimnou. Protože i oni kupují zboží či služby zdaňované nejvyšší sazbou.
Vláda by měla především redukovat své výdaje. Teprve až možnosti zeštíhlení výdajové stránky vyčerpá, ať potenciálně upře pozornost k příjmové stránce rozpočtu. To je ideál.