Soumrak stavebního spoření
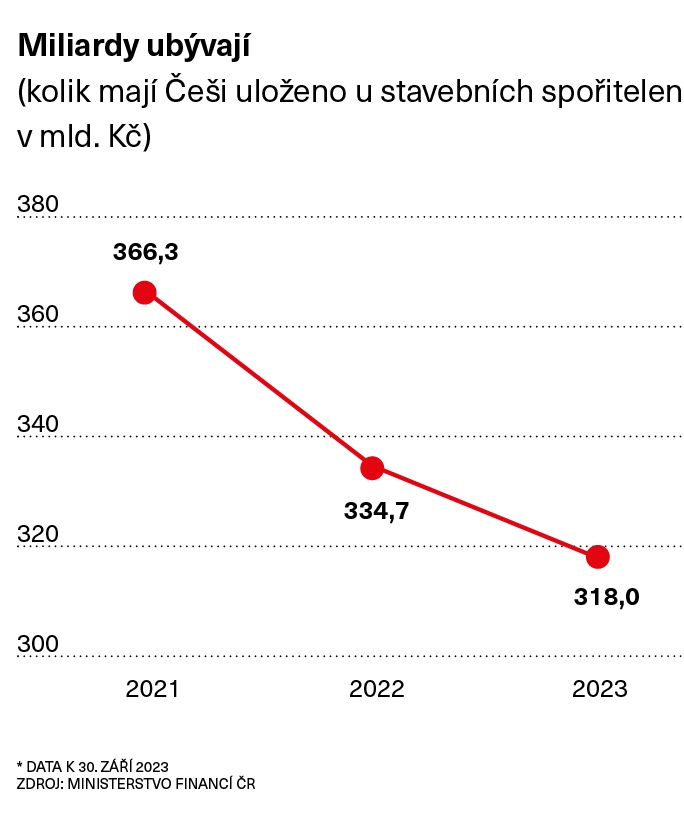
Od loňska Češi vybrali ze stavebních spořitelen téměř 50 miliard korun. Stavební spoření, kdysi nejoblíbenější spořicí produkt, do kterého stát pumpoval miliardy… Jen od roku 2000 vyplatil lidem na státní podpoře „stavebka“ 202 miliard. Vláda nyní rozhodla o významném omezení podpory a spořitelny čelí odlivu vkladů. Jejich budoucnost je tak nejistá.
Neplní to účel. Příspěvek nás stojí přes čtyři miliardy ročně. V okamžiku tak těžké situace veřejného rozpočtu jsou oblasti, kde jsou peníze daňových poplatníků užitečnější, obhajoval ministr financí Zbyněk Stanjura (ODS), proč kabinet nakonec zásadně změnil nastavení podpory stavebního spoření. Opozice vládu kritizuje a není vyloučeno, že se kvůli spoření obrátí na soud. „Úspory, pokud vůbec, to přinese se zpožděním, oslabí to důvěru spotřebitelů ve finanční produkty a opět se pracuje s nepřímou retroaktivitou,“ tvrdí poslanec Patrik Nacher (ANO).
Pokud se totiž někdo rozhodne založit si stavební spoření, musí peníze ukládat šest let, aby na státní podporu dosáhl. Když však zároveň během této doby vláda změní pravidla, v tomto případě sníží státní podporu na polovic, dotyčný nemá možnost spoření ukončit, aniž by o dosud získanou státní dotaci nepřišel. A ve změně pravidel během hry je podle Nachera problém; opozice chce nechat vyšší podporu pro ty, kteří použijí peníze ze spoření opravdu na rekonstrukci či pořízení bydlení. Právě tento fakt, že lidé mohou utrácet naspořené peníze – i se státní podporou – za cokoli, byl již mnohokrát kritizován. A je to i důvod, proč podle Stanjury spoření neplní svůj původní účel.
Potřebné miliardy v tahu
V době extrémně vysoké inflace ztrácely úspory lidí svoji hodnotu velmi rychle. A stavební spoření s vidinou dalšího osekání výhod pro mnohé postupně ztrácí na atraktivitě. Peníze našetřené u spořitelen lidé utráceli nebo je přesouvali či přesouvají jinam. „Je logické, že lidé peníze raději utratí. Když máte inflaci mířící k dvaceti procentům, těžko najdete něco, kde úspory neztratí hodnotu,“ konstatuje ekonomka Jana Matesová, bývalá zástupkyně ČR u Světové banky.
Spořitelny tím logicky přicházejí o miliardy. Jenom za první polovinu letošního roku si klienti vybrali na vkladech 17 miliard korun. Za poslední rok a půl pak spořitelny takhle přišly o skoro 50 miliard korun. Výše vkladů je přitom pro finanční domy životně důležitá – poskytují z nich úvěry. A mohou je poskytovat výhodněji právě díky levným vkladům.
„V loňském roce bylo takto půjčeno sto procent uložených peněz. Systém tedy funguje vysoce efektivně: získává peníze, které jsou formou úvěrů využity na svůj primární účel – na bydlení,“ vysvětluje Martin Vašek, člen prezidia Asociace českých stavebních spořitelen (AČSS) a generální ředitel ČSOB Stavební spořitelny. I v době vysokých úrokových sazeb byly spořitelny schopné poskytovat úvěry s úroky pod čtyřmi procenty, bez zajištění, a to až na 25 let. Ve srovnání s jinými druhy úvěrů jde o bezkonkurenčně nízkou hodnotu. To stále platí. „Pokud by lidé se ,stavebkem‘ nespořili, nemohly by spořitelny takto výhodné úvěry poskytovat. V dnešní době jsou přitom úvěry ze stavebního spoření klíčovým zdrojem financování energetických úspor domácností,“ dodává Vašek.
Spořitelny sice na úvěry mohou používat i jiné zdroje financování než vklady svých klientů, jenže ty je vycházejí mnohem dráž. A úroky na úvěrech poskytnutých z těchto zdrojů by musely jít výše, pokud by se podíl takových „cizích zdrojů“ zvedal. Spořitelny potřebují dostatečný příliv vkladů. Opačný trend, tedy pokračující odliv peněz patrný od loňského roku, by nemusely ani přežít. A to nejen proto, že by neměly dostatek prostředků na úvěry. „Potom by to znamenalo v podstatě něco podobného, jako známe run na banku. I banka, pokud by se všichni najednou rozhodli vybrat své peníze, by měla problémy,“ vysvětluje ekonom a datový analytik Petr Bartoň z projektu Datarun. Jenom za letošek se přitom počet klientů stavebních spořitelen snížil o 145 tisíc.
Aktivní boj o přežití
V létě se první stavební spořitelna rozhodla, že dorovná škrtnutý státní příspěvek na původní výši. To ještě nebylo jisté, zda snížení státní podpory z maximálních dvou tisíc korun ročně na tisícovku skutečně projde. „Ve chvíli, kdy dojde ke snížení státní podpory na polovinu, my příspěvek dorovnáme, takže podmínky zůstanou stejné jako dnes a klienti nic nepocítí,“ vysvětloval v srpnu Jiří Neumann, ředitel vkladů a řízení změn Stavební spořitelny České spořitelny.
„My jsme tímto rozhodnutím konkurence překvapeni, protože to může sloužit jako určitá indicie pro Poslaneckou sněmovnu, aby podpořila vládní návrh státní podpory,“ reagoval tehdy na konkurenční tah Artur Galstyan, manažer produktů Moneta Money Bank.
V tuto chvíli už je téměř jisté, že stát podporu opravdu srazí na půlku. Konsolidační balíček, jehož součástí jsou i změny ve státní podpoře stavebního spoření, od té doby prošel třetím, a tedy závěrečným čtením sněmovnou. A míří do Senátu.
K dorovnání snížené státní podpory se teď rozhodly další dvě stavební spořitelny. Vedle známé „Buřinky“ také Raiffeisen stavební spořitelna a ČSOB Stavební spořitelna. „V praxi to bude vypadat tak, že spořitelna připíše bonus v hodnotě celkem až 1 000 korun ročně po dobu pěti let,“ upřesňuje mluvčí Patrik Madle z ČSOB. Spořitelny si tím slibují příliv nových klientů. Platí to ale jen pro nové klienty, ti stávající o polovinu státní podpory přijdou. Vidina levného úvěru na bydlení, který na trhu nikdo jiný nedokáže nabídnout, jim to však později může vykompenzovat.
Tři dekády se „stavebkem“
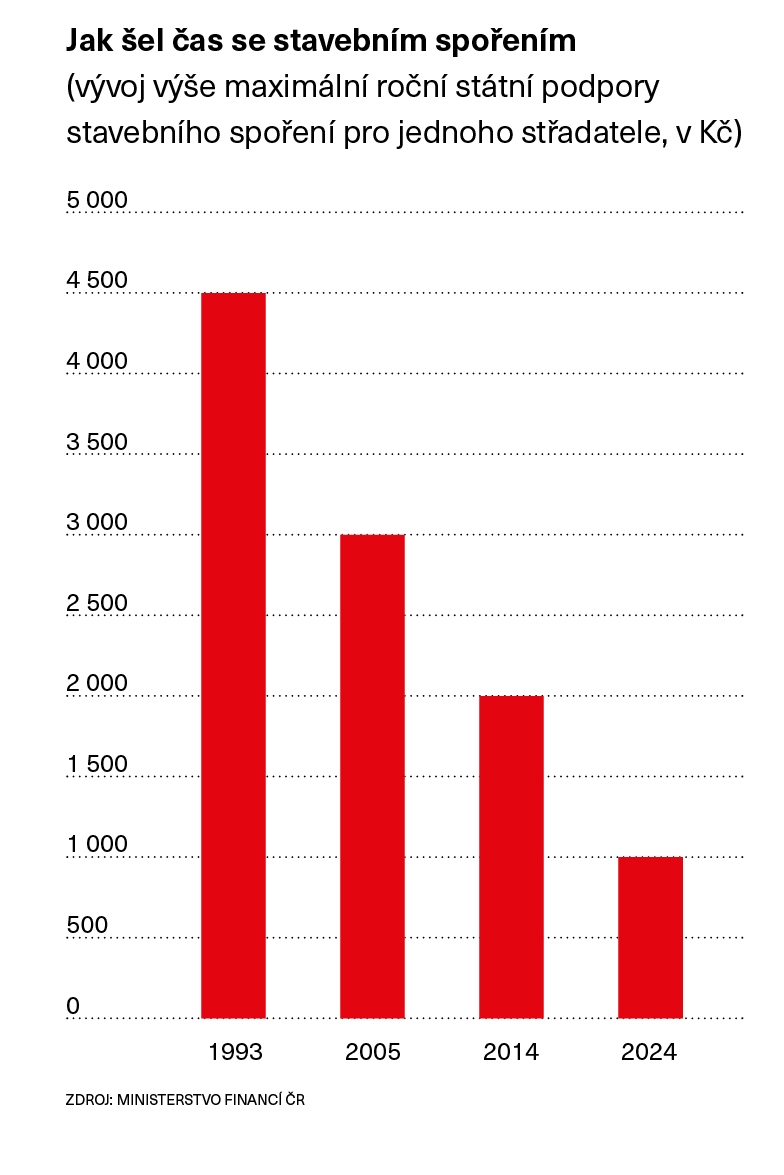
Stavební spoření existuje v Česku třicet let, původně stát dával lidem maximální roční podporu na jednoho střadatele 4 500 korun. Mimochodem v době „vrcholící slávy“ stavebních spoření (konkrétně v roce 2005), šlo na jeho státní podporu přes 15 miliard korun! Tehdy se též rozhodlo o vůbec prvním omezení státní podpory. Ta klesla na tři tisícovky. A prodloužila se povinná doba spoření z pěti na šest let. O sedm let později klesla podpora na dva tisíce korun. V roce 2014 pak ještě poslanci chtěli omezit účel použití naspořených peněz, což ovšem nakonec neprošlo.
Souhrnná cifra od roku 2000 je ohromující: celkově bylo jen na státní podpoře vyplaceno 202 miliard korun! Úplné zrušení takové podpory navrhla až letos Národní ekonomická rada vlády (NERV), tedy odborný poradní orgán, jenž vládě pomáhal navrhovat opatření, která by v době zhoršujícího se hospodaření českého státu dokázala rozpočtu ušetřit chybějící peníze.
Takto to NERV formuloval: „Téměř okamžitě lze zrušit státní podporu stavebního spoření, která má v České republice sice téměř třicetiletou tradici, ovšem vznikala ve zcela jiné situaci nedostatku úspor, neexistence hypoték a celkového nedostatku dlouhodobých vkladů,“ zní doporučení vládě. Postupem času se podle expertů NERV z tohoto produktu stalo pouze státem dotované běžné spoření pro některé, které je však financováno z kapes všech daňových poplatníků.
Nepěkný účet vystavuje Lukáš Kovanda, hlavní ekonom Trinity Bank. „Podpora stavebnímu spoření nyní nahrává spíše lidem, kteří podporu státu nepotřebují, tedy zástupcům vyšších středních vrstev a bohatým. Tito lidé totiž stále investují do vlastnického bydlení a nemovitostí. Naopak chudí už ani nic spořit nemohou a nižší střední vrstvy zase na vlastní bydlení nedosáhnou,“ míní Kovanda. Podle něj pak chudší nebo zástupci nižších středních vrstev platí podporu „stavebka“ ze svých daní například v podobě daně z přidané hodnoty, kterou platí, když si kupují potraviny.
Zastánci spoření pak hájí tento model s tím, že naučil Čechy odkládat si peníze stranou. Třeba na horší časy. A pak je i nesporná jejich pozitivní role na poli úvěrů na bydlení a rekonstrukce. Stavební spořitelny tedy nakonec z celé snahy maximálně šetřit státní peníze vyšly poměrně dobře: kromě úplného zrušení státní podpory totiž hrozilo i omezení účelovosti naspořených prostředků. A navíc instituce dostaly do rukou nový byznys, který by jim mohl ztráty vykompenzovat – nově budou poskytovat poradenství v oblasti dotací na opatření zajišťující energetické úspory.
Nově zelené spořitelny?
Mohlo by to vypadat jako kompenzace. Stát sice od příštího roku škrtne významnou část své podpory mířenou na stavební spoření, spořitelnám ale dohodí „nový“ byznys. Ministerstva financí a životního prostředí podepsala už v létě s asociací stavebních spořitelen memorandum. Nač míří? Úředníci mají školit pracovníky poboček spořitelen, aby mohli poskytovat kompletní finanční a dotační poradenství k investicím do energetických úspor.
„Memorandum a to, co jsme v něm deklarovali, vnímám jako velkou šanci pro všechny domácnosti, jak snížit výdaje za energie, zlepšit životní prostředí užitím nových technologií, zhodnotit vlastní nemovitosti a také jako šanci, jak ochránit spotřebitele před nekalými podnikateli v segmentu energetických úspor,“ řekl po podpisu memoranda ministr financí Zbyněk Stanjura.
Všech zhruba 1 400 poboček stavebních spořitelen v Česku se tak od roku 2024 změní na jakási informační centra. Přípravy v těchto týdnech vrcholí: „Vyřídíte dotace a dostanete úvěr.“ Na jednom místě, s výhodnou úrokovou sazbou. Na to spořitelny vsázejí. To může být jejich budoucnost.
„Přestože se v Česku už léta zatepluje a lidé stále častěji využívají fotovoltaiku, tepelná čerpadla a další úsporná opatření, velká část obytných budov na svoji energetickou renovaci stále čeká. To platí pro více než 75 procent rodinných domů a více než 60 procent bytů, které jsou součástí bytových domů,“ popisuje Pavel Čejka, místopředseda Asociace českých stavebních spořitelen.
Zítřky adaptivních spořitelen
Zda to bude fungovat, bude jasné záhy. Hlavní ekonom skupiny CFG Vladimír Pikora však tvrdí, že stavební spořitelny ukázaly již dříve mimořádnou schopnost přežít. „Kdykoli v minulosti došlo k osekání státní podpory, stavební spořitelny dokázaly přijít s něčím novým, co fungovalo. S nějakým produktem, s nabídkou, o kterou byl zájem,“ říká Pikora. Podle něj to tak bude i tentokrát. Velký potenciál má třeba spoření na důchod. Nebo již zmíněné půjčky na „zelené“ eko rekonstrukce.
Spořitelny se též dokázaly adaptovat v podobě provozních úspor. Pryč jsou veliké managementy, instituce jsou více začleněné do mateřských finančních skupin, mají méně zaměstnanců, a tedy i nižší náklady na provoz. Odliv klientů ovšem nejspíše zostří konkurenční boj mezi spořitelnami – budou se předhánět, kdo a jak nabídne výhodnější úročení. To už se ostatně děje.
Pro představu, stavební spořitelna Modrá pyramida dnes slibuje roční zhodnocení 6,5 procenta. Se sníženým státním příspěvkem to bude 4,5 procenta. To je sazba fixovaná na šest let. S vidinou budoucího snižování úrokových sazeb v celé ekonomice může být takto vysoká sazba pro příštích šest let docela atraktivní. „Snížení státní podpory je nepochybně negativní zprávou, která některé klienty odradí. Stavební spoření má však sloužit především pro financování bydlení formou úvěrů ze stavebního spoření. A klienti, kteří mají zájem o úvěr ze stavebního spoření, budou snížením státní podpory dotčeni minimálně. Výhoda levného úvěru je násobně vyšší než státní podpora,“ říká Petr Kielar, expert na stavební spoření z webového portálu Stavebky.cz.
Autorka je reportérka CNN Prima News