Světová ekonomika je překvapivě odolná
Možný ekonomický pokles však nadále představuje pro politiky vážnou výzvu.
„Pandemie, která se objeví jednou za sto let, geopolitické konflikty a extrémní výkyvy počasí narušily dodavatelské řetězce, vyvolaly energetické a potravinové krize a donutily vlády přijmout bezprecedentní opatření na ochranu životů,“ popisuje Mezinárodní měnový fond (MMF) už od začátku roku 2020 ve svém Světovém ekonomickém výhledu aktuální hospodářský vývoj.
Celkově však světová ekonomika projevuje odolnost – byť ji nepřekvapivě prokazují spíše země s vysokými příjmy, jež mají větší politický manévrovací prostor, zatímco rozvojové země se potýkají s dlouhodobějšími dopady. Sečteno a podtrženo: „Zatímco první skupina se vrátila k úrovním hospodářské aktivity a inflace před pandemií, druhá se stále potýká s trvalejšími následky.“
Vliv cen energií či migrace
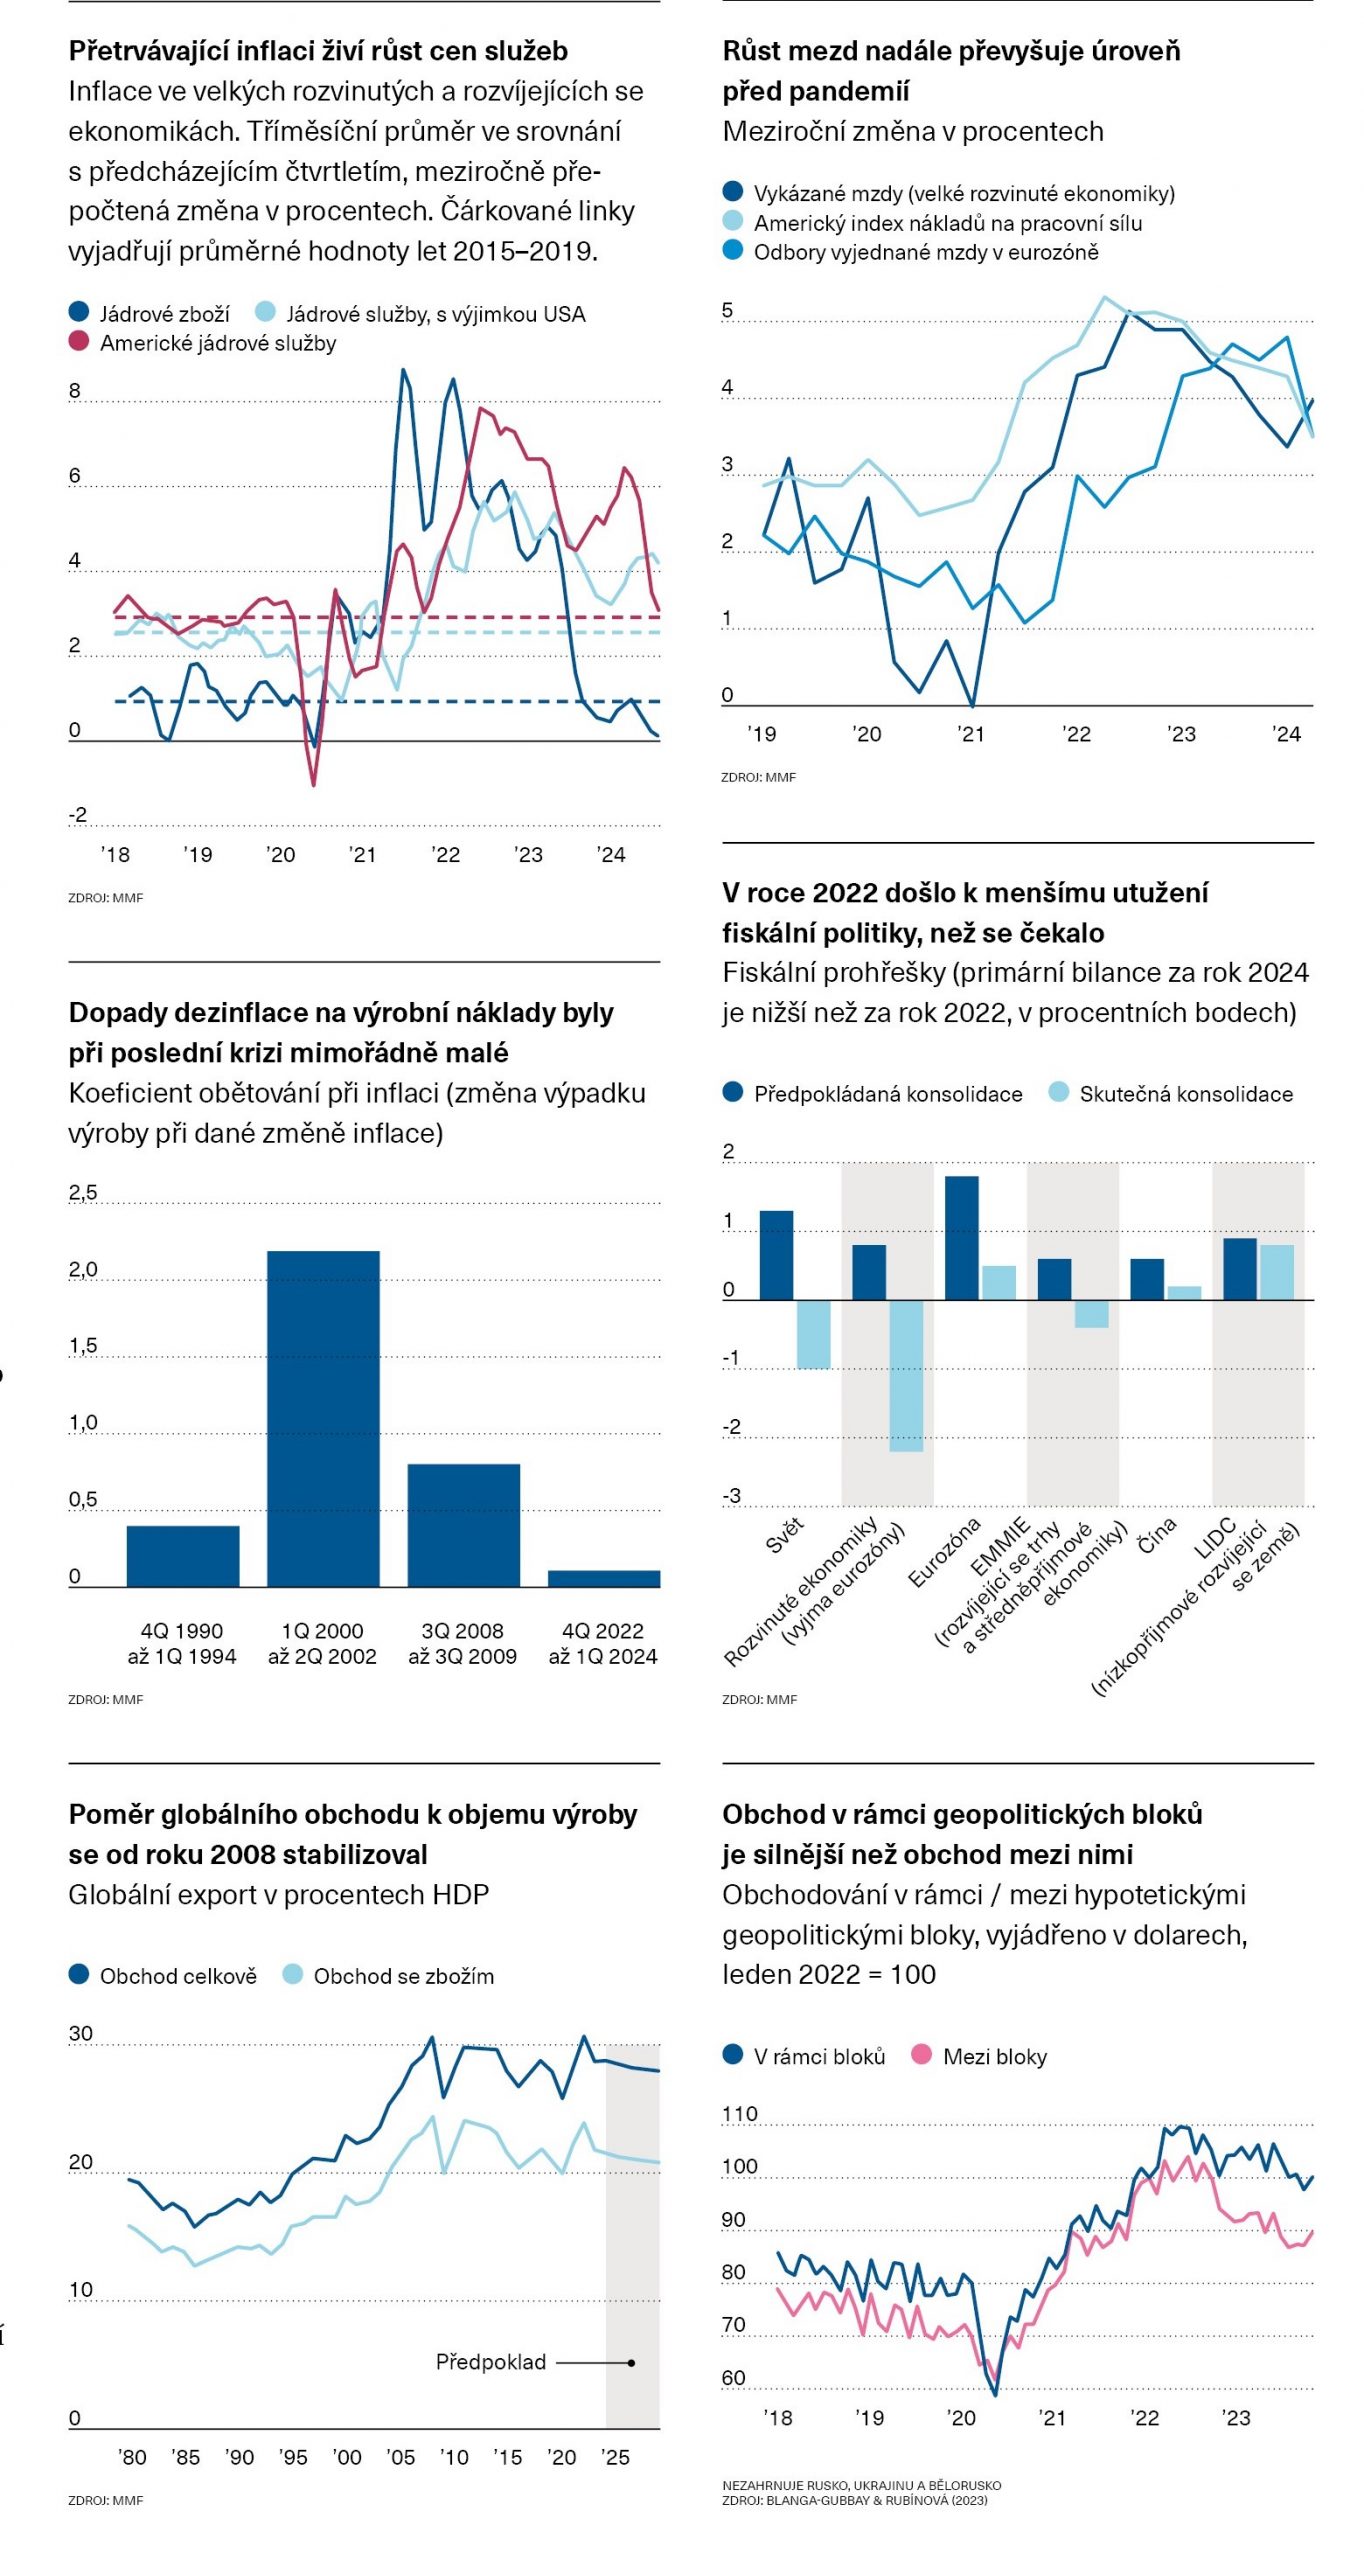
Pozoruhodné je, že většinou neočekávaný nárůst inflace odezněl za relativně nízkých nákladů, aniž by závažněji zasáhl produkci a zaměstnanost. Jenže známky odolnosti vykazuje i jádrová inflace, upozorňuje MMF. Především „jádrová inflace cen služeb na hladině 4,2 procenta je ve velkých vyspělých a rozvíjejících se ekonomikách (kromě USA) o přibližně polovinu vyšší než před pandemií“. Hlavní příčinou je tlak na růst mezd, ovšem MMF věří, že s návratem k běžné produkci oslabí i tlak na mzdy. Prudký nárůst inflace i její pozoruhodně bezbolestný pokles si zaslouží vysvětlení. Jedním z nich je podle ekonomického výhledu MMF rychlejší pokles cen energií, než se čekalo, a oživení trhu práce, za kterým stojí neočekávaný (a nepopulární) nárůst migrace. Méně očividné vysvětlení chování inflace spočívá v interakci mezi rychle rostoucí poptávkou po pandemii a omezenou nabídkou, důsledkem čehož došlo k strmější (či jak říkají ekonomové „méně elastické“) vazbě mezi nevyužitými ekonomickými zdroji a inflací (Phillipsova křivka). S růstem poptávky tak inflace vystřelila, a když se pak nabídka s poptávkou vyrovnaly, klesla rychleji, než se očekávalo. V obou fázích sehrála svoji roli měnová politika, která stimulovala a posléze omezovala poptávku, ale také posilovala důvěryhodnost inflačních cílů ve chvíli, kdy byla zpřísněna.
Obchody uvnitř bloků
Od roku 2020 došlo k pozoruhodné změně vztahu mezi měnovou a fiskální politikou. Během pandemie byly obě nebývale uvolněné, po roce 2021 se však měnová politika zpřísnila, zatímco ta fiskální zůstala volnější, především v USA. Vyšší úrokové sazby pak přispěly k větším fiskálním deficitům. Mezi Spojenými státy a eurozónou jsou co do fiskálního výhledu značné rozdíly: podle MMF by měl veřejný dluh USA do roku 2029 dosáhnout téměř 134 procent hrubého domácího produktu, zatímco v eurozóně se očekává, že se poměr veřejného dluhu k HDP v roce 2024 stabilizuje na 88 procentech – ovšem s velkými rozdíly mezi jednotlivými státy.
Dalším výrazným faktorem ovlivňujícím světovou ekonomiku je fakt, že od ruského útoku na Ukrajinu v únoru 2022 se zpomalil růst obchodu mezi geopolitickými „bloky“, nikoli však v jejich rámci – jeden z pomyslných bloků tvoří USA a Evropa, ten druhý Čína a Rusko. MMF nadále předpokládá globální růst kolem tří procent, a to za předpokladu, že se vyhneme větším šokům, obchod poroste spolu s výrobou, inflace se stabilizuje, monetární politika se uvolní, a ta fiskální naopak zpřísní. Výhled MMF počítá s meziročním poklesem růstu USA z 2,5 procenta koncem roku 2024 na 1,9 v roce 2025, zatímco eurozóna by měla růst tempem 1,3 procenta. V rozvíjejících se zemích Asie by měl růst dosáhnout asi pěti procent: konkrétně v Číně to bude 4,7 a v Indii 6,5.
Stále je tu však možnost, že naopak dojde k poklesu. Přijatá měnová politika by totiž mohla bolet více, než jsme čekali, a dokonce přivodit recesi. Pokud se inflace ukáže být houževnatější, než jak jsme si představovali, mohlo by to způsobit větší utažení monetární politiky a to by mohlo mít vliv na finanční stabilitu. Důsledkem by pak byl citelný dopad vyšších úrokových sazeb na udržitelnost dluhu, zejména v rozvojových a rozvíjejících se zemích. Čína by se tak mohla dostat do závažnějších makroekonomických problémů, neboť tamní realitní trh se teprve zotavuje a přijatá politická opatření mají zatím jen omezený účinek.
Jestliže se Donald Trump stane prezidentem USA (což je po minulém týdnu a počtu získaných volitelů již prakticky jisté) a spustí ohlašovaná opatření v obchodu, je třeba zvážit i možnost otevřené obchodní války s nepředvídatelnými důsledky pro světovou ekonomiku a mezinárodní vztahy.
Povolební dění i klima
Skončí vůbec volby v USA společenským smírem? Je rovněž možné, že dojde i ke zhoršení stávajících válek ve světě nebo vypuknou i nové. Takové události by mohly vést k novým cenovým skokům komodit, jež ještě zhorší případně (nebo dokonce pravděpodobně) rychlejší klimatická změna. Všechno to jsou děsivé vyhlídky.
Přesto stojí za zmínku i potenciální pozitiva. Reforma a obnovená důvěra by mohly vést ke zvýšení investic, které by mohla podpořit i umělá inteligence a energetická revoluce. Je možné, že se lidstvo rozhodne, že má na práci lepší věci než neustálé stupňování nepřátelství – a svoji zabedněnost.
MMF zdůrazňuje, že v případě inflace a měnové politiky je třeba zajistit takzvaně hladké přistání. Upozorňuje také na bezprostřednější potřebu stabilizovat veřejné finance a zároveň podpořit růst a snížit nerovnosti. Ve střednědobém horizontu doufá v silnější strukturální reformy včetně zlepšení přístupu ke vzdělání, snížení nepružnosti na trhu práce, zvýšení angažovanosti pracovní síly, snížení překážek hospodářské soutěže, podpory začínajících podniků a pokroku v digitalizaci. V neposlední řadě si přeje zrychlení takzvané zelené transformace a posílení mnohostranné spolupráce. Kéž by bohové přiměli lidstvo, aby bylo stejně rozumné! V praxi je to však, jako vždy, na nás.
Martin Wolf, FT