Teorie her vysvětluje, proč +1,25
Stanovit správně jednu univerzální cenu něčeho s tak různým užitím, jako jsou peníze, je těžké i v normálních časech.
Úrokovou sazbu proto centrální banky mění po pečlivých složitých výpočtech. Ale co mají dělat teď, kdy se kvůli lockdownům zcela změnilo fungování ekonomiky, kterou chtějí predikovat?
Výpočty budou sice dělat dál, ale do rozhodování mnohem víc zapojí teorii her. Ta také vysvětluje čtvrteční obří skok základní úrokové sazby o 1,25 procentního bodu.
Hlavní typ inflace, proti níž nyní Česká národní banka bojuje, je „očekávaná“. Budeme-li všichni očekávat sedmiprocentní inflaci, napíšeme si ji do smluv a ceníků. A právě tím tu sedmiprocentní inflaci skutečně vytvoříme, i kdyby nakrásně pominuly její reálné příčiny.
Je to stejné jako při „runu na banku“. I nejzdravější banku položíte, když budete předpokládat, že je nezdravá, a všichni si budou chtít vybrat vklady. Centrální banka této podobnosti rozumí víc než kdokoli jiný.
Bojovat proti inflaci „z očekávání“ lze jen šokem – musíte ukázat ještě vyšší odhodlanost s ní zatočit, než by kdokoli čekal. Takový šok už jsme viděli při minulém zasedání ČNB. Trh tehdy čekal zvýšení o 0,5 bodu, tedy o dva stupínky (jeden stupínek je 0,25 procentního bodu). Aby šokovala, musela banka zvýšit o tři body (0,75).
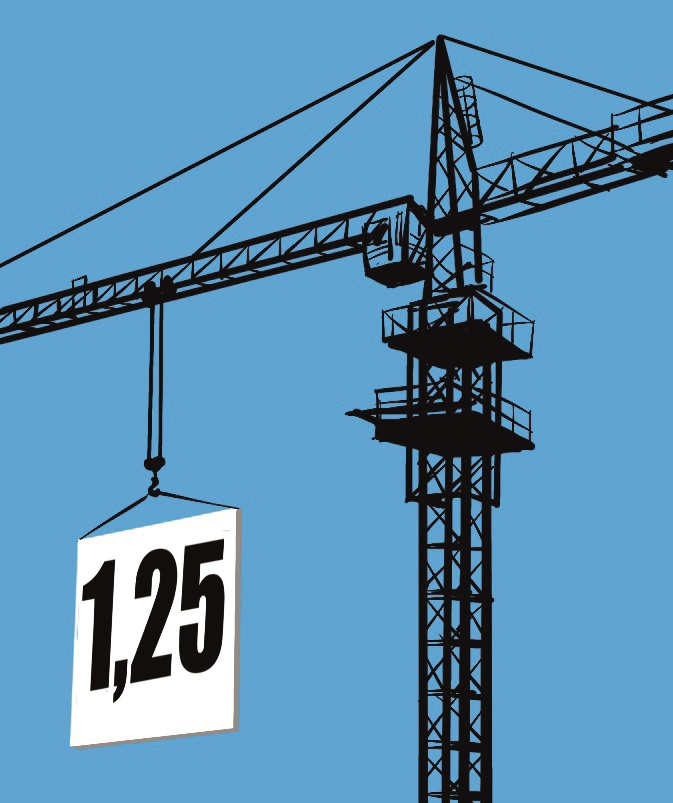
Trh se z šoku poučil. Proto teď čekal „dva stupínky plus překvapení“, tedy 0,75. Kdyby banka opět šokovala jedním stupínkem navíc (tedy pokud by zvýšila o jeden procentní bod), tak by to vlastně žádný nový šok nebyl. Jeden stupínek nad očekávání, to už tu bylo. Ve čtvrtek mohly šokovat jen dva stupínky nad očekávání, takže 0,75 + 0,5 = 1,25. Voilà.
Trh takhle vysoké zvýšení očekával rozdělené do více částečných kroků. Změny o pět stupínků z historie známe, ale vždy pouze u poklesu sazby, ne u růstu. Je to logické. Poklesy bývají reakcí na nějaký negativní šok v ekonomice – třeba pandemie. Dobré zprávy přicházejí spíše postupně, nikoli najednou, a tak se i úroky zvyšují pozvolněji. Pozitivním šokem potřebujícím skokové zvýšení úroků by mohlo být snad jen přistání mimozemšťanů přinášejících design levné a lehké elektrické baterie, která by ekonomice vyřešila problémy s dopravou energie kvůli Ohmově zákonu, a čekal by nás dramatický hospodářský růst.
Je tedy příznačné pro naši zvláštní dobu, že nejen skokově zvyšujeme, ale děláme tak i bez pozitivních zpráv. Můžeme alespoň doufat, že toto zvýšení je vlastně spojením dvou menších zvýšení proto, aby banka už nemusela znovu tolik zvyšovat před Vánocemi.
Dnešní inflace má tři zdroje. Vedle očekávání ji táhne drahá výroba a vysoká poptávka. Na inflační očekávání šok určitě zapůsobí a poníží je. Drahotu výroby to ale naopak ještě zhorší: firmám se zdraží úvěry, a tím i výroba. Ano, může zlevnit dovážené materiály – ovšem jen pokud v příštích dnech kvůli šoku posílí koruna. A vysoká poptávka? Ta má dvě hlavní složky: spotřebu a investice. Spotřebu to nemusí ponížit zásadně, nejsme v USA, kde ji financují kreditní karty. Ale investice, ty dostanou zabrat. Ohromně tímto zdražily, čímž zhoršily naši budoucnost. Dále se prodloužil stín lockdownů vrhaný na budoucnost. Ekonomové varovali. Vlády jely program „no bóže, pár týdnů, co se může stát?“.
A co hypotéky? Zdraží zásadně, a zlevní tak byty? Těžko. Sazby se do hypoték projevují jen zhruba třetinovou měrou. Hypotéky odrážejí očekávání sazeb po celou dobu fixace a ty budoucí se čtvrtečním zvýšením zvedly jen částečně.
Kvůli vysoké inflaci zůstanou navíc reálné hypoteční sazby nadále záporné. Zájem o nemovitosti tak opadne minimálně. Byty proto potřebujeme především stavět. Jejich stavbu jsme však ve čtvrtek zásadně zdražili. Růst budoucích cen bytů tak mohlo rozhodnutí ČNB dokonce ještě zrychlit.
Petr Bartoň, hlavní ekonom, Natland