Zlatá záhada
Oživuje současná globální ekonomika naději, že by v době kryptoměn a digitálního bankovnictví cena zlata mohla opět začít růst?
Pro některé představuje zlato relikvii z dávné minulosti, pro jiné jistotu, když se tradiční měny hroutí. Mnoho investorů doporučuje jeho nákup jako ochranu před inflací. Podle amerického miliardáře Raye Dalia by každá investice měla obsahovat 7,5 procenta zlata. Další americký miliardář Warren Buffett je však jeho odpůrcem, protože na rozdíl od akcií nepřináší dividendy.
Oživuje současná globální ekonomika naději, že by v době kryptoměn a digitálního bankovnictví cena zlata mohla opět začít růst? Na jeho vzkříšení má velký podíl i Rusko. A to nejen tím, že vyvolalo válku, která vždy přináší nejistotu, jež zvyšuje jeho cenu, ale především nabídkou nákupu plynu a ropy v této komoditě. Blýská se na lepší časy, nebo dnešní krize ukáže, že zlato patří do starého železa?
Stagnace
Cena zlata měla v uplynulých dvou letech dva vrcholy. První v srpnu 2020, kdy se dostala těsně nad dva tisíce dolarů za unci (zhruba 28,35 gramu), druhý na začátku března 2022, kdy jich téměř dosáhla. První vrchol byl především důsledkem proticovidových opatření. Americké úrokové sazby byly nulové, do ekonomiky teklo velké množství hotovosti a začala se objevovat další vlna covidu. To vytvořilo pro zlato příhodné prostředí, ale enormně nezvýšilo jeho cenu.
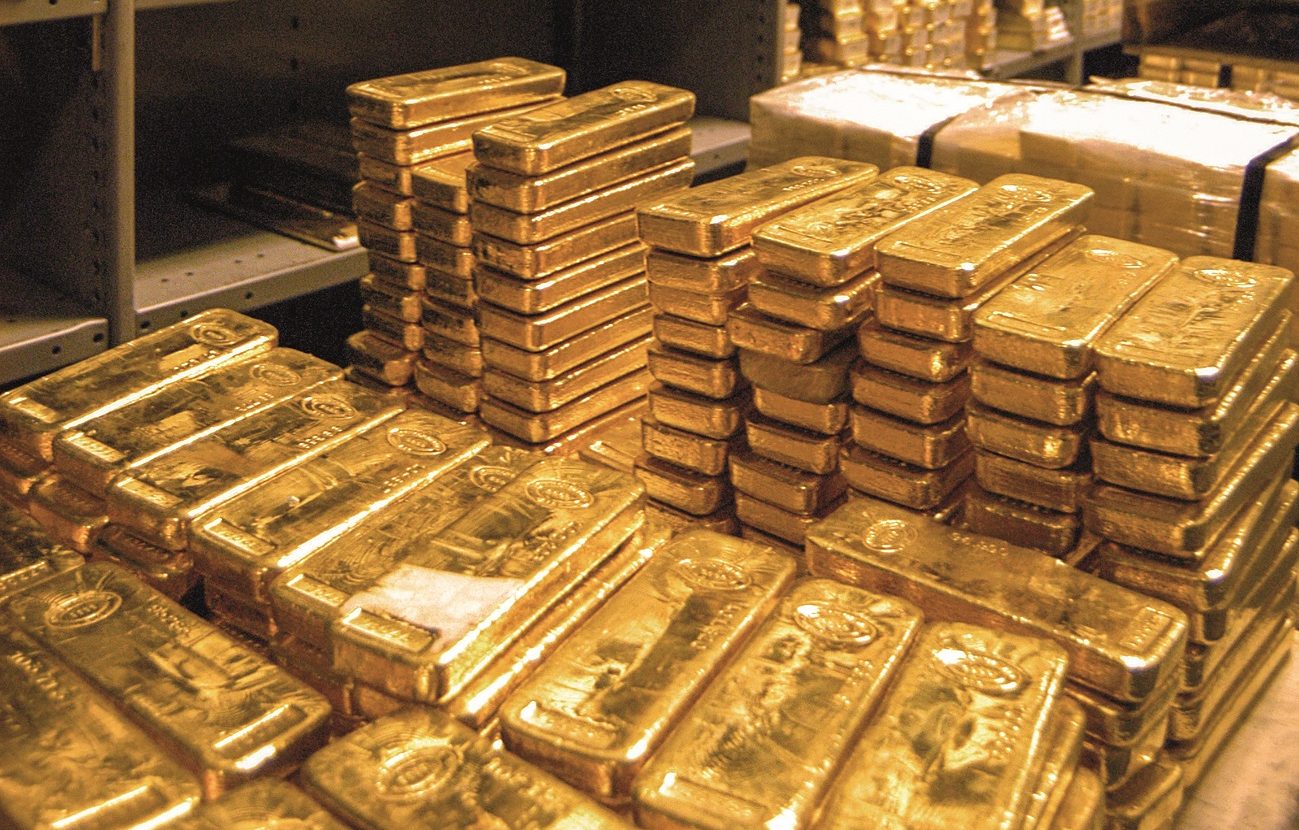
V uplynulých dvou letech se cena zlata pohybovala v rozmezí od 1 800 do dvou tisíc dolarů za unci, přestože od března 2021 inflace v USA zrychlovala a reakcí investorů měl být jeho nákup jako obrana proti ní. Navzdory zrychlující inflaci však zůstává ve stejném rozmezí. Pokud investor na začátku letošního roku nakoupil zlato, jeho cena byla nominálně zhruba stejná, ale reálná se snížila o inflaci. Pro české investory do zlata může být útěchou posilující dolar vůči koruně – jeho cena v korunách roste, přičemž v dolarech stagnuje.
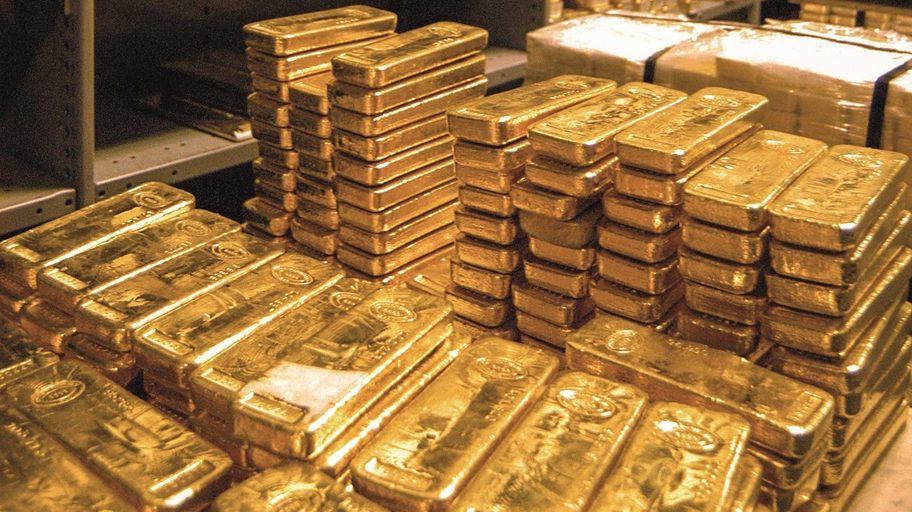
Pozitivním důsledkem stagnace ceny zlata na světových trzích je, že velcí hráči a instituce do něho příliš neinvestují. Nikoli však malí investoři – nákup zlata ve formě mincí nebo slitku je u nich velmi populární, což prodloužilo dobu jeho dodání. I v Česku roste zájem o zlato. Jeden z největších prodejců drahých kovů u nás, společnost Golden Gate, zaznamenal za rok 2021 nárůst prodeje zlata o 16 procent a celkově narostl o 30 procent – na 2 384 kilogramů.
Na trhu se zlatem vznikla zajímavá situace. Zatímco jeho cena na burze neroste, poptávka fyzických osob po něm je obrovská. A to v důsledku očekávání další dluhové krize. Kvůli růstu inflace však centrální banky nebudou moci použít nástroje, jimiž řešily ekonomické krize v uplynulých 30 letech – nízké úrokové sazby a kvantitativní uvolňování.
Rezervy
Mezi velké hráče nakupující zlato patří především centrální banky, jež drží zlaté rezervy států. Pořadí jeho největších držitelů se několik let nezměnilo. Na prvním místě jsou USA, následované Německem, Itálií a Francií, páté a šesté místo zaujímají vyzyvatelé americké světové hegemonie – Rusko a Čína.
S výjimkou Německa, které v roce 2021 prodalo 3,36 tuny zlata, se tyto státy svých zlatých rezerv nezbavují. Otázkou však jsou ty čínské, protože statistiky této země nejsou věrohodné. Čína v uplynulých letech nakoupila obrovské množství zlata, proto jsou zřejmě její zásoby mnohem větší, než oficiálně uvádí.
Z hlediska geopolitiky je zajímavé, které státy zlatu věří a které nikoliv. V roce 2021 ho nejvíc nakoupilo Thajsko (90,2 tuny), Japonsko (80,76), Indie (77,45), Maďarsko (62,9) a Brazílie (62,29). Japonsko nehodlá ani za rostoucí inflace zvyšovat úrokové sazby, proto je v jeho případě nákup zlata pochopitelný – v budoucnu může stabilizovat měnu.
Nákupy Indie a Brazílie jsou také pochopitelné, protože uskupení zemí BRICS (Brazílie, Rusko, Indie, Čína a Jihoafrická republika) se chce vymanit z nadvlády amerického dolaru. I Maďarsko považuje zlato za stabilní hodnotu, navíc od jeho konzervativního premiéra Viktora Orbána nelze očekávat, že by v něho nevěřil.
V roce 2021 pak nejvíc zlata prodaly Filipíny (29,97 tuny), Argentina (6,97) a Kyrgyzstán (6,58). Především prodej argentinského zlata potvrzuje, že se ho zbavují země s velkými ekonomickými problémy. Uvidí se, zda se to nestane i v Evropě, kde silně zadlužená Itálie a Španělsko mají jeho velké zásoby.
Neochota Evropské centrální banky zvýšit úrokové sazby, protože silně zadlužené státy eurozóny by jen obtížně zvládaly úrokové sazby okolo dvou nebo tří procent, nahrává euroskeptikům. Zejména těm, kteří již několik let věští konec eura, jenž však dosud nepřišel. Nyní však eurozóna čelí vysoké inflaci a tato nová situace by mohla skončit i rozpadem Evropské unie. V takovém případě by od centrálních bank bylo prozíravé mít dostatečné zásoby zlata, aby byly připravené na vznik nových národních měn.
Rusko a zlatý standard
Pokud by to nastalo, zlato by zažilo návrat na výsluní, o což se v uplynulých týdnech zasloužilo především Rusko. Zpočátku po zveřejnění návrhu Ruské centrální banky, že bude možné gram zlata směnit za pět tisíc rublů, mnozí hovořili o návratu ke zlatému standardu. Ze dvou důvodů se mýlili.
Prvním bylo, že šlo o časově omezenou akci. Ruská centrální banka ji dokonce ukončila kvůli velkému úspěchu před plánovaným koncem. Návrat k zlatému standardu by vyžadoval, aby tuto směnu nabízela trvale. Druhým důvodem pak to, že byla pouze jedním směrem, tedy zlato za rubly. Ve skutečnosti nešlo o návrat ke zlatému standardu, ale o promyšlený krok Ruska v ekonomické válce se Západem.
USA a Evropa zmrazily ruské rezervy v dolarech a eurech, proto Rusko začalo požadovat platbu ropy a plynu v rublech, protože především evropskou měnu nemohlo následně použít. Stručně řečeno, Rusko by nadále dodávalo obě komodity, ale dostávalo by za ně zaplaceno v měně, kterou by nemohlo platit. Bylo naivní očekávat, že na něco takového Rusové přistoupí. Jejich odvetou byla platba v rublech.
Navzdory počátečním protestům evropských států firmy, které dovážely z Ruska plyn a ropu, musely na tento systém platby přistoupit. Objevil se však další problém: kde vzít rubly na zaplacení? Centrální banky je jako devizové rezervy nepoužívají a mají jich jen velmi málo. Navíc se kvůli sankcím k jejich vyšším částkám nedostanou. Proto Ruská centrální banka umožnila institucím směnit zlato za rubly, jimiž pak mohou zaplatit za dodávky.
Konec nadvlády dolaru
Tato akce znovu ukázala jednu vlastnost zlata. Chová se jako americký dolar, který přijímá celý svět, ale není možné ho zatížit sankcemi. Stejnou taktiku používá i Čína, když se snaží přimět Saúdskou Arábii, aby za ropu přijímala platby v čínské měně. A jako záruku jí i jiným státům, které by akceptovaly platbu v jüanech, nabízí je kdykoli na Šanghajské burze směnit za zlato.
Čína a Rusko se tímto způsobem snaží vymanit svět z nadvlády dolaru. Zlato jim má být spojencem, ale nikoliv jedinou alternativou. Ani v Rusku si pravděpodobně nemyslí, že v budoucnu nastane návrat ke zlatému standardu. Otázkou zůstává, čím podložit měnu. A možné odpovědi směřují ke košíku, který by obsahoval více komodit než jen zlato, například ropu, zemní plyn, měď či elektrickou energii.
Odhlédne-li se od scénářů, jako je rozpad eurozóny, rozšíření rusko-ukrajinského konfliktu do Evropy nebo obsazení Tchaj-wanu Čínou, co by se muselo stát, aby se cena zlata zvýšila? Rozhodně tomu nesvědčí utahování měnové politiky. Budou-li se nadále zvyšovat sazby, a to zejména v USA, může nejen stagnovat, ale dokonce výrazně poklesnout.
Obrat nastane, až Fed změní své rozhodnutí a utahování měnové politiky zastaví. To může přijít relativně brzy. Pokud se ukáže, že USA jsou v recesi, nebude moci nadále zvyšovat úrokové sazby. A i když v ní nebudou, nikdo nečeká strmý růst. A o ten potenciálně malý přijdou kvůli zvyšování sazeb, přičemž práh bolesti americké ekonomiky leží mezi dvěma a třemi procenty. Jakmile ho bude dosaženo, Fed bude jen obtížně obhajovat svou politiku. Nebo v ní bude pokračovat, čímž odstartuje obrovskou recesi, kdy bude klesat cena všeho, i zlata.