Zlato nad bitcoin i Nasdaq
Technologické akcie na burzách padají, do popředí zájmu se naopak dostávají hodnotové tituly.
Burzy letos nebývale padají. A týká se to konvenčních i nekonvenčních aktiv, protože jde o propojené nádoby. Mezi nekonvenční aktiva patří nepochybně kryptoměny. Cena nejstarší a nejrozšířenější z nich, bitcoinu, minulý týden zlevnila citelně pod úroveň 30 tisíc dolarů; tak nízko nebyla od roku 2020. Znamená to, že už stojí ani ne polovinu toho, co loni v listopadu, kdy vykázala svoji dosud rekordní cenu, téměř 69 tisíc dolarů.
Společně s bitcoinem se propadají také další kryptoměny, včetně druhého nejrozšířenějšího etherea. Jde především o důsledek měnové politiky americké centrální banky. Tu doběhla inflace a vysílá signály, že měnové šrouby utáhne vydatněji a rychleji, než se dosud myslelo. To je špatná zpráva pro rizikovější aktiva, včetně řady technologických akcií nebo právě kryptoměn. A obecně pro akciové trhy, pochopitelně. Ale symbolem nynějších burzovních propadů je převážně technologický burzovní index Nasdaq, který letos už ztratil přes čtvrtinu své celkové hodnoty.
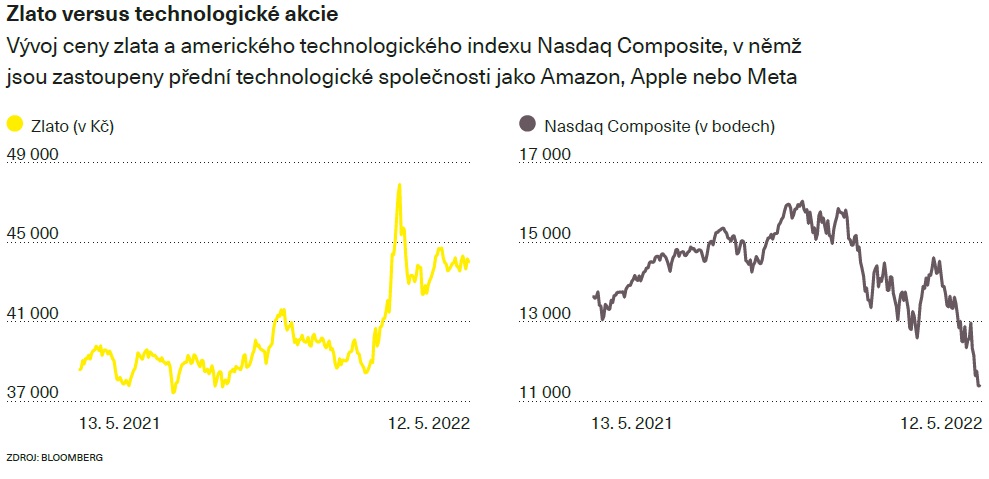
Technologické akcie jsou rizikovější, protože v řadě případů nenesou žádný zisk nebo je tento zisk okamžitě „přetaven“ do dalších investic. Investoři tak do těchto akcií investují spíše kvůli vyhlídce zisků v budoucnu. Jenže čím bude výraznější inflace, tím výrazněji tyto budoucí zisky do té doby nahlodá a poníží.
Hodnotové tituly v kurzu
Proto s růstem inflace ztrácejí technologické tituly na atraktivitě. Do popředí zájmu se naopak dostávají tituly hodnotové. To jsou akcie firem na trhu dávno zavedené a spolehlivě vytvářející zisk, včetně toho rozdělovaného ve formě dividend, už teď a tady. Inflace tak z tohoto „zisku teď a tady“ stihne umazat méně než ze vždy nejistého zisku budoucího. Takže investoři přeskupují své investice ve prospěch hodnotových akcií. Pokud tedy neopouštějí akciové trhy zcela a neuchylují se k jistotě hotovosti či dluhopisu.
Utahováním šroubů měnové politiky, zvyšováním základní úrokové sazby klesá atraktivita růstových akcií typu těch technologických, jelikož stoupají náklady obětované příležitosti investice do akcie firmy, která ještě není zisková nebo svůj zisk mezi akcionáře dosud nerozděluje.
Tyto náklady obětované příležitosti lze vyjádřit třeba v podobě výnosů vládních dluhopisů zemí typu Spojených států. Jejich výnosy zpravidla rostou při ukončování expanzivní měnové politiky a zvyšování základního úroku centrální banky. Třeba ukončování expanzivní měnové politiky v podobě kvantitativního uvolňování znamená, že centrální banka přestává skupovat vládní dluhopisy a naopak roste pravděpodobnost, že je bude rozprodávat.
To snižuje cenu dluhopisů na trhu a zároveň tedy zvyšuje jejich výnos, tedy úrok, který se vyvíjí inverzně vůči ceně. Intuitivně: čím je dluhopis méně vzácný, méně ceněný, tím více musí ten, kdo jej vydává, nabídnout na úroku, aby jej „udal“ a někdo mu tedy půjčil. Když centrální banka přestane skupovat dluhopisy, ba dokonce nelze vyloučit, že je i začne rozprodávat, znamená to, že jich na trhu bude více, což snižuje jejich vzácnost, tedy cenu. Ovšem také vyšší výnos.
Proto se investoři přesouvají nejen z růstových do hodnotových akcií, ale také z akcií jako takových do dluhopisů. Dluhopisy pro ně nyní představují atraktivnější alternativu, neboť třeba pro ty, jež vydává americká vláda, platí, že úrok na nich je citelně vyšší než například během pandemie, aniž by se jakkoli významněji navýšila jejich rizikovost. Riziko bankrotu americké vlády je pořád zhruba stejné – stejně zanedbatelné – jako během pandemie, protože si vždy může nové dolary natisknout a dolar zároveň stále s přehledem zůstává světovou rezervní měnou číslo jedna, v níž se obchoduje vše podstatné.
Jak ovšem říká historická zkušenost, akciové investování – ani to do hodnotových akcií – rapidní inflaci zpravidla nepřebíjí. Výjimku potvrzující pravidlo představují energetické akcie. Zatímco akcie všech ostatních odvětví – bank, maloobchodu, technologií, automobilek, průmyslu, zdravotní péče a dalších – za citelnou inflací v historickém ohlédnutí zaostávají, energetické tituly ji alespoň mírně překonávají. Konkrétně v USA představuje jejich nadinflační zhodnocení během období rapidního růstu cen, jakým byla třeba druhá světová válka nebo ropné šoky 70. let, průměrně jedno procento. Inflaci tedy energetické tituly přebíjejí jen tak tak, ale alespoň to. Vždyť akcie všech dalších odvětví s citelnou inflací prohrávají.
Vůbec nejlepší je před nástupem rapidní inflace investovat přímo do samotných energií, třeba do ropy nebo plynu, což jsme podrobně rozebírali v minulém dílu tohoto seriálu. A vlastně do surovin obecně. I u některých českých makléřských společností si může kdokoli z běžných smrtelníků koupit třeba termínové kontrakty na ropu či plyn. Nebo na suroviny typu mědi nebo zemědělských produktů, jaké představuje pšenice, káva nebo bavlna.
Zlato těží z nervozity trhů
Mezi suroviny patří v širším smyslu slova také zlato a drahé kovy. Cena zlata sice v posledním zhruba měsíci klesá také, avšak růstový potenciál pořád skýtá. Začátkem března, pár dní po ruské invazi na Ukrajinu, vystoupala cena zlata na nejvyšší cenu v historii samostatného Česka. Žlutý kov se prodával i za zhruba 48 tisíc korun za troyskou unci. Zlato tak překonalo svůj v té době platný historický cenový rekord, dosažený v srpnu 2020.
Zlato těží z intenzivní nervozity trhů, která v březnu houstla kvůli válce na Ukrajině. Letos zlato v korunách zhodnocuje o zhruba deset procent. Ostatní drahé kovy si ovšem polepšují ještě výrazněji. Například paladium o zhruba třináct procent. Drahým kovům se v prostředí vysoké nejistoty tradičně daří. Jsou historicky vnímány jako pojistka proti inflaci a také jako uchovatel hodnoty v čase válek či hladomorů.
Zlatu však svědčí také zmrazení rezerv ruské centrální banky, k němuž se Západ bezprecedentně uchýlil v rámci sankcionování Ruska. Zlato představuje tu část ruských devizových rezerv, na niž zmrazení převážně nedosáhlo. Mnozí investoři do zlata tak sází na to, že ruská a některé další centrální banky – například čínská – do budoucna navýší své nákupy zlata do rezerv. To proto, aby snížily své vystavení dolaru a obecně aktivům západních zemí, jako je euro, případně dolarové či eurové vládní dluhopisy.
Zlato tak může z hlediska řady centrálních bank představovat aktivum, jež nejen uchovává hodnotu, ale které také znemožňuje či omezuje dosah efektu
zmrazení rezerv. V době pádu akcií či kryptoměn, v době, kdy inflace požírá úspory, by se zlatu mohlo dařit i více. Vzhledem k letošním podmínkám se pouze desetinové korunové zhodnocení zlata jeví jako určité zklamání. Přesto třeba v porovnání s technologickými akciemi nebo bitcoinem jde o investici „plusovou“. A může tomu tak být i ve zbytku letošního roku, ba i roce příštím.