Chceme oslovit i budoucí bohaté
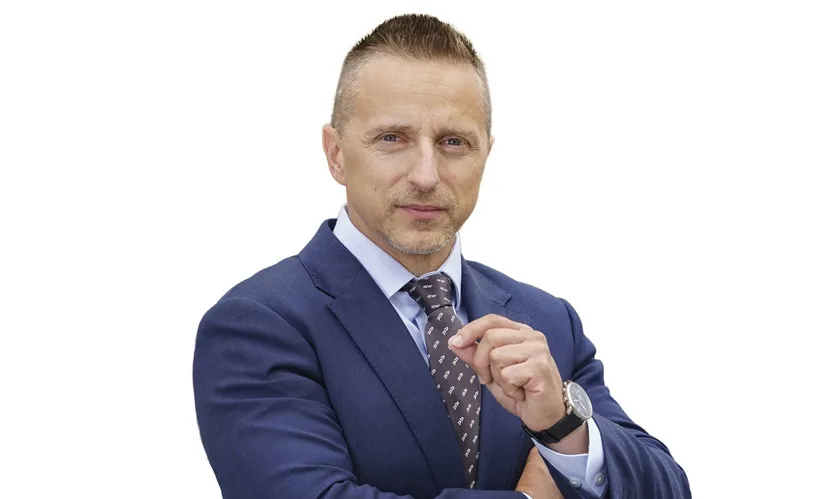
Skupina investorů Future Rich je na českém trhu částečně opomíjená, protože banky segmentaci často staví na tom, kolik peněz klient aktuálně má, říká Jiří Forst, šéf obchodu a distribuce Penta Bank pro Českou republiku.
Penta Bank působí v Česku a na Slovensku. Propojuje osobní přístup, investiční know-how a moderní technologie. Šéf obchodu a distribuce banky pro Českou republiku Jiří Forst popisuje, jak banka cílí na takzvané Future Rich investory, proč Češi věnují více úsilí vydělávání peněz než péči o ně a v čem se liší od investorů v zahraničí. Přibližuje také, jak se v době technologií mění práce bankéřů a jak přemýšlet o majetku s cílem jednou čerpat rentu.
► Kdo jsou klienti, kterým říkáte Future Rich? Proč v této skupině vidíte tak velký potenciál?
Future Rich jsou pro nás lidé, kteří ještě nemusejí splňovat běžnou představu klienta privátního bankovnictví, ale mají předpoklady se jím v dohledné době stát. Jsou mezi nimi například majitelé firem nebo partneři konzultantských a technologických společností, kteří dokážou vytvářet zajímavé finanční přebytky. Každý s nimi nakládá jinak. Někdo investuje více do cenných papírů, jiný do vlastní firmy nebo do nemovitostí.
Skupina Future Rich je na českém trhu částečně opomíjená, protože banky segmentaci často staví na tom, kolik peněz klient aktuálně má. Tuto skupinu nevymezujeme pouze podle výše prostředků na účtu. Chceme být partnerem už v době, kdy klient na private banking nedosahuje. Nechceme lidem říkat, aby přišli, až když budou mít na účtu deset nebo patnáct milionů korun.
Stejný servis, služby a produkty chceme nabízet všem klientům. Pokud bychom mezi Future Rich počítali například lidi s příjmem nad 70 tisíc korun měsíčně, bavíme se o stovkách tisíc lidí.
► Jak investují Češi ve srovnání se zahraničními investory? Mění dnešní technologie jejich rozhodování? Nebudou bankéři v budoucnu bez práce?
Češi stále věnují více úsilí tomu, jak peníze vydělat, než jak se o ně dlouhodobě starat. Ve srovnání se zahraničím navíc držíme výraznou část majetku v nemovitostech a podstatně méně ve finančních aktivech. Situace se ale mění, především mezi mladšími lidmi.
Investování je dnes díky aplikacím, burzovně obchodovaným fondům neboli ETF či automatizovaným řešením mnohem dostupnější a na několik kliknutí může začít téměř každý. To považuji za pozitivní vývoj, protože technologie investice demokratizují. Současně ale přibývá možností, a proto je stále složitější se v nich správně orientovat.
Setkáváme se také s tím, že někteří lidé začínají investovat podle influencerů nebo návodů na YouTube, aniž by měli zkušenost s větším propadem trhu. Proto si nemyslím, že by role bankéřů mizela. Bankéř by měl klientovi srozumitelně vysvětlovat celou strategii, ukazovat mu úlohu jednotlivé investice v jeho portfoliu, jaká rizika nesou a co od nich může dlouhodobě očekávat.
► Jak by měl člověk přemýšlet o svém majetku a investicích v různých etapách života, pokud chce jednou dosáhnout finanční nezávislosti a pravidelně čerpat rentu?
Základem je dívat se na investice v kontextu celého majetku. Člověk by měl vědět, kolik prostředků má ve firmě, nemovitostech, finančních aktivech a v alternativních investicích. Finanční část musí do tohoto celku zapadat. Často se setkáváme s klienty, kteří mají kvalitní produkty u různých institucí, ale jsou zaměřené na stejná podkladová aktiva, a portfolio je pak citlivější na poklesy.
Důležitý je také časový horizont. Peníze, které člověk bude potřebovat za rok nebo dva, dávají smysl na spořicím účtu nebo ve fondu peněžního trhu. Pokud peníze nebudeme potřebovat déle než pět let, můžeme k jejich investování přistupovat jinak. Investiční horizont nekončí odchodem do důchodu, strategie se pouze přizpůsobuje věku a potřebám.
Výše dlouhodobě udržitelné renty závisí na finančním majetku a výnosu, na skladbě portfolia, inflaci nebo daních. Rentiérství ale nemusí začínat až u velké částky. Můžete čerpat tři tisíce korun měsíčně, třicet nebo tři sta tisíc. Podstatná je dlouhodobá představa a strategie.