Dobru nejvíc pomáhá hospodářský růst
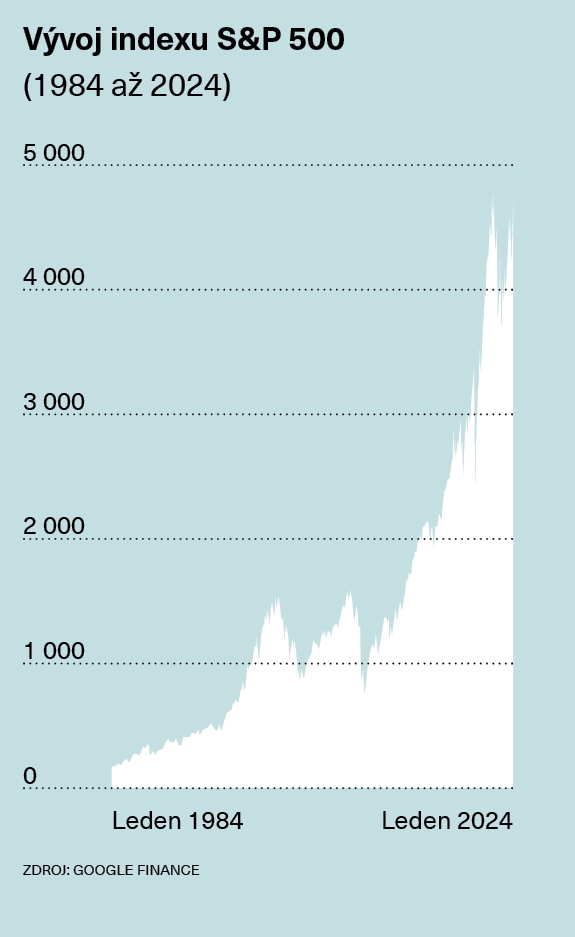
Do ESG společností je optimální investovat přes fondy. Měl by to ale být doplněk investic do indexu S&P 500, tedy do „celého“ amerického trhu.
Investování environmentální, sociální a do správy a řízení (Environmental, Social, and Governance, ESG) kromě tradičních finančních ukazatelů zohledňuje také postoj k životnímu prostředí, sociálním otázkám a k řízení vlastní společnosti i k vládě a je mezi investory stále populárnější. Environmentální aspekt ESG se zaměřuje na ovlivňování životního prostředí faktory, jako jsou emise skleníkových plynů, udržitelné využívání zdrojů a odpadové hospodářství. Investoři, kteří na ně dbají, se často vyhýbají investicím do firem, jež mají negativní dopad na životní prostředí, a upřednostňují ty, které se ho snaží minimalizovat.
Sociální aspekt ESG se týká způsobu, jak společnosti zacházejí se svými zaměstnanci, dodavateli a komunitami, ve kterých působí. Zahrnuje faktory, jako jsou pracovní podmínky, diverzita a začlenění, lidská práva a vztahy se zainteresovanými osobami, což jsou i zákazníci. Investoři, kteří se na ně zaměřují, vyhledávají společnosti, které se chovají eticky a mají pozitivní dopad na firmu. Aspekt správy a řízení ESG se týká jejich kvality včetně transparentnosti, rizik a vztahů se zainteresovanými stranami. Zahrnuje faktory, jako jsou korporátní etika, nezávislost správní rady a odměňování vedení. Investoři, kteří dbají na tento aspekt, preferují firmy s pevnými řídicími strukturami, jež snižují korupci a zvyšují udržitelnost podnikání. A patří do něho také vztah společnosti ke zdaňování zisků.
ESG investování tedy také zohledňuje, jaká je firma „uvnitř“ a jaké výsledky má směrem „ven“, jaké výnosy generuje investorům. Tento přístup stále více využívají jak individuální investoři – zejména mileniálové a generace Z, lidé narození v osmdesátých letech a později –, tak velcí institucionální investoři, jako jsou penzijní fondy a univerzitní nadace.
Maximalizace versus ušlechtilost
Na ESG investování lze nahlížet mnoha způsoby. Lidé, kteří nesnášejí kapitalismus, odmítají všechny, i ty nejušlechtileji motivované investice do hospodářského růstu. Například iniciativa Nerůst.cz vedla kampaň, že jediné správné investice jsou nerůstové, tedy dary charitativním a jiným neziskovým organizacím. Proti takovým darům nelze nic namítat, ale není možné zaměňovat dary (výdaje) a investice (příjmy). I když je někdy z dlouhodobého hlediska hranice méně jasná, než se zdá na první pohled, třeba výdaje na pomoc Ukrajině jsou dary a zastavení ruských imperiálních ambicí může být cestou k nejvyšší a nejstabilnější prosperitě v Evropě.
Lze se však na to podívat i z opačné strany. V září 1970 vyšel v deníku New York Times esej amerického ekonoma Miltona Friedmana (1912–2006) Friedmanova doktrína – společenskou odpovědností firem je zvyšovat své zisky. Z hlediska práva se manažeři firem starají o svěřené prostředky akcionářů a právo jim předepisuje, aby se o ně starali s péčí řádného hospodáře, nikoli aby je vydávali, za co chtějí. Pokud by je manažeři vydávali bez zřetele na ekonomický výkon firmy, v konečném důsledku by šlo o zpronevěru. V případě velkých akciových společností obchodovaných na burze je jejich akcionářům jedno, zda manažeři danou firmu ožebračili, protože ji vytunelovali prodejem aktiv pod cenou, nebo pro dobro světa výdaji na výsadbu stromů, přestože je ušlechtilá. Musí ji však prosazovat společnost k tomu určená, nikoli například US Steel.
Při malém počtu akcionářů je možná dohoda, že část prostředků (nebo třeba všechny) se bude věnovat na něco jiného než na maximalizaci zisku. Kvůli tomu se většinou zakládají nadace a další neziskové organizace. Z psychologického nebo mikroekonomického hlediska nikdo nepopírá, že manažeři i akcionáři ve svých životech naplňují i jiné cíle než maximalizaci zisku firmy. Z cynického hlediska nelze vyloučit, že firmy maximalizují dlouhodobý zisk i tím, že část toho krátkodobého věnují na společensky odpovědné projekty, jimiž se proti maximalizaci zisku vymezují. Je důležité si uvědomit, a mělo by to být hlavní téma v této debatě, že výsledky společensky odpovědných projektů se špatně měří. Podle některých studií se špatně měřené činnosti provádějí málo. Ekonomická kalkulace je totiž složitá, přičemž konkurence firmy motivuje, aby se jí soustavně věnovaly a snažily se najít nejlepší výrobní modely.
Podle Friedmana sociální funkcí firem je optimalizovat ekonomickou kalkulaci, přinášet peníze svým akcionářům, kteří je poté použijí na ušlechtilé účely. Friedman neříká, že použít peníze na společensky odpovědné účely je špatné. A má pravdu. Optimální je možná postoj mezi karikaturou Friedmana (žádná dobročinnost) a hospodářským nerůstem (žádný zisk), ale zdá se, že by s ním souhlasil. V jistém smyslu lidé vždy brali společenské ohledy, proto se v nich sociální cítění vyvinulo. Odhlédne-li se od antropologického dilematu, nakolik lidé sdílejí své sociální cítění se zvířaty a je-li jejich altruismus více nebo méně reciproční než u zvířat, v historii lidstva někteří jedinci upřednostňovali morálku před osobním ziskem. Stránka Wikipedie o společenské odpovědnosti uvádí americké kvakery, kteří měli jako podmínku odmítání otrokářství, západní byznys pak takzvané Sullivanovy principy, pravidla pro obchodování amerických firem v apartheidové Jihoafrické republice.
Ctnostné investice
Nadnárodní společnosti dnes posílají svým dceřiným firmám otázky typu „jak se stavíte k otroctví?“, na niž by zaměstnanec české dcery nadnárodní firmy mohl odpovědět, že nevolnictví u nás bylo zrušeno v roce 1781 a robotní povinnost v roce 1848. Spousta papíru a člověkohodin se ve firmách vyplýtvá na ESG reporting. Konkurence ostatních společností však způsobuje, že tato nová společenská odpovědnost firem (CSR) nenaroste natolik, aby poškodila jejich ekonomický výkon. Ostatně lidé investují do firem, s nimiž cítí sounáležitost, z řady důvodů. Já jsem si například koupil akcie fotbalového klubu Manchesteru United, protože mu fandím už od dětství, což není investiční doporučení – pokud chcete vydělat peníze, neinvestujte do konkrétních firem. Při pohledu na moje portfolio mě však vždycky zahřeje, že jsem mu mohl „fandit“ nejen u televize.
To přivádí k hlavnímu stanovisku: kdo to myslí s investováním vážně, je pro něj primární strategií kupovat index S&P 500, tedy „celý“ americký trh, respektive jeho pět set nejúspěšnějších firem. Pokud chcete investovat do ESG společností, dělejte to přes fondy, například přes veřejně obchodovaný fond (ETF) Vanguard, a můžete si vybrat fond amerických akciovek nebo mezinárodních. Měl by to být ale spíše doplněk investic do S&P 500. Dobrým věcem totiž nejvíce pomáhá hospodářský růst, jakkoliv se to pocitově nemusí líbit. Ve 20. století pozvedl miliardy lidí z chudoby a prakticky ji vymýtil, díky němu je více času a peněz na podporu například environmentálních a společenských problémů nebo chudých, nemocných, imigrantů nebo postižených válkou.
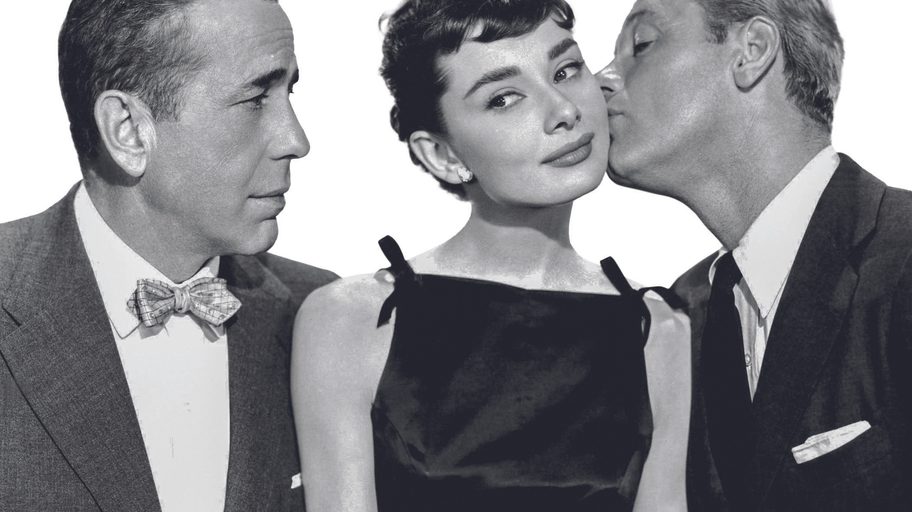
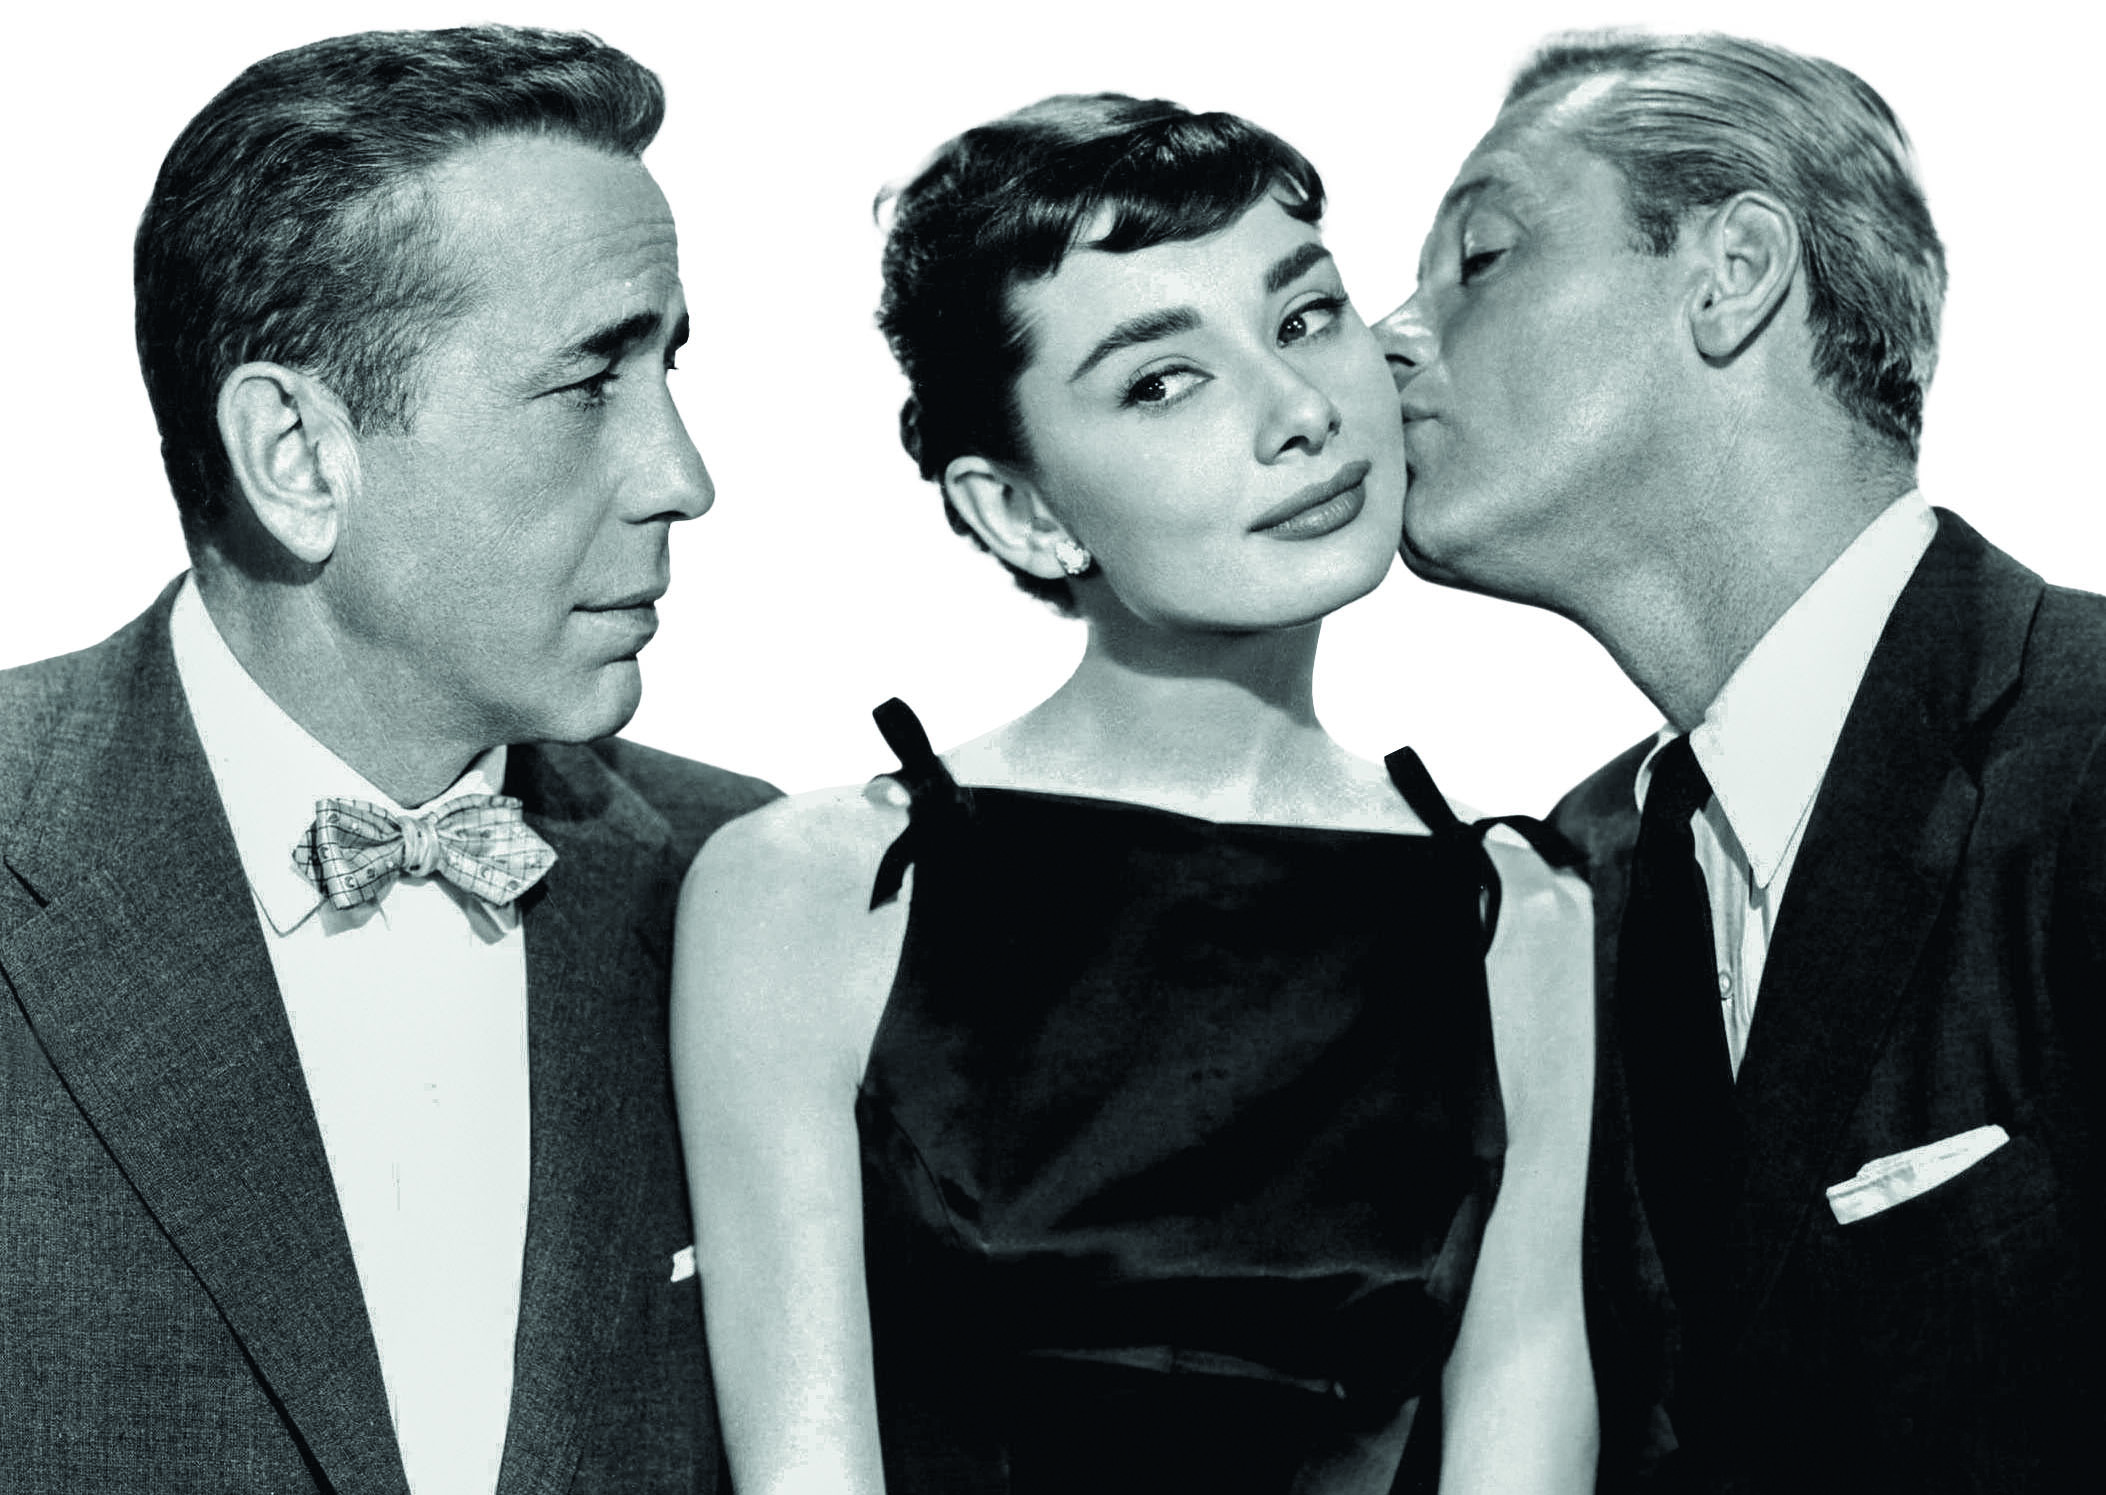
Jak se říká ve scéně z filmu Sabrina z roku 1954 s Audrey Hepburnovou, Williamem Holdenem a Humphreyem Bogartem v hlavních rolích. Holden: „Máš všechny peníze na světě.“ Bogart: „Vydělávání peněz není hlavní účel podnikání. Peníze jsou vedlejší produkt.“ Holden: „Co je teda hlavní cíl? Moc?“ Bogart: „Ále, z toho se stalo sprosté slovo.“ Holden: „Tak co je to, nutkání? Jdeš vyrábět plasty. Co tím dokážeš?“ Bogart: „Co tím dokážu? Nic moc. Vynalezli jsme nový výrobek, něco, z čeho bude mít svět užitek. Nové odvětví se přesune do nerozvinuté oblasti. Postaví se továrny, rozeběhnou se stroje a podnikáš. A shodou okolností teď lidé, kteří předtím neviděli ani halíř, mají najednou dolar a bosé děti mají boty na nohou a mají umyté obličeje. Co je špatného na nutkání, které dává lidem knihovny, nemocnice, baseballová hřiště a v neděli večer filmy?“ (Bogart zavolá svoji sekretářku.) Holden: „Teď si připadám jako padouch.“
Humphrey Bogart hraje ve filmu boháče, který tráví příliš mnoho času v kanceláři, ale je morální a ctnostný. A stejně vaše investice do kapitánů moderního průmyslu jsou ctnostné jednak tím, že dávají zaměstnancům obživu, jednak tím, na jaké ušlechtilé účely použijete své zisky z těchto investic.