Elektromobilové startupy trápí výroba aut
Investoři ve velkém sázejí na to, že najdou další Teslu, mnozí výrobci elektromobilů přitom mají potíže s produkcí.
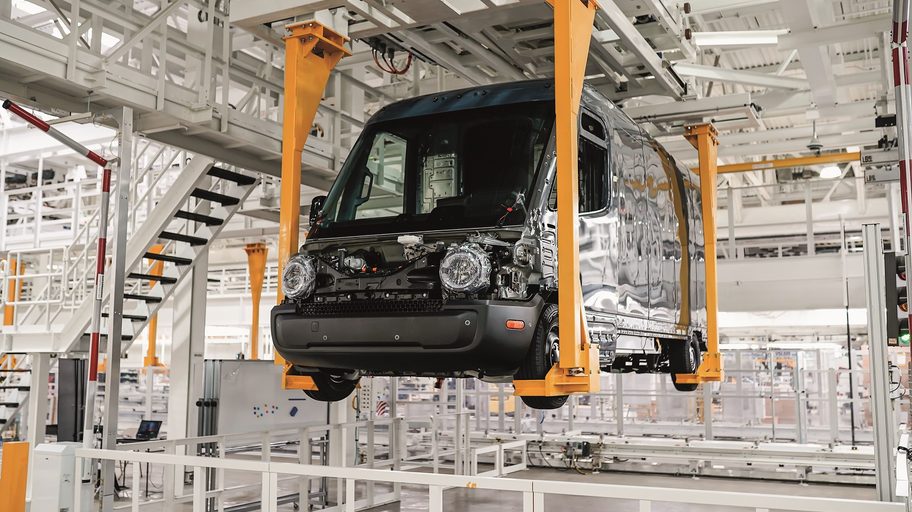
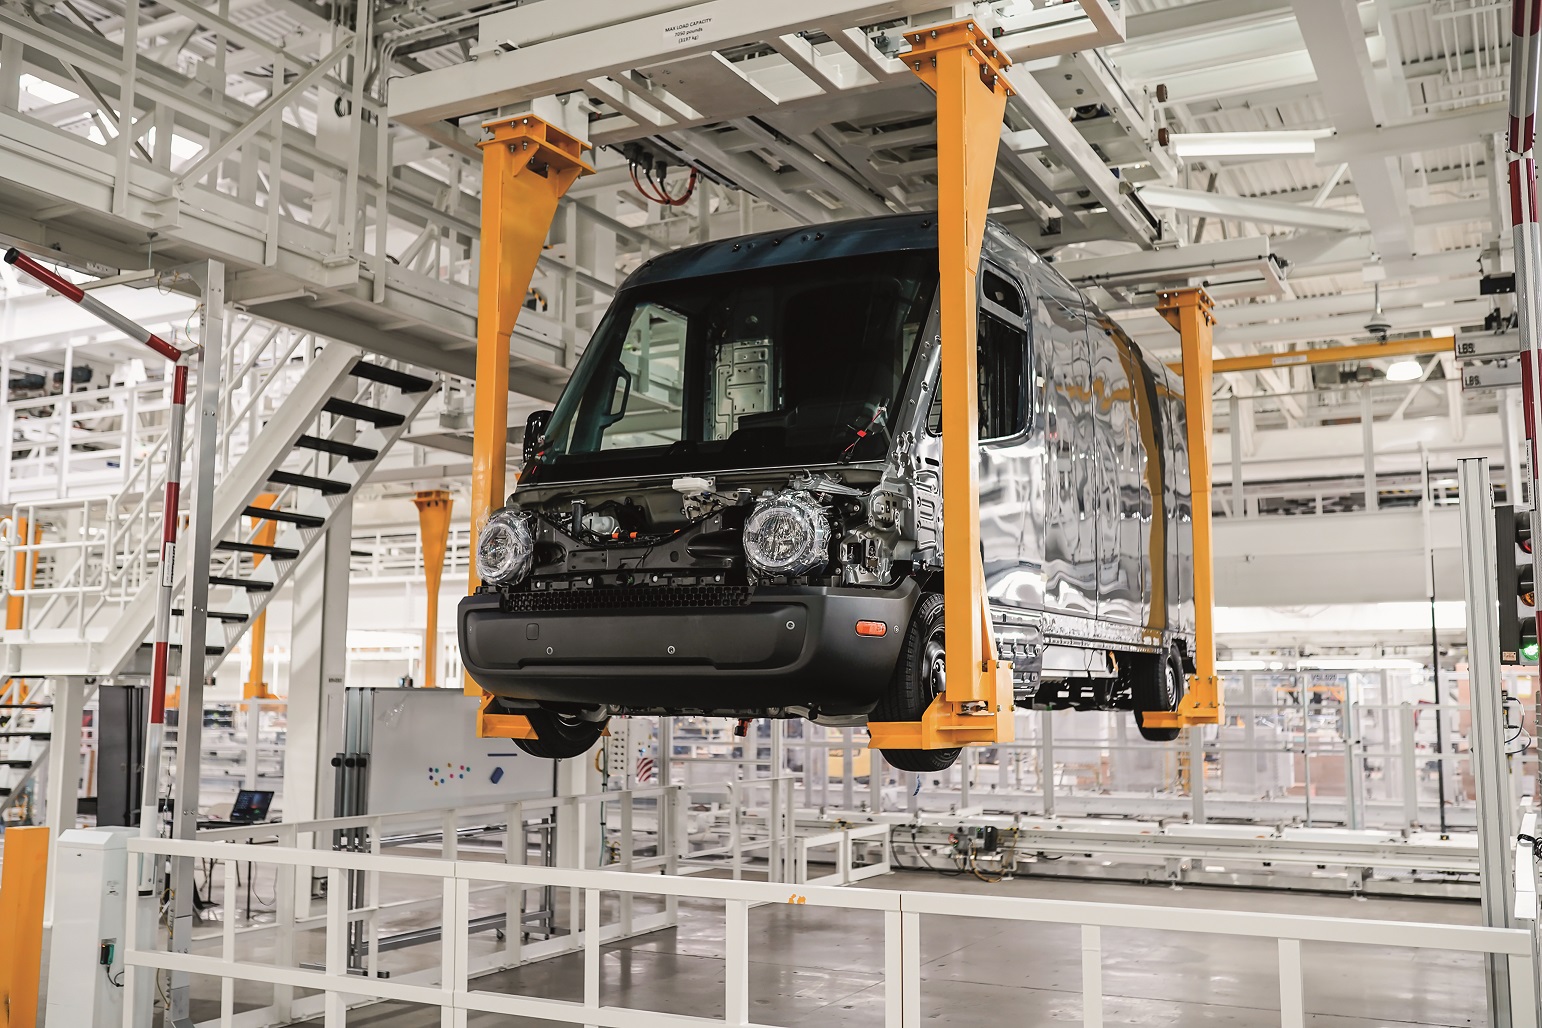
Kousek za anglickým Bicesterem, obchodním městem 20 kilometrů od Oxfordu, vyrostla zbrusu nová továrna, která má zvednout prapor britské elektromobilové revoluce. V rozlehlé hale jsou nad prázdnými montážními linkami nachystané desítky obřích černých robotických ramen, která mají brzy ve velkém vyrábět elektrické dodávkové vozy pod značkou startupu Arrival.
Na podzim se chystá výroba elektrických dodávek pro americkou kurýrní společnost UPS. Jenže projekt už teď má zpoždění. Sesterská továrna v USA nebude včas hotová, a britská výrobna tudíž bude muset utáhnout většinu letošní produkce. Arrival nyní odhaduje, že letos vyrobí jen 600 dodávek, což je méně než polovina slibovaná v roce 2021.
Potíže nemá jen Arrival. Řada aspirujících automobilek, z nichž některé uvádějí do provozu svou první továrnu, přičemž mnohé už zažily prudké zhodnocení akcií, čelí dosud největšímu úkolu – samotné výrobě. Od čínské značky Nio po Amazonem financovanou automobilku Rivian, která svého času okouzlila Wall Street, skoro všichni smělí elektromobiloví nováčci v této fázi zaškobrtli.
Příval startupů způsobený postupným přechodem automobilového odvětví k elektromobilům se od počátku očekával, protože požadavky pro vstup na trh jsou u vozidel na elektřinu mnohem nižší než u jejich předchůdců se spalovacím motorem. Nicméně akciová bublina Tesly v kombinaci s tím, že trh nováčkům toleruje nepříliš kontrolované reverzní fúze, vedla k záplavě elektromobilových firem na burzách.
Na veřejných trzích se objevily společnosti, které nejen nevytvářejí zisk, ale v mnoha případech nemají ani žádné tržby a nyní v záři reflektorů investičního světa trochu mžourají. Canoo, Lucid, Nikola, Lordstown, Fisker, Arrival či Rivian jsou firmy, které vstoupily na kapitálový trh dříve, než zákazníkům dodaly jediné hotové vozidlo.
Navzdory tomu se investoři jen hrnuli. Podle analytické společnosti PitchBook se za uplynulé dva roky nejméně 18 automobilek zapsalo na burzu takzvanou účelovou akviziční společností (z angličtiny zkráceně SPAC), zatímco Rivian šel standardní cestou primární emise akcií (IPO). Společnosti SPAC, kterým se rovněž přezdívá investiční „bianko šeky“, využívají kontroverzní fúzní mechanismus, při němž se firma spojí s veřejně obchodovanou „skořápkou“, čímž se zadními vrátky dostane na kapitálový trh, aniž projde natolik důkladnou prověrkou, jak si žádá tradiční IPO.
V následujících 12 měsících se ukáže, která z těchto společnosti stála za vyšší investiční riziko, pokud vůbec nějaká. „U těchto akcií se zatím můžeme bavit jen o jejich potenciálu,“ říká Dan Levy, automobilový analytik z Credit Suisse. Kromě náročného rozjezdu výroby několik společností, jako jsou Lordstown, Canoo, Lucid nebo Nikola, připustilo, že v USA čelí nebo čelilo federálnímu vyšetřování.
V automobilovém světě existuje jedna odvěká, nepopiratelná pravda: vyrábět auta není nic jednoduchého. Nejlépe to bylo vidět na případu Tesly, která se k velkovýrobě prokousávala celé desetiletí a musela se vyrovnat s nejednou nástrahou, ať už šlo o zpožděné dodávky součástek, nebo o vodu zatékající do auta při dešti.
Když bylo nejhůř, společnost si slovy svého šéfa Elona Muska prošla „výrobním peklem“: dodávky byly opožděné nebo kdesi ztracené a z výrobních linek sjížděla auta vyžadující spoustu dodělávek. V jednu chvíli firma vyráběla vozy bez sedadel a žádala prodejce, aby je přimontovali ve svých showroomech.
Po všech útrapách se však z Tesly stala bilionová společnost. Nyní investoři pátrají po firmě, která tento úspěch dokáže napodobit. „Lidé z Wall Street už se rozhodli pro investice do elektromobilů a hledají jednu, dvě nebo tři firmy, které by mohl čekat příští velký úspěch,“ říká Henrik Fisker, jehož stejnojmenná automobilka patří v tomto odvětví mezi nejčerstvější nováčky. „Převládá přesvědčení, že jedna nebo více společností by mohly uzmout velký díl trhu s elektromobily, protože tradiční firmy nebudou dostatečně připravené nebo nepřijdou s vhodným produktem,“ prohlašuje. „Investoři ale nevědí, kdo přesně to bude, proto sázejí na víc hráčů a čekají, kdo nakonec zaboduje.“
Muskův efekt
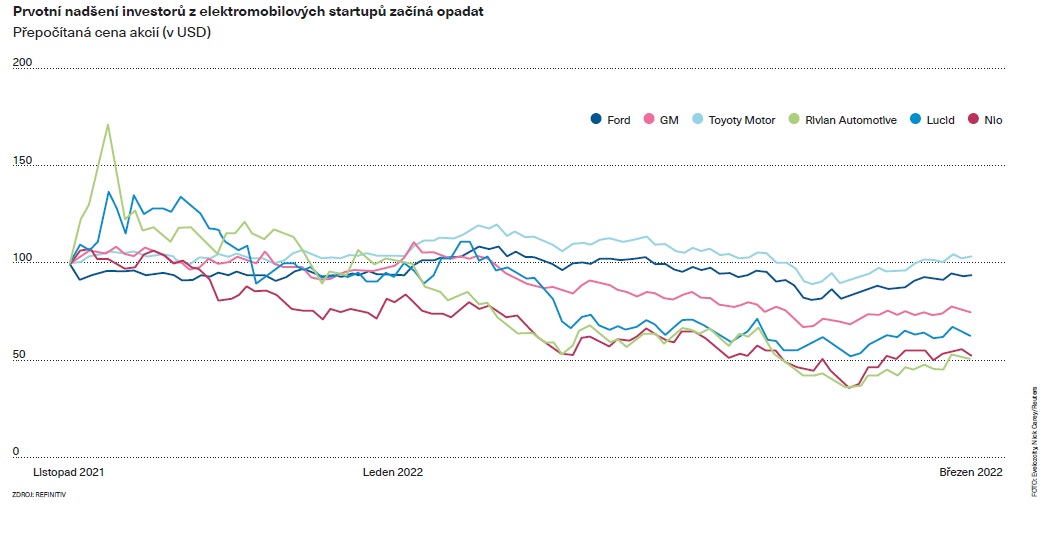
Nadšení už je ale na ústupu. Akcie automobilky Rivian, která jednu dobu překonala i Volkswagen nebo luxusní značku Lucid, jež na burze vystoupala nad Ford, ztratily za uplynulých šest měsíců více než polovinu své hodnoty. Tento pokles přitom začal mnohem dřív, než vpád ruských vojsk na Ukrajinu srazil akcie všech světových automobilek.
Hodnota společností se sice nadále pohybuje v řádu miliard dolarů a mnohdy přesahuje nejníže umístěné matadory, jako jsou Renault nebo Mazda, ale do dříve rozbouřeného odvětví už proniká vlažný realismus. „Když vidíme, co dokázala Tesla, snadno si pomyslíme, že je to klíč k úspěchu – že když máte její DNA a její kouzlo, uspějete,“ říká analytik Levy z Credit Suisse. „Jenže Tesle se povedlo něco jedinečného. Nikde není psáno, že ostatní tuto strategii zvládnou napodobit.“
Cesta ke slávě byla i v případě Tesly samé zpoždění, ale trpěliví akcionáři často spoléhali na „Muskův faktor“, a když bylo potřeba, dali firmě i několik měsíců k dobru. Podle Levyho se nová vlna automobilek na takovou shovívavost spoléhat nemůže, protože na trhu s elektromobily už není stejně prázdno jako při nástupu Tesly a úsilí znásobily i zavedené značky. „Nebudou mít na rozjezd deset let, jako si mohla dopřát Tesla,“ soudí Philippe Houchois, automobilový analytik z londýnské investiční banky Jefferies.
Tlak cítí nováčci už teď. Rivian zpočátku pro americké výrobce silných vozů představovala natolik velkou hrozbu, že jí nadbíhaly General Motors i Ford, který s ní nakonec uzavřel partnerství. Nedávno si však tato společnost vysloužila ostrou kritiku poté, co oznámila navýšení cen svých modelů až o pětinu a snížení očekávané produkce o polovinu na 25 tisíc vozů za letošní rok. Tyto kroky firma odůvodnila problémy globálních dodavatelských řetězců.
Lucid, jíž šéfuje bývalý inženýr Tesly a Lotusu Peter Rawlinson, zase loni odložila začátek výroby o několik měsíců s tím, že své první auto chce mít „v naprostém pořádku“.
Mainstreamové automobilky od Volva po Volkswagen také korigovaly očekávání, a to kvůli všeobecnému nedostatku čipů a válce na Ukrajině. Zavedené značky už podobné bouře přečkaly a jejich robustní, celosvětová struktura podobné rány vydrží. Jejich mladší rivalové jsou však oproti nim muší váhy, obzvlášť citlivé na globální problémy.
„Všichni tušíme, jak to vypadá v Elonově pekle, a zavítat tam nechce nikdo z nás,“ říká Karl-Thomas Neumann, bývalý manažer VW a GM. „Startupy chtěly dělat vlny, ale když přijde na výrobu, nevědí, jak na to.“
Od roku 2017, kdy Neumann opustil GM, vedla jeho cesta přes několik aspirujících firem. Usedl v představenstvu společnosti Evelozcity, později přejmenované na Canoo, a radil skořápkové firmě VecotlQ při fúzi s Nikolou. Dnes je členem představenstva v Polestaru, elektromobilové odnoži Volva, která se letos chystá vstoupit na burzu prostřednictvím SPAC.
Díky této pouti toho Neumann o fungování mladých nadějných firem ví nezvykle mnoho. „V Canoo jsem si hned všiml, že je všechno jinak a nic z toho, co jsem znal, tam neplatí,“ vzpomíná. „Byla tam spousta mladých inženýrů, velice bystrých lidí, kteří neznali odpočinek a ničeho se nebáli. Když jsme chtěli prototyp, za týden ho měli hotový.“
Mladé firmy doufají, že se jim tuto hbitost podaří přetavit v rychlejší vývoj a v provedení změn. Jenže atmosféra v Canoo byla podle Neumanna také „velmi chaotická“, chybělo zde plánování a koordinace. „Na mě to bylo příliš,“ dodává.
Podle Tonyho Aquily, který Canoo vede od loňského dubna, je prioritou spuštění první továrny v Oklahomě, která má s výrobou začít ještě letos. „Jsme v poslední fázi před výrobou,“ oznámil poté, co Canoo přerušilo vazby se smluvním výrobcem v Evropě a přesunulo produkci do USA. „Konstrukce a výroba jsou pro mě ze všeho nejdůležitější.“
Útěk z „výrobního pekla“
Část nových hráčů se s prosbou o pomoc obrací na zavedené značky. Fiskerův první model vyrábí Magna Steyr v Rakousku, na stejném místě, kde se montují také kombíky BMW řady 5 a mercedesy třídy G.
„Hodně startupů dělá chybu, že chce začít výstavbou továrny,“ domnívá se Neumann. „Takhle ale skončí ve výrobním pekle.“
Jenže ani outsourcování není podle ostřílených expertů zárukou úspěchu. Nio, první čínská elektromobilka, která se na burzu zapsala v roce 2018, nechala svou první továrnu provozovat tamním výrobcem JAC, aby se vyhnula potížím, které tehdy brzdily Teslu. Výroba se však zpozdila natolik, že při IPO měla firma za první polovinu roku 2018 jen 400 hotových automobilů.
Dělba práce mezi subdodavatele přináší i další rizika. Tesla naopak profituje z vertikální integrace, tedy z toho, že vlastní více článků dodavatelského řetězce. Ve spolupráci s Panasonikem vyrábí baterie a například software si dělá úplně sama.
„Společnosti si v dlouhodobém horizontu musejí odpovědět na otázku, jestli je slabší vertikální integrace nebude v budoucnu omezovat,“ říká Levy a dodává, že smluvní výrobu nelze dost dobře rozšiřovat. Automobilky, které mají vyšší ambice, si dříve nebo později musejí svá vozidla začít vyrábět samy.
Polestar, vlastněný společností Volvo Cars a čínskou skupinou Geely, se od svých matek poučil a povedlo se mu otevřít vlastní továrnu v čínském Čcheng-tu, kde v roce 2021 vyrobil 29 tisíc aut.
Tato společnost se domnívá, že si díky vlastní výrobě získá přízeň investorů, až dokončí plánovanou reverzní fúzi s SPAC firmou Gores Guggenheim a dostane se ještě letos na kapitálové trhy. „Srovnáváte nás s firmami, které sice úžasně zhodnotily své akcie, ale auta ještě tak docela nevyrábějí,“ říká britský šéf Polestaru Jonathan Goodman.
Rozhodne hotovost?
Britský Arrival počítá s inovativním způsobem výroby v mikrotovárnách, díky nimž bude časem produkci schopný navyšovat. Nevybudoval proto komplex, který by zvládal desítky nebo stovky tisíc vozidel, ale hodlá se spoléhat na menší areály, jako je ten v Bicesteru, které lze podle předpokladů postavit i uvést do provozu velice rychle.
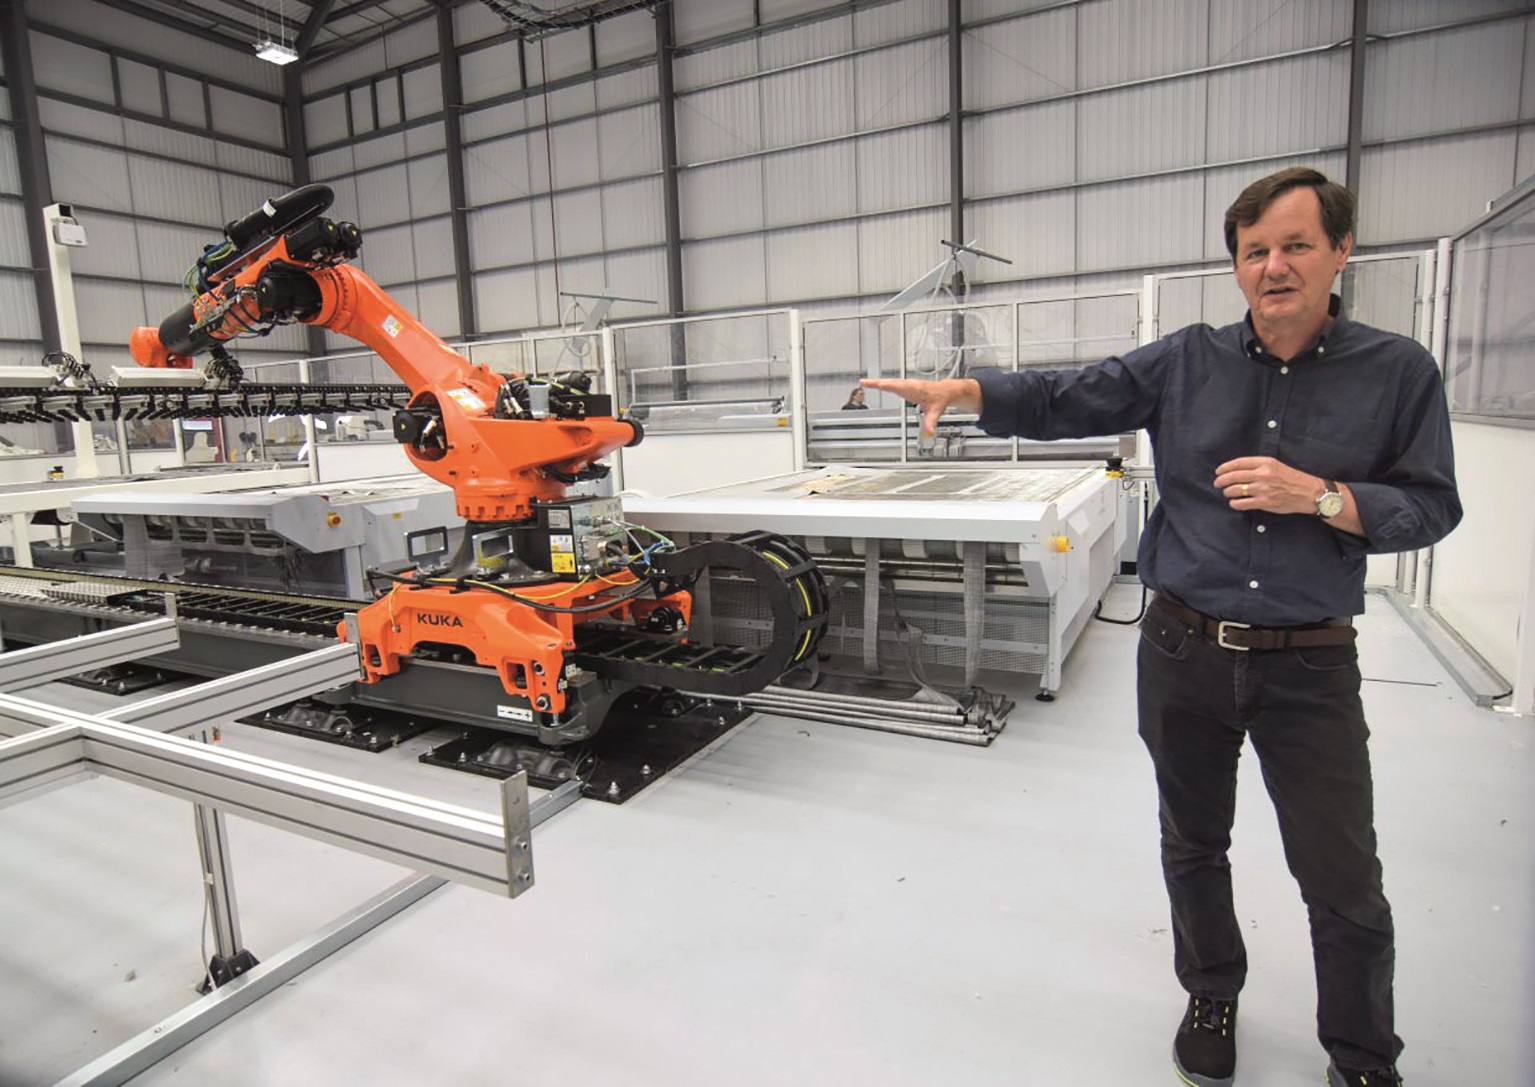
Až Arrival získá na síle, chystá se další výrobnu postavit a otevřít za pouhých devět měsíců. To by s drahými továrnami za miliardy dolarů, které se budují i několik let, bylo zcela nereálné. Díky tomu, jak doufá, bude schopný rychleji plnit objednávky zákazníků.
Společnosti, které očekávají, že se jim investice do nových továren vrátí v řádu desítek let, musejí odhadnout, jak to bude na trhu vypadat za čtvrt století, pokud chtějí náklady ospravedlnit. „Je jisté, že se zmýlí,“ soudí Mike Ableson, bývalý manažer GM, který nyní působí v Arrivalu. „Otázka je pouze za jak dlouho a v jakém směru,“ říká. „Investice do mikrotovárny činí jen 50 milionů dolarů, takže po ekonomické stránce to vychází dobře a vy pak můžete na poptávku reagovat, místo abyste ji předvídali [na pět let dopředu].“
První zkouška tohoto přístupu přijde, až budou spuštěny roboty v Bicesteru. „S výrobním vybavením a roboty máme za sebou dost velký kus práce, abychom věděli, že to bude šlapat,“ říká Ableson. „Čekají nás jistě nějaké překážky, než všechno půjde jako po drátkách, ale základ už máme.“
Jako by se Ablesonova slova o překážkách měla naplnit, akcie Arrivalu klesly o sedm procent, jakmile bylo oznámeno, že počet letos vyrobených aut bude poloviční.
O tom, které podniky úspěšně zvládnou výrobu, možná rozhodnou peníze. Tesla po vstupu na burzu vynikla tím, že v následujících letech získala od investorů miliardy dolarů a rostoucí cenu svých akcií využívala ke zvyšování podílu na trzích. Impozantní částku už nashromáždily i některé startupy.
Podle analytiků ze Sentieo získal Rivian při IPO 11,9 miliardy dolarů a v hotovostních rezervách má 18 miliard. To je částka podobná těm, kterými disponují BMW, Ford nebo General Motors. Lucid, která na burzu vstoupila prostřednictvím SPAC, má v hotovosti 6,2 miliardy dolarů. Naproti tomu Lordstown Motors mají 224 milionů dolarů a Canoo jen 225 milionů.
„Podle mě nemá dost peněz nikdo – ani Rivian,“ říká šéf Canoo Tony Aquila. „Jestli někdo tvrdí, že má dost velkou hotovost, pak je idiot, který nejspíš ztroskotá. V této fázi hry musíte kapitál získávat průběžně.“
Důležitější otázkou je, odkud peníze brát. Zafungovat může dosud vysoká cena akcií, ale podílníkům, jejichž investice už v některých případech ztratily polovinu hodnoty, může jednoho dne dojít trpělivost.
„Pokud investorům ukazujete, že firma někam postupuje, je to v pořádku,“ říká Neumann. „Ale když je překvapíte tím, že se všechno zpozdilo o dva roky a trh není tak velký, jak jste si původně mysleli, je vymalováno. Trhy už nejsou stejně hloupé jako kdysi.“
Peter Campbell, FT