EU je na Číně stále závislejší. A neví, jak z toho ven
Měny zemí dnešní eurozóny měly v polovině 90. let podíl na globálních devizových transakcích takřka padesátiprocentní. Nyní už je to jen 30 procent.
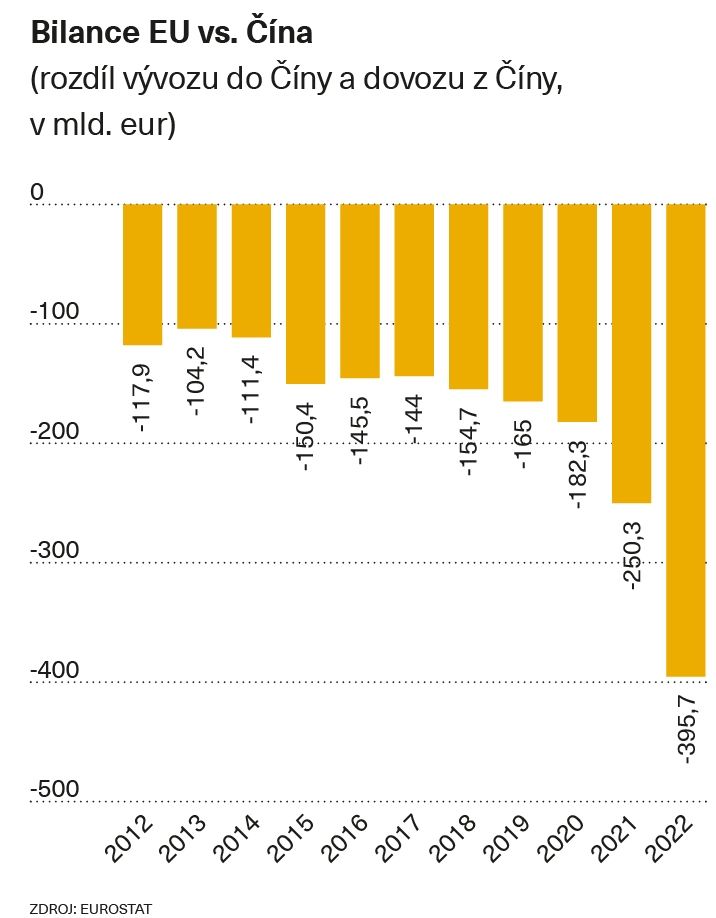
Evropská unie je na Číně ekonomicky závislejší než kdykoli v minulosti. Loni dramaticky nabobtnal deficit obchodu EU s Čínou, když z 250 miliard eur v roce 2021 vyletěl na 400 miliard. To je vskutku nebývalé. Německé automobilky VW, Mercedes či BMW, jež vesměs mají v Číně největší odbytiště, v Berlíně lobbují proti tlaku USA, aby se Evropská unie od Číny „odpojila“. Vzestup Číny ovlivní také podobu dalšího vývoje války na Ukrajině.
Elity amerického establishmentu už pomalu připravují Ukrajinu na to, že může být nevyhnutelné nakonec zasednout k jednacímu stolu a ukončit boje. „Pokud Ukrajina opravdu dramaticky nezíská na bojišti navrch, nezbytně vyvstane otázka, zda nastal čas k jednáním o zastavení bojů,“ citoval nedávno server Politico Richarda Haasse, po dvě desetiletí předsedu vlivného Výboru pro zahraniční vztahy. „Jsou nákladné, dochází nám munice a musíme být připraveni na jiné eventuality jinde ve světě.“ Zřejmě není třeba příliš napovídat, kterou „eventualitu“ má na mysli.
Ve vedení Výboru pro zahraniční vztahy, založeného roku 1921, dlouhá léta stál David Rockefeller, neoficiální emisar hned několika amerických prezidentů. Nyní v něm působí třeba Timothy Geithner, bývalý americký ministr financí, prominentní novinář Fareed Zakaria či Larry Fink, šéf společnosti BlackRock, která představuje největšího správce investic na světě, obhospodařuje také investice České národní banky za stovky miliard korun.
To, že elity amerického establishmentu s rostoucí intenzitou připravují Ukrajinu na potřebu usednout k jednacímu stolu a ukončit boje, se může zejména ze středoevropského pohledu zdát nečekané. Ostatně právě středoevropští premiéři – polský, český a slovenský – se letos koncem dubna v magazínu amerických elit Foreign Affairsy nikoli náhodou snažili společným článkem zvrátit tento stále hmatatelnější posun nálad amerického establishmentu.
Přesto se podstatné části amerických elit dlouhodobé angažmá na Ukrajině zjevně zdá být stále nebezpečnějším tříštěním sil, finančních i vojenských, tváří v tvář skutečně fatální výzvě, Haassovými slovy „eventualitě“ – tedy
zachování stávajícího postavení Tchaj-wanu vzdor stále asertivnější Číně.
Z čeho zaplatit Green Deal
Čína ale míchá také kartou jménem Green Deal. Ta se nyní – k nelibosti zelených, neziskových organizací a i Evropské komise samotné – ocitá pod palbou Německa i Francie. Národní političtí lídři v Paříži či Bruselu si začínají uvědomovat jeho obrovské náklady. A dopad, jejž budou mít na rozhodování jejich voličů.
Navíc třeba v Německu je šokem, jak Volkswagen ztrácí pozice v Číně a jak naopak čínské elektromobily začínají dobývat Německo. Stovky tisíc pracovních míst jsou v ohrožení, celoevropsky jde o miliony. Proto německé automobilky – a nejen ony – lobbují proti tlaku USA na EU, aby se od Číny „odpojila“. Myšleno ekonomicky a obchodně. Takové „odpojení“ by podle německých průmyslníků znamenalo zkázu ekonomiky našeho západního souseda, ale i té české. Proto Berlín Washingtonu odpovídá, že není třeba se od Číny „odpojovat“ a že stačí pouze minimalizovat rizika plynoucí ze vztahů s ní. Jenže i to se německému průmyslu zdá být riskantním krokem. Omezování rizik ve vztahu k Číně totiž může vést k tomu, že tamní režim v odvetě tak či onak ztíží přístup německého vývozu na svůj trh. Prohlubující se deficit obchodu EU s Čínou odráží právě i stoupající závislost německé ekonomiky – a skrze ní i české – na té čínské.
Zkáza německé ekonomiky by kromě jiného vedla k tomu, že by vyschly zdroje na financování zelené agendy EU. Přitom už nyní se podstatná část této agendy, Green Dealu, platí na dluh, takže předluženost EU je stále větším problémem. A to vlastně Green Deal v plné síle ještě ani nezačal účinkovat. Ratingová agentura Fitch navíc Francii nedávno zlomově zhoršila ratingový dluh, čímž jí vlastní zadlužení trvaleji prodraží. Trhy zkrátka Francii – a nejen jí – vzkazují, že už nejsou ochotny půjčovat za příhodný úrok. Jenže při stávajícím daňovém zatížení Francie, které už moc zvedat nelze, nemá-li země skončit v plamenech celá, jiný zdroj k financování Green Dealu, než je dluh, už kromě Číny vlastně není.
Green Deal se dnes z velké části platí buď z peněz utržených v Číně a dalších autoritářských zemích, nebo na dluh, tedy přenesením financování na budoucí generace. Francie už naráží na zeď ekonomické reality, pročež si chce dát od dalšího prosazování zelené agendy a Green Dealu „pauzu“, diplomaticky řečeno.
Vzestup Číny se pak projevuje i její rostoucí asertivitou na mezinárodní scéně. Nedávné návštěvy čínského prezidenta Si Ťin-pchinga v Moskvě či naopak Emmanuela Macrona v Číně zintenzivňují debatu i přeskupování geopolitických sil, kterou podtrhla třeba i jarní návštěva ruského ministra zahraničí Sergeje Lavrova v Brazílii. Ta pro změnu oživuje fenomén BRICS, tedy svého času rychle se rozvíjejících ekonomik Brazílie, Ruska, Indie, Číny a Jižní Afriky, které prý mohou představovat ekonomického vyzyvatele Západu a otřást globálním postavením amerického dolaru coby rezervní měny číslo jedna.
Hrozba de-eurizace
V příštích desetiletích ale dolar o své nynější postavení přijde jen stěží. K žádné de-dolarizaci totiž nedochází. To spíše k de-eurizaci. Z šetření, které provádí basilejská Banka pro mezinárodní platby každé tři roky, plyne, že podíl dolaru na mezinárodních devizových obchodech se stále pohybuje kolem 90 procent. Je tudíž výše než třeba po celá 90. léta, která navíc pro USA z valné většiny představovala makroekonomicky daleko úspěšnější dekádu, než byly ty následující. Podíl čínské měny na globálních devizových obchodech sice roste, ale je stále titěrný, ani ne desetinový. Své postavení ve světě ovšem ztrácí euro. Měny zemí dnešní eurozóny měly v polovině 90. let podíl na globálních devizových transakcích takřka padesátiprocentní. Nyní už je to jen 30 procent.
Důvodem je to, že ač růstem zadlužení a „tiskem peněz“ dochází k znehodnocování dolaru, euro znehodnocuje ještě rychleji. Rychleji proto, že málokteré zemi eurozóny euro vlastně vyhovuje. Pro jižní křídlo je příliš silné, z hlediska třeba Německa zase příliš slabé, tedy slabší, než by byla marka. Německá exportní mašina tak trvale získává doping v podobě relativně slabé měny, což ovšem dlouhodobě podvazuje inovativnost největší evropské ekonomiky, takže klesá její konkurenceschopnost ve světě.
Přitom Německo do značné míry živí a financuje nejen Green Deal, ale i stále předluženější a již jen poměrně málo produktivní, demograficky přestárlé jižní křídlo eurozóny v čele s Itálií. To donekonečna nepůjde. Notabene když právě Německo ztrácí konkurenceschopnost i v důsledku ambiciózních zelených politik EU a nejnověji odstřižením od poměrně levného ruského plynu a současně ideologicky motivovaným vypínáním jaderných elektráren.
Sesazení dolaru ze světového devizového trůnu se tedy nejspíše nedožijeme. Budeme ale zřejmě svědky dalšího úpadku eura. Znehodnocování dolaru přitom může probíhat ještě rychleji než doposud, protože s úpadkem eura prakticky nebude alternativy.
Fakt, že si dolar své postavení udrží, by ale neměl zastřít rizika spjatá se vzestupem Číny, jemuž Západ zatím neumí příliš čelit a který jej proměňuje a hlavně promění asi více, než si je ochoten nyní připustit.