Evropa potřebuje čipy. Desítky továren zatím chybí
Evropská poptávka po polovodičích poroste rychleji, než se čekalo. Výroba však zůstává převážně mimo kontinent.
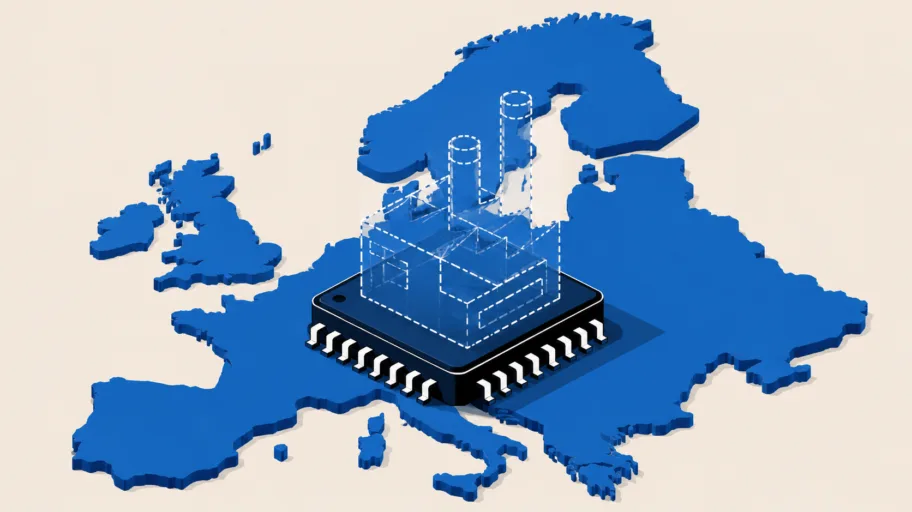
Evropa bude v příštích letech potřebovat výrazně více polovodičů, než se dosud předpokládalo. Výkonné čipy jsou stále důležitější pro moderní automobily, datová centra pro umělou inteligenci, průmyslové stroje i spotřební elektroniku. Nové kapacity však vznikají hlavně v Asii. Pro Evropskou unii je to strategický problém: chce snížit závislost v klíčovém odvětví, zároveň ale zaostává v investicích.
Rozsah mezery nyní vyčíslila poradenská společnost Strategy& ve studii pro německý elektrotechnický svaz ZVEI. Současná evropská spotřeba polovodičů odpovídá produkci zhruba 32 moderních továren. Do roku 2040 by podle studie bylo zapotřebí 65 závodů. V Evropě se přitom dnes vyrábí jen menší část potřebných čipů.
Evropa chce soběstačnost, firmy volí Asii
Napětí mezi politickými ambicemi a investiční realitou je patrné i u evropských firem. Německý výrobce zařízení pro čipový průmysl Aixtron z Cách nedávno oznámil novou výrobu v Malajsii. Budoucí ziskovost mnichovského výrobce waferů Siltronic se zase bude z velké části rozhodovat v Singapuru. Wafery jsou křemíkové desky, na nichž se čipy vyrábějí, a Siltronic je podle svého vedení jediným západním výrobcem v této oblasti. „Díky novému závodu v Singapuru budeme ve střednědobém horizontu výrazně ziskovější,“ řekl šéf společnosti Michael Heckmeier listu Handelsblatt. Firma do své největší továrny investovala více než dvě miliardy eur.
Z pohledu evropského průmyslu přitom existuje řada důvodů pro silnější výstavbu doma. „Počítáme se zdvojnásobením poptávky po čipech v Evropě do roku 2040,“ říká šéf ZVEI Wolfgang Weber. Nejnáročnější a nejvýkonnější čipy však zatím pocházejí téměř výhradně z Asie.
To zvyšuje závislost na regionu, který je z geopolitického hlediska rizikovější než dříve. Polovodiče jsou nezbytné pro automobilky, strojírenství, datová centra, obranný průmysl i průmyslové provozy. Staly se faktorem konkurenceschopnosti celých ekonomik. „Určitá míra soběstačnosti je vzhledem ke geopolitickým rizikům důležitá,“ říká Tanjeff Schadt, partner Strategy&.
Jak rychle se odběratelé mohou dostat do potíží, ukázal loni na podzim případ výrobce čipů Nexperia. Nizozemská firma se dostala do sporu se svým čínským vlastníkem a několik měsíců nebyla schopna dodávat v dostatečném rozsahu. Dopady v automobilovém průmyslu jsou podle zdrojového textu patrné dodnes.
Studie Strategy& zkoumá nejen spotřebu v Evropě, ale i průmyslovou poptávku evropských firem. Tedy čipy, které evropské společnosti potřebují pro své produkty prodávané po celém světě, například v autech, strojích nebo průmyslové elektronice. Právě v těchto oblastech má Evropa tradičně silné postavení. O to větší problém představuje, že při výrobě mnoha typů polovodičů hraje jen vedlejší roli. Dnes evropské firmy využívají kapacity odpovídající dvanácti závodům, v roce 2040 jich podle studie bude potřeba třicet.
Proč je Asie atraktivnější
Důvody, proč výrobci čipů stavějí nové kapacity raději v Asii, jsou převážně ekonomické. Prvním je blízkost zákazníkům. Velká část světové výroby elektroniky se soustředí právě v Asii: montují se tam chytré telefony, počítače, servery i spotřební elektronika, často u specializovaných smluvních výrobců. Výroba poblíž zákazníků zkracuje dodací lhůty, snižuje logistické náklady a usnadňuje koordinaci.
Druhým faktorem jsou náklady. Podle výpočtů Strategy& je Evropa v závislosti na typu čipu o 15 až 30 procent dražší než nejkonkurenceschopnější asijské lokality. Rozdíl vzniká zejména u energií, práce a výstavby. Třetím faktorem je ekosystém. V Tchaj-wanu, Jižní Koreji nebo Singapuru se po desetiletí vytvářely sítě dodavatelů, odborníků, výzkumných pracovišť a služeb. To snižuje rizika a urychluje projekty.
Evropská politika se tento rozdíl snaží zmenšit. European Chips Act, na němž se členské státy dohodly v roce 2023, měl být signálem, že Unie bere polovodiče jako strategické odvětví. „Čipy jsou nezbytné pro všechny naše digitální a digitalizované produkty,“ uvedla tehdy bývalá eurokomisařka Margrethe Vestagerová.
Od té doby se rozběhlo několik velkých projektů, včetně továren TSMC a Infineonu v Drážďanech nebo STMicroelectronics v Catanii. V Asii a Americe však podle zdrojového textu vzniká výrazně více závodů. Samotná politická priorita proto nestačí.
Rozhodovat budou náklady, povolení a tempo podpory
Podle Schadtova hodnocení musí Evropa zlepšit podmínky pro investory. Jedním z nástrojů je omezení byrokracie. Překrývající se pravidla na evropské, národní a regionální úrovni prodražují investice a prodlužují jejich přípravu. Důležité je také rychlejší schvalování veřejné podpory. V čipovém průmyslu, kde jsou subvence významnou součástí investičních rozhodnutí, dnes podle Schadta trvá dvanáct až 24 měsíců od žádosti k povolení.
Firmy požadují také rychlejší stavební řízení a předem připravené zóny pro mikroelektroniku. Kritickým bodem zůstávají ceny elektřiny. „Ceny proudu jsou kritický faktor,“ říká Weber. Studie je označuje za nejúčinnější páku. Osvobození od síťových poplatků, nižší daň z elektřiny nebo státem podporované dlouhodobé dodavatelské smlouvy by podle ní mohly snížit evropskou nákladovou nevýhodu o tři až šest procentních bodů.
Další otázkou je, zda Evropa přistoupí k pravidlům podporujícím lokální výrobu. „V jiných regionech je určitý podíl místní produkce dávno předepsán. Evropa by na to měla reagovat,“ říká Schadt. Weber odmítá, že by šlo o protekcionismus; podle něj by Unie pouze odpovídala na praxi jiných zemí.
Časový rámec je přitom úzký. Výstavba a rozběh čipové továrny trvají roky, než výroba dosáhne spolehlivé sériové úrovně. Schadt proto varuje, že plánování musí začít už nyní. Hlavní růst evropské poptávky má přijít po roce 2030, mimo jiné s novými aplikacemi, jako jsou humanoidní roboti. O tom, zda Evropa část této poptávky pokryje vlastní výrobou, rozhodnou v příštích letech vlády, regulační úřady a investiční rozhodnutí samotných firem.