Jak odstátnit důchody
Jsme odsouzeni k penzijním „reformám“ v podobě parametrických změn a odsouvání řešení problému do budoucna? Zatím se zdá, že ano, ale třeba někdy nějaká politická reprezentace udělá odvážné kroky.
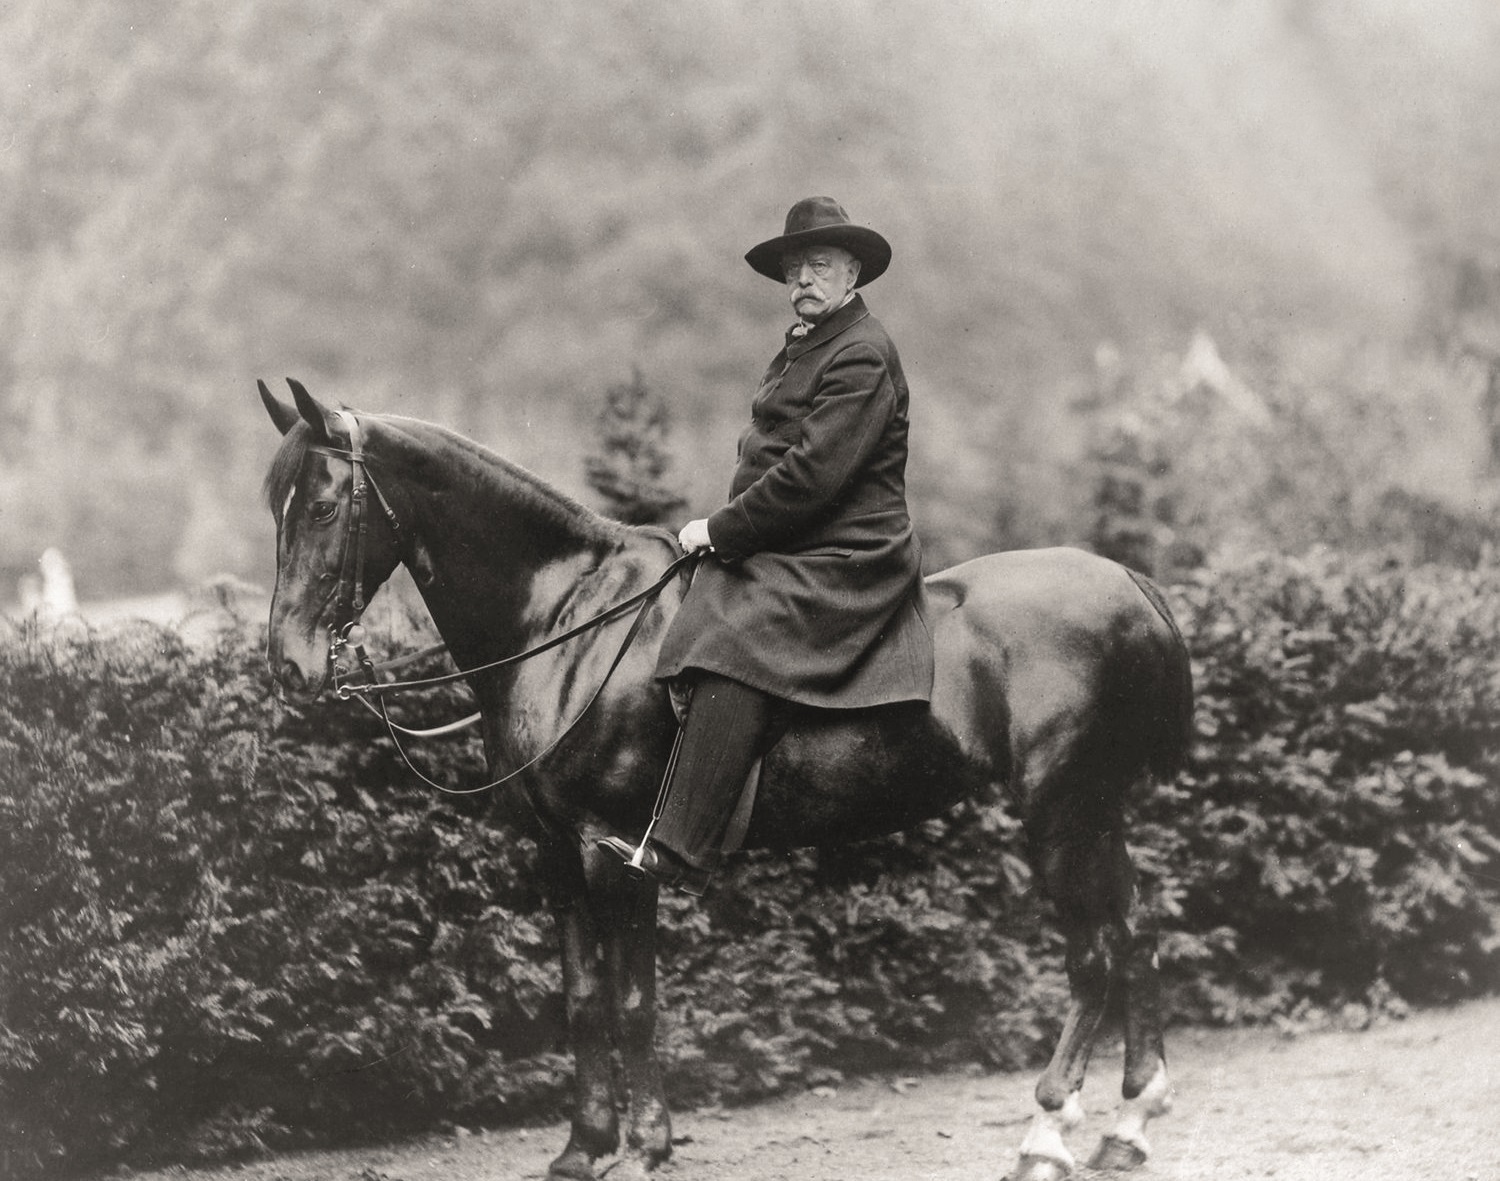
O důchodové reformě se v české kotlině mluví už od listopadu 1989. Nápadů, jak penzijní systém zreformovat, je mnoho. Někteří preferují ten současný s parametrickými úpravami, jiní tvrdí, že důchodové pojištění by mělo být zcela soukromé, bez státního vměšování. První německý kancléř Otto von Bismarck (1815–1898) ho zavedl, aby si upevnil politickou pozici. Za něj se státní důchody vyplácely od 70 let. V té době však byla střední délka života 37 let u mužů a 40 let u žen. I ti, kteří se dožili 30 let ve zdraví, neměli velkou šanci získat státní důchod.
Dnes je v Česku střední délka života 74,1 roku u mužů a 80,5 roku u žen, přičemž věk odchodu do důchodu je nižší než v 19. století. Z toho vyplývá, že nároky na státní rozpočet jsou nesrovnatelné s Bismarckovou dobou, nemluvě o výši penzí. Důchodová reforma je však citlivé téma, a proto se ho politici většinou bojí. Současní důchodci proti ní protestují, protože nechápou, že jich se netýká. Ti budoucí pak proto, že nevědí, že stejně špatný výnos jako ve státním systému penzijního zabezpečení nemohou mít v žádném jiném. Proto se důchodová reforma neustále oddaluje.
Pro každou vládu je lepší provést několik parametrických změn a odpovědnost za reformu této státní pyramidové hry nechat až na příští. Nečasova vláda se o ni pokusila, ale výsledkem byl zcela neprodejný produkt, takže po zrušení této reformy vládou Bohuslava Sobotky nikomu nechyběla. Státní důchodový systém hraje obyvatelům na city ke státu a národu. Pro Bismarcka bylo posílení jednotného německého cítění jedním z hlavních důvodů zavedení státního důchodu. Někteří analytici proto předpokládají, že se zvyšováním diverzity národa klesá chuť většinového obyvatelstva platit vysoké sociální dávky, včetně důchodů. Dosavadní zkušenosti však nejsou jednoznačné.
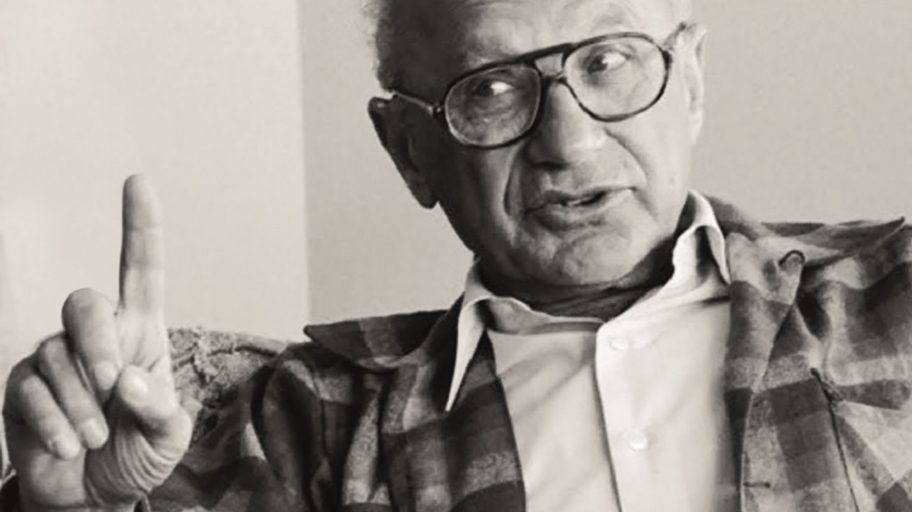
Milton Friedman a José Piñera
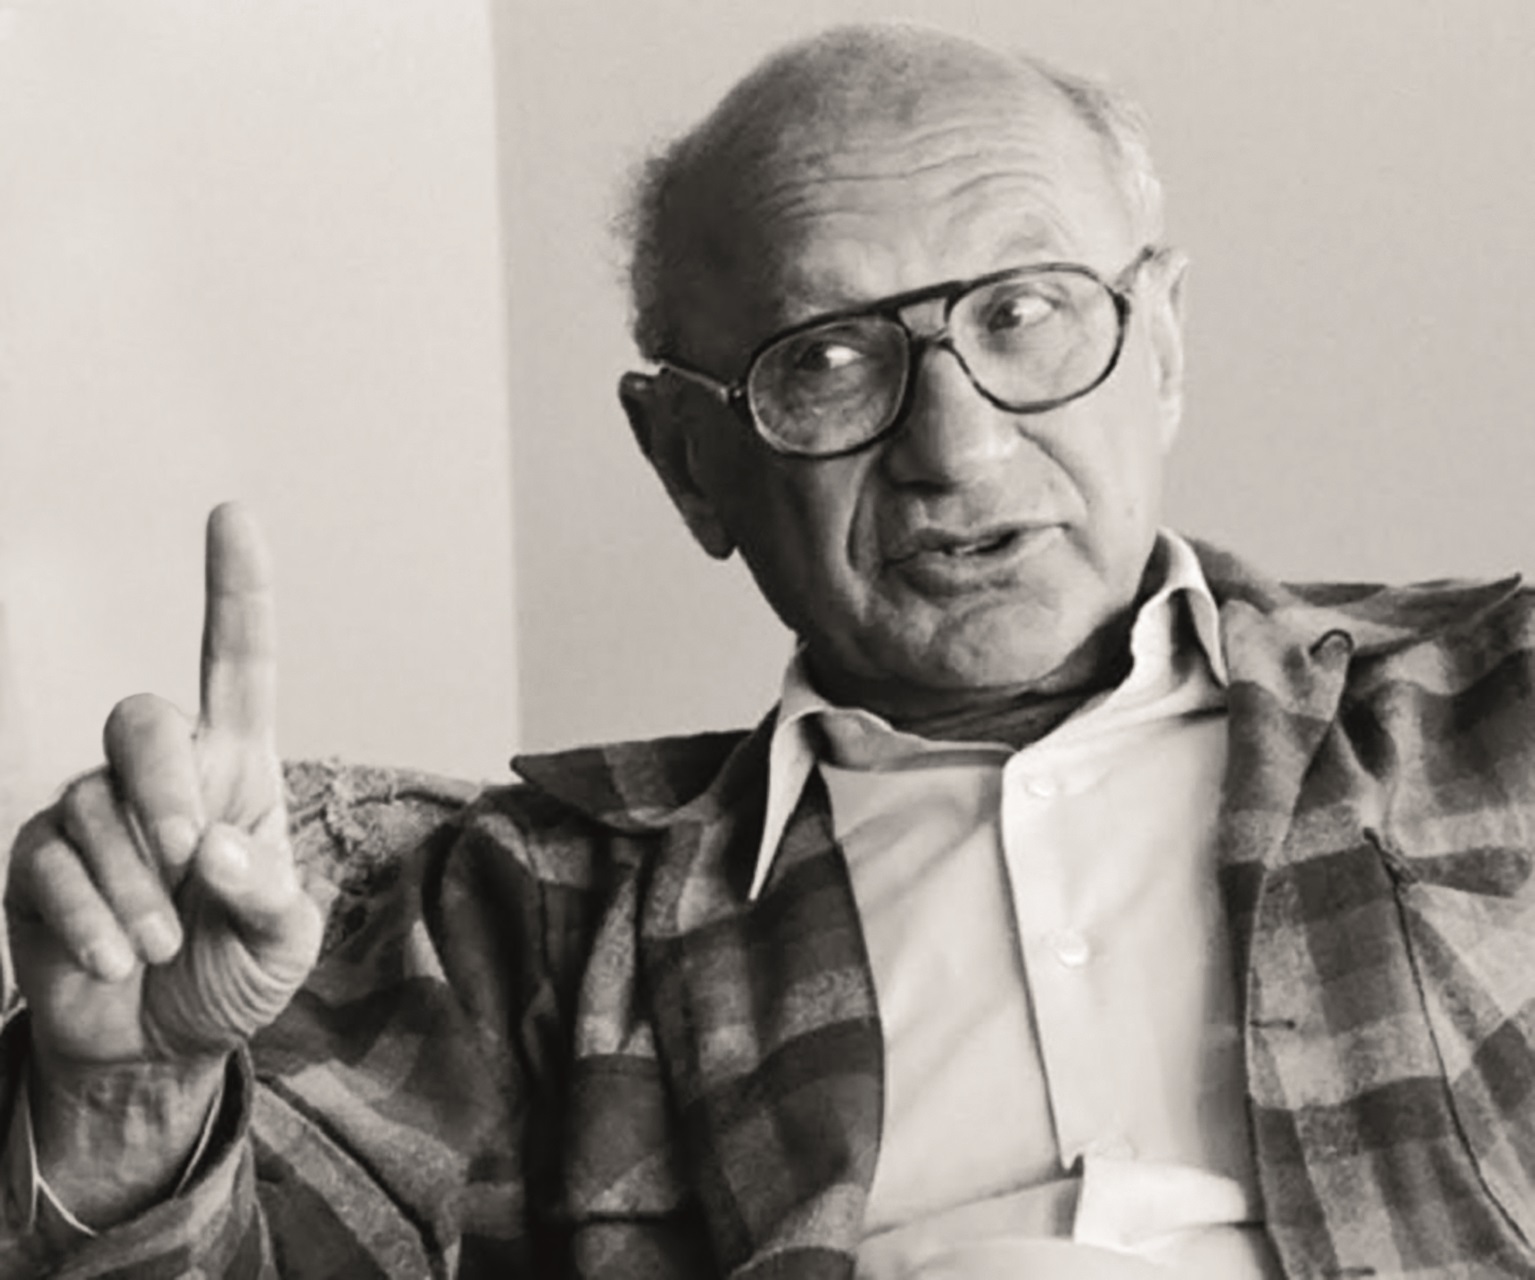
Americký ekonom Milton Friedman (1912–2006) ve své knize Kapitalismus a svoboda z roku 1962 rozebírá důvody pro státní důchodový systém, který dle něj obsahuje tři prvky: za prvé požadavek, aby si široký okruh osob platil povinné zajištění na stáří; za druhé požadavek, že systém je státní, tedy znárodnění důchodového zajištění; a za třetí systém přerozdělování příjmů, kdy se hodnota důchodů nerovná zaplacenému pojistnému. A dospívá k závěru, že státní důchodový systém je obtížně obhajitelný.
Připouští však, že povinné zajištění je ochranou většiny před nezodpovědnou menšinou: „Možným zdůvodněním povinného důchodového pojištění na základě liberálních principů je, že neschopní nebudou nést důsledky svého jednání, ale způsobí náklady ostatním. Nebudeme prý chtít, aby nemajetní staří lidé trpěli v hrozné bídě. Budeme jim pomáhat soukromou i veřejnou charitou. Proto se člověk, který se nezajistí na stáří, stane veřejným nákladem. Nutit ho, aby si koupil důchod, je oprávněné ne pro jeho vlastní dobro, ale pro dobro nás ostatních.“
A dodává: „Závažnost tohoto argumentu zjevně závisí na skutečných faktech. Pokud by se 90 procent obyvatelstva stalo v 65 letech pro společnost nákladem, kdyby neexistoval povinný nákup důchodů, měl by tento argument velkou váhu. Pokud by se jím stalo pouze jedno procento, nemá argument žádnou váhu. Proč omezovat svobodu 99 procent, aby se zabránilo nákladům, které by pro společnost znamenalo zbylé jedno procento?“
Friedman se domnívá, že v dnešním penzijním systému zápory převažují nad klady. Co si tedy s důchodovou reformou počít? José Piñera, reformátor chilského penzijního systému, ve svém eseji Jak jsme postavili Chilany na vlastní nohy popisuje, s jakým záměrem liberální reformu provedl, jak jeho reformovaný penzijní systém funguje, jak na něho zařídil přechod a jak musel bojovat s lobbisty z řad odborů. Jaké jsou hlavní aspekty této Piñerovy reformy?
Každý pracující dostal možnost svobodně se vyvázat ze státem provozovaného penzijního systému a odváděnou daň místo toho vložit na osobní důchodový účet. Nastala privatizace odspodu, neboť k odchodu ze státního systému nebyl nikdo nucen. Zaměstnanci si mohou vybrat některý ze soukromých fondů a do něj povinně odvádět deset procent ze své superhrubé mzdy a přidat deset procent. Tyto peníze jsou zdaněné dle aktuální daně z příjmu v okamžiku odchodu do důchodu. Vstup do tohoto byznysu je otevřený domácím i zahraničním firmám, což je důležitá pojistka, aby tyto soukromé fondy nějaká příští vláda neznárodnila s poukazem na to, že státní pokladna je prázdná.
Limit 65 let pro muže a 60 let pro ženy je relevantní pouze pro ty, kteří si nenaspoří povinný minimální důchod a stát jim musí doplácet. Každý jiný může odejít do důchodu kdykoliv, pokud na svém soukromém důchodovém účtu nastřádal aspoň 70 procent průměrné mzdy z předchozích deseti let. Nikdo není nucen pracovat déle ani s prací přestat. Po odchodu na penzi si pracující může vybrat ze tří variant výplaty naspořených peněz.
V první variantě si za kapitál osobního účtu pořídí důchod od soukromé pojišťovny, přičemž musí mít garantovaný neustálý měsíční přísun peněz (rostoucí společně s inflací – na chilském kapitálovém trhu jsou k dispozici na inflaci vázané dluhopisy) do konce života a vdovecké dávky pro rodinu (vdovu/vdovce a sirotky do 21 let) v případě smrti. Ve druhé variantě si důchodce může peníze nechat na osobním účtu a účelově z nich čerpat ve výši, která je omezená očekávanou délkou jeho života a lidí na něm závislých – přičemž pokud zemře, zbytek financí se stane ihned jeho majetkem a dědicové ho mohou dostat prakticky bez zdanění. Třetí variantou je mix předchozích dvou.
Přechod nikoli zadarmo
Oproti státním důchodovým systémům má ten chilský výhodu, že nevyvolává mezigenerační konflikt – mladí neplatí na staré. A současně mu nezáleží na tom, kolik lidí je v dané věkové kohortě, neobsahuje riziko bankrotu v důsledku silných populačních ročníků. Na to, že jde o systém starý více než 40 let, je průkopnický v tom, že si poradí s různými pracovními styly. Řada lidí pracuje jen několik hodin denně nebo svůj pracovní život dokonce přerušuje (zejména mladí a ženy), což v průběžném důchodovém systému může vést až k zamítnutí práva na důchod, přestože jste pro něho roky pracovali. Jak bylo řečeno, v chilském systému závisí pouze na tom, zda dokážete naspořit stanovenou částku.
Přechod na nový důchodový systém není pro státní pokladnu zadarmo. Piñera píše, že k financování použila chilská vláda například omezení výdajů či privatizaci státem vlastněných společností. Pokud by chtěl podobně postupovat český stát, může privatizovat Českou poštu, České dráhy nebo třeba ČEZ, k tomu však bude jen obtížně hledat politickou vůli. A jaké jsou výsledky? Piñera říká: „Průměrná reálná výnosnost vyváženého fondu byla od spuštění systému do září 2014 (tedy celkem za 33 let) nadprůměrných 8,6 procenta ročně. Jednotlivé roční míry samozřejmě vykazovaly volnému trhu vlastní výkyvy od minus tří do plus 30 procent reálné hodnoty, ale důležitá je průměrná hodnota za celý produktivní život.“
Piñerův esej, ve kterém popisuje svou penzijní reformu, je skvělý a jako návod na odstátnění důchodů není špatný, i když nejde tak daleko, jak by šel Milton Friedman. Problémem je, jak takový důchodový systém prosadit v demokratické společnosti. Jedna věc je prosadit reformy hospodářské politiky v týmu „hochů chicagské školy“ ve vládě ekonomií nepolíbeného diktátora, kde reformátora nemusí zajímat, zda jeho křeslo nezíská opozice. Další pak to – i kdyby byl NERV složený pouze z nových českých „hochů chicagské školy“ –, jak takovou obrovskou reformu prosadit v systému křehkých a ne zcela sourodých koaličních vlád, kdy vláda často netuší, zda se dožije legislativního procesu.
Jsme tedy odsouzeni k penzijním „reformám“ v podobě parametrických změn a odsouvání řešení problému do budoucna? Zatím se zdá, že ano, ale třeba někdy nějaká politická reprezentace udělá odvážné kroky.