Kryptoměna ether odstartovala svou malou revoluci
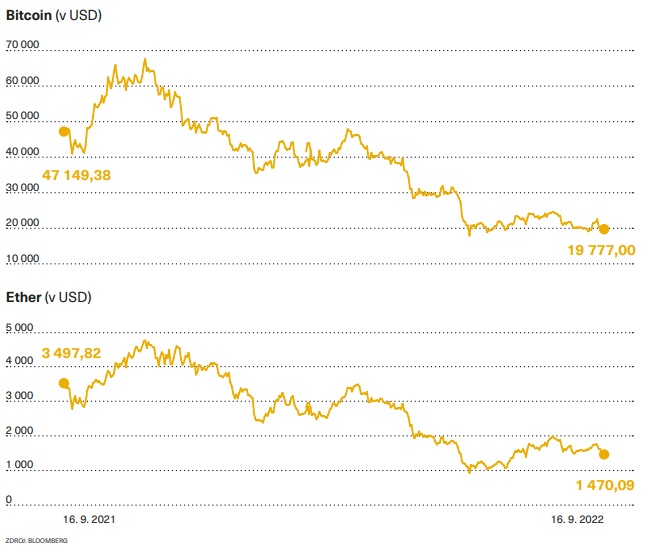
Nahrazení těžby validací může z etheru udělat vůdčí „zelenou kryptoměnu“, což by zvýšilo její atraktivitu mezi investory, kteří módně upřednostňují udržitelné investice Kryptoměny letos zažívají matný rok. Jak bitcoin, tak ether, dvě nejrozšířenější z nich, přišly takřka o 60 procent své hodnoty. To však neznamená jejich křeč, či dokonce kolaps. Naopak, dále se rozvíjejí. A to dokonce i zcela přelomově.
Ether v minulém týdnu odstartoval svou malou revoluci. No, vlastně možná dokonce velkou. Za běhu totiž mění samotnou technologii, s níž stojí i padá. Revoluční změna nese název Merge. Měla by o více než 99 procent snížit energetickou náročnost blockchainu Ethereum, na němž ether běží. Pokud by se tak stalo, ether už nebude terčem kritiky těch, kteří by „nejradši všechny ty kryptoměny zakázali“, a to pro jejich energetickou náročnost a zátěž vůči životnímu prostředí. Ether se tím navíc může dále – a fundamentálně – odlišit od bitcoinu, jemuž je od svého vzniku z jistého úhlu pohledu stále jen stínem.
Bitcoin zůstává u své vysoké energetické náročnosti. Nadále se tedy budeme dočítat, že spotřebuje tolik elektřiny jako ta či ona země, třeba Argentina. Ovšem zejména mnozí zavilí stoupenci bitcoinu – takzvaní bitcoinoví maximalisté – si ťukají na čelo, když slyší, že se Ethereum zbavuje své energetické náročnosti. Z jejich hlediska je těžba kryptoměny nezastupitelná. Ale právě těžba – tedy ověřování bloků transakcí v blockchainu, náročné na výpočetní výkon, a tedy elektřinu – je to, co Merge nyní utíná. Těžbu etheru má nahradit jeho validace. Nahrazení těžby validací může z etheru udělat vůdčí „zelenou kryptoměnu“, což by zvýšilo její atraktivitu mezi investory, kteří módně upřednostňují udržitelné investice.
Regulátoři v pozoru
Validátorem se v blockchainu Ethereum může stát každý, kdo si „nasyslí“ alespoň 32 etherů, v přepočtu 1,16 milionu korun. Jakmile svých 32 mincí uzamkne ve speciální kryptopeněžence, získává právo potvrzovat transakce v blockchainu. Uzamčení etherů v peněžence – takzvaný „staking“ – nese klíčovou výhodu: mince v ní jsou zhodnocovány, jako když se úročí běžné peníze typu eur či korun jejich třeba ročním „uzamčením“ na termínovaném vkladu v bance.
Potíž se „stakingem“ tkví v tom, že může být trnem v oku regulátorům. Na rozdíl od těžby, kterou Ethereum jako způsob ověřování transakcí používalo doposud. „Staking“ totiž podle americké Komise pro burzy a cenné papíry až příliš připomíná půjčku. Ostatně termínovaný vklad v bance je také vlastně půjčkou klienta banky danému finančnímu ústavu. Jestliže by „staking“ etherů Komise opravdu vyhodnotila jako půjčku, přestává být v jeho očích z dané kryptoměny komodita (jak je komoditou z pohledu Komise bitcoin) a stává se z ní cenný papír. Jakmile se z kryptoměny stává cenný papír, čelí vyšším nárokům na plnění regulatorních požadavků stran ochrany investora. Tomu se firmy provozující kryptoměny snaží vyhnout.
Zatím nejasný postoj regulátorů k nové podobě ověřování etherových transakcí je jedním z důvodů, proč se kryptoměna v den spuštění revoluce Merge – ve čtvrtek minulý týden – propadla o více než šest procent.
Ponurá nálada
Ještě mnohem více než nejasné postoje regulátorů ovšem v posledních měsících ničí kryptoměny obecná nálada na trzích. Ta je ponurá zejména proto, že americká centrální banka stále zpřísňuje svoji měnovou politiku, a to poměrně agresivním způsobem. Nutí ji k tomu inflace, kterou se ani v USA stále nepodařilo zkrotit. Ukazuje se, že pro podstatnou část investorů ether ani bitcoin nepředstavují protiinflační pojistku. Právě proto, že růstem inflace v letošním roce jejich hodnota citelně poklesla. Řada investorů do kryptoměn v nich vidí spíše než „deflační revoluci“ v platebním styku jen další technologickou akcii. A právě technologické akcie inflační prostředí poškozuje obzvláště. Na americké trhy navíc přes oceán z Evropy doléhá pesimismus související s energetickou drahotou a válkou na Ukrajině. I ten stahuje kryptoměny.
Počátkem září například vyšlo najevo, že největší americká banka JP Morgan spřádá plány, jak v případě nouze přesunout své zaměstnance z Frankfurtu do Londýna. Obává se totiž, že Německo se může přes zimu potýkat s blackouty, před nimiž chce chránit svůj byznys. Plány banky jsou součástí souboru nouzových opatření, jež hodlá uplatnit, zhorší-li se v Německu dále energetická situace.
Právě Německo společně s Českem (viz box) představují dvě země Evropské unie, které jsou vůbec nejvíce dotčeny probíhajícím přerušením dodávek plynu potrubím Nord Stream 1. Pokud by se mělo Německo – klíčová světová ekonomika – přes zimu potýkat s blackouty, půjde o zlou zprávu i pro kryptoměny. Dále by se zvýšila celková nejistota na trzích, jež rizikovým aktivům typu krypta nepřeje.
Hrozí v Evropě blackout?
Počátkem září ruský plynárenský gigant Gazprom oznámil, že kvůli technickým potížím s turbínou a ovšem i kvůli sankcím, které jsou jejich důvodem, přeruší dodávky plynu do Evropské unie. Na dodávkách plynovodem Nord Stream 1 je závislé jak Německo, tak Česko, do jehož plynovodní sítě přivádí plyn z Nord Streamu 1 plynovod OPAL. Tímto potrubím však momentálně žádný plyn neproudí. Stejně jako Česko je od ruského plynu zcela odříznuté Německo.
Přitom ovšem Rusko nadále plyn dodává do Evropské unie ukrajinským tranzitním plynovodem, a to Slovensku, zčásti stále ještě Rakousku, Slovinsku a Itálii, byť jen část nasmlouvaného objemu. Naopak nad jeho rámec dodává Maďarsku, které je nyní z hlediska dodávek ruského plynu „ostrůvkem stability“ v EU. Maďarsko ale získává ruský plyn z plynovodu TurkStream, který surovinu vede z Ruska do Turecka po dně Černého moře a pak dále na Balkán. A přes Srbsko právě i do Maďarska. Budapešť si o prázdninách vyjednala navýšení dodávek, má však s Gazpromem přímý kontrakt.
Už v červenci a v srpnu byl TurkStream, zprovozněný teprve v roce 2020, historicky vůbec poprvé hlavním plynovodním zdrojem dodávek ruského plynu do Evropy. Červencová data jsou však zkreslená plánovanou odstávkou Nord Streamu 1, která je pravidelnou, každoroční záležitostí. Letos odstávka trvala deset dní.
Historicky přelomová tak jsou právě srpnová data. Podle údajů analytické společnosti S&P Global Commodity Insights Rusko v srpnu dodalo do Evropy TurkStreamem celkem 1,2 miliardy metrů krychlových plynu, zatímco tranzitní cestou přes ukrajinské území 1,1 miliardy metrů krychlových a Nord Streamem 1 jen necelou miliardu.
Razantní přiškrcení dodávek plynu však nemusí hned znamenat strmý nárůst rizika blackoutu. Třeba Česko po odstavení Nord Streamu 1 rozhodně nezůstává bez dodávek plynu. Do země sice po vypnutí klíčového evropského potrubí, spojujícího Rusko s Německem, neteče žádný ruský plyn, zato se však zvyšuje podíl plynu z jiných zemí. Podle expertních odhadů je nyní například v Praze kolem 65 procent spotřebovávaného zemního plynu původem z Norska.
Celkově se dodávky plynu z německé do české plynovodní sítě ztenčily po odstavení Nord Streamu 1 o necelých 40 procent, nikoli o 100 procent. Důvodem je fakt, že do Česka přes Německo nadále proudí plyn z jiných zemí, než je Rusko, zejména právě z Norska.