Pražská burza válcuje ostatní
Vzhledem k tomu, že ČEZ je letos velice výkonným tahounem, je důvod světového umístění pražského parketu zřejmý.
Pražská burza letos jede. Patří k nejvýkonnějším na světě. Její hlavní ukazatel, index PX, v pátek ráno před začátkem obchodování vykazoval letošní zhodnocení 19,5 procenta. Pro lepší mezinárodní srovnatelnost se jedná o dolarové vyjádření. V korunovém vyjádření index PX letos narostl o rovněž solidních 17,6 procenta. To proto, že česká koruna patří v posledních týdnech k menšině světově významnějších měn, jež vůči té americké zpevňují. Koruna v roce 2023 vůči dolaru posiluje o více než dvě procenta, zatímco ostatní evropské měny – s výjimkou maďarského forintu – vůči dolaru oslabují. A to jak euro, tak britská libra, švýcarský frank, skandinávské měny nebo polský zlotý.
V dolarovém vyjádření je hlavní ukazatel pražské burzy, zmíněný index PX, letos pátý nejvýkonnější ze všech burz světa, respektive jejich hlavních indexů. Mezi evropskými burzami obsazuje ta pražská druhou příčku po kyperském parketu.
Nejvýkonnější burzou světa je letos ta laoská. Takže momentální výkonnost burzy nelze přeceňovat coby známku kondice celé ekonomiky. Určitě není známkou dlouhodobé výkonnosti příslušné ekonomiky, neboť Laos patří i v rámci regionu jihovýchodní Asie k zemím chudším, ba zaostalejším.
Rovněž je třeba brát na zřetel vlastní složení stěžejního indexu té které burzy. Indexy relativně menších burz, což je i ta pražská, často neobsahují opravdu solidně diverzifikovaný soubor titulů. Takže stačí, aby se jeden nebo pár významnějších titulů pořádně „utrhlo“ – ať už tím, či oním směrem –, a s celou burzou to zamává tak, že se rázem ocitá mezi světově nejvýkonnějšími nebo naopak nejméně výkonnými, v závislosti na tom, jakým směrem se klíčový titul (či tituly) „utrhl“.
ČEZ se utrhl nahoru
Pražská burza je v mírné nadsázce vlastně jen ČEZ, Erste Bank, Komerční banka a Moneta. Tyto čtyři společnosti mají v indexu PX váhu přes 76 procent. Věru nikterak diverzifikované portfolio. A to nejen v porovnání s indexy typu Standard & Poor’s 500, ale třeba i s hlavním indexem varšavské burzy. Vždyť hlavní varšavský index WIG 20 sestává hned z dvaceti titulů, přičemž ten největší, Orlen, má váhu 14,5 procenta.
Index PX pražské burzy je naproti tomu sestaven z deseti titulů, přičemž ovšem hned tři z nich mají váhu nižší než jedno procento. V Polsku má váhu pod jedno procento z dvacítky titulů hlavního indexu pouze jediný. ČEZ vykazuje v pražském indexu váhu citelně vyšší než Orlen v tom varšavském, a to 22,5 procenta. Vyšší váhu než Orlen v indexu WIG 20 mají v pražském ukazateli také Erste a Komerční banka. Teprve váha Monety, třetího největšího bankovního titulu pražské burzy, jež odpovídá 14,3 procenta, je srovnatelná s váhou Orlenu ve WIG 20.
Vzhledem k tomu, že ČEZ je letos zatím skutečně velice výkonným tahounem pražské burzy, je důvod světového umístění pražského parketu zřejmý. Vždyť ČEZ od začátku roku do pátečního rána přidal – v korunovém vyjádření – 36,5 procenta. V pásmu od deseti do dvaceti procent letošního zhodnocení se pak pohybují zmíněné tři banky a také pojišťovací skupina Vienna Insurance Group. Pokles na pražské burze letos zatím vykazují jen dva z desítky titulů hlavního indexu – Photon Energy a Pilulka. Shodou okolností jde o dva tituly, které mají v indexu tu vůbec nejmenší váhu ze všech. Což částečně také vysvětluje, proč se pražskému parketu ve světovém měřítku tolik daří – klesající tituly jej kvůli své titěrné váze stahují dolů pouze velice slabou, vlastně neznatelnou silou.
Pokud tedy odhalíme důvody letošního vzestupu ČEZ a bank, jejichž akcie se v Praze obchodují, vysvětlíme tak i to, proč tuzemská burza náleží ke globálním premiantům roku 2023.
Růst, nebo propad?
Akcie ČEZ žene vzhůru spekulace, že podíl menšinových akcionářů vykoupí Fialova vláda, jež navrch zaplatí tučný bonus za postoupení akcií, třeba čtyřicetiprocentní. Tento předpoklad v polovině února zpochybnil klíčový menšinový akcionář podniku, uhlobaron Pavel Tykač. V médiích se nechal slyšet, že česká vláda zřejmě ČEZ ani zčásti nepostátní, neboť se prý nakonec ve vládě nenajde nikdo, kdy by byl ochoten zaplatit reálnou cenu za zhruba 30procentní zbývající podíl (může jít třeba o 250 miliard korun). Jenže od doby, kdy Tykač svá slova pronesl, akcie ČEZ vzrostly přibližně o dalších pět procent.
Tykačův výrok totiž nebyl jen negativní. Podnikatel v únoru uvedl, že má cenu akcie ČEZ za podhodnocenou a že jeho firmy tak propad cen energetické společnosti loni ve druhém pololetí využily k dokupování titulu.
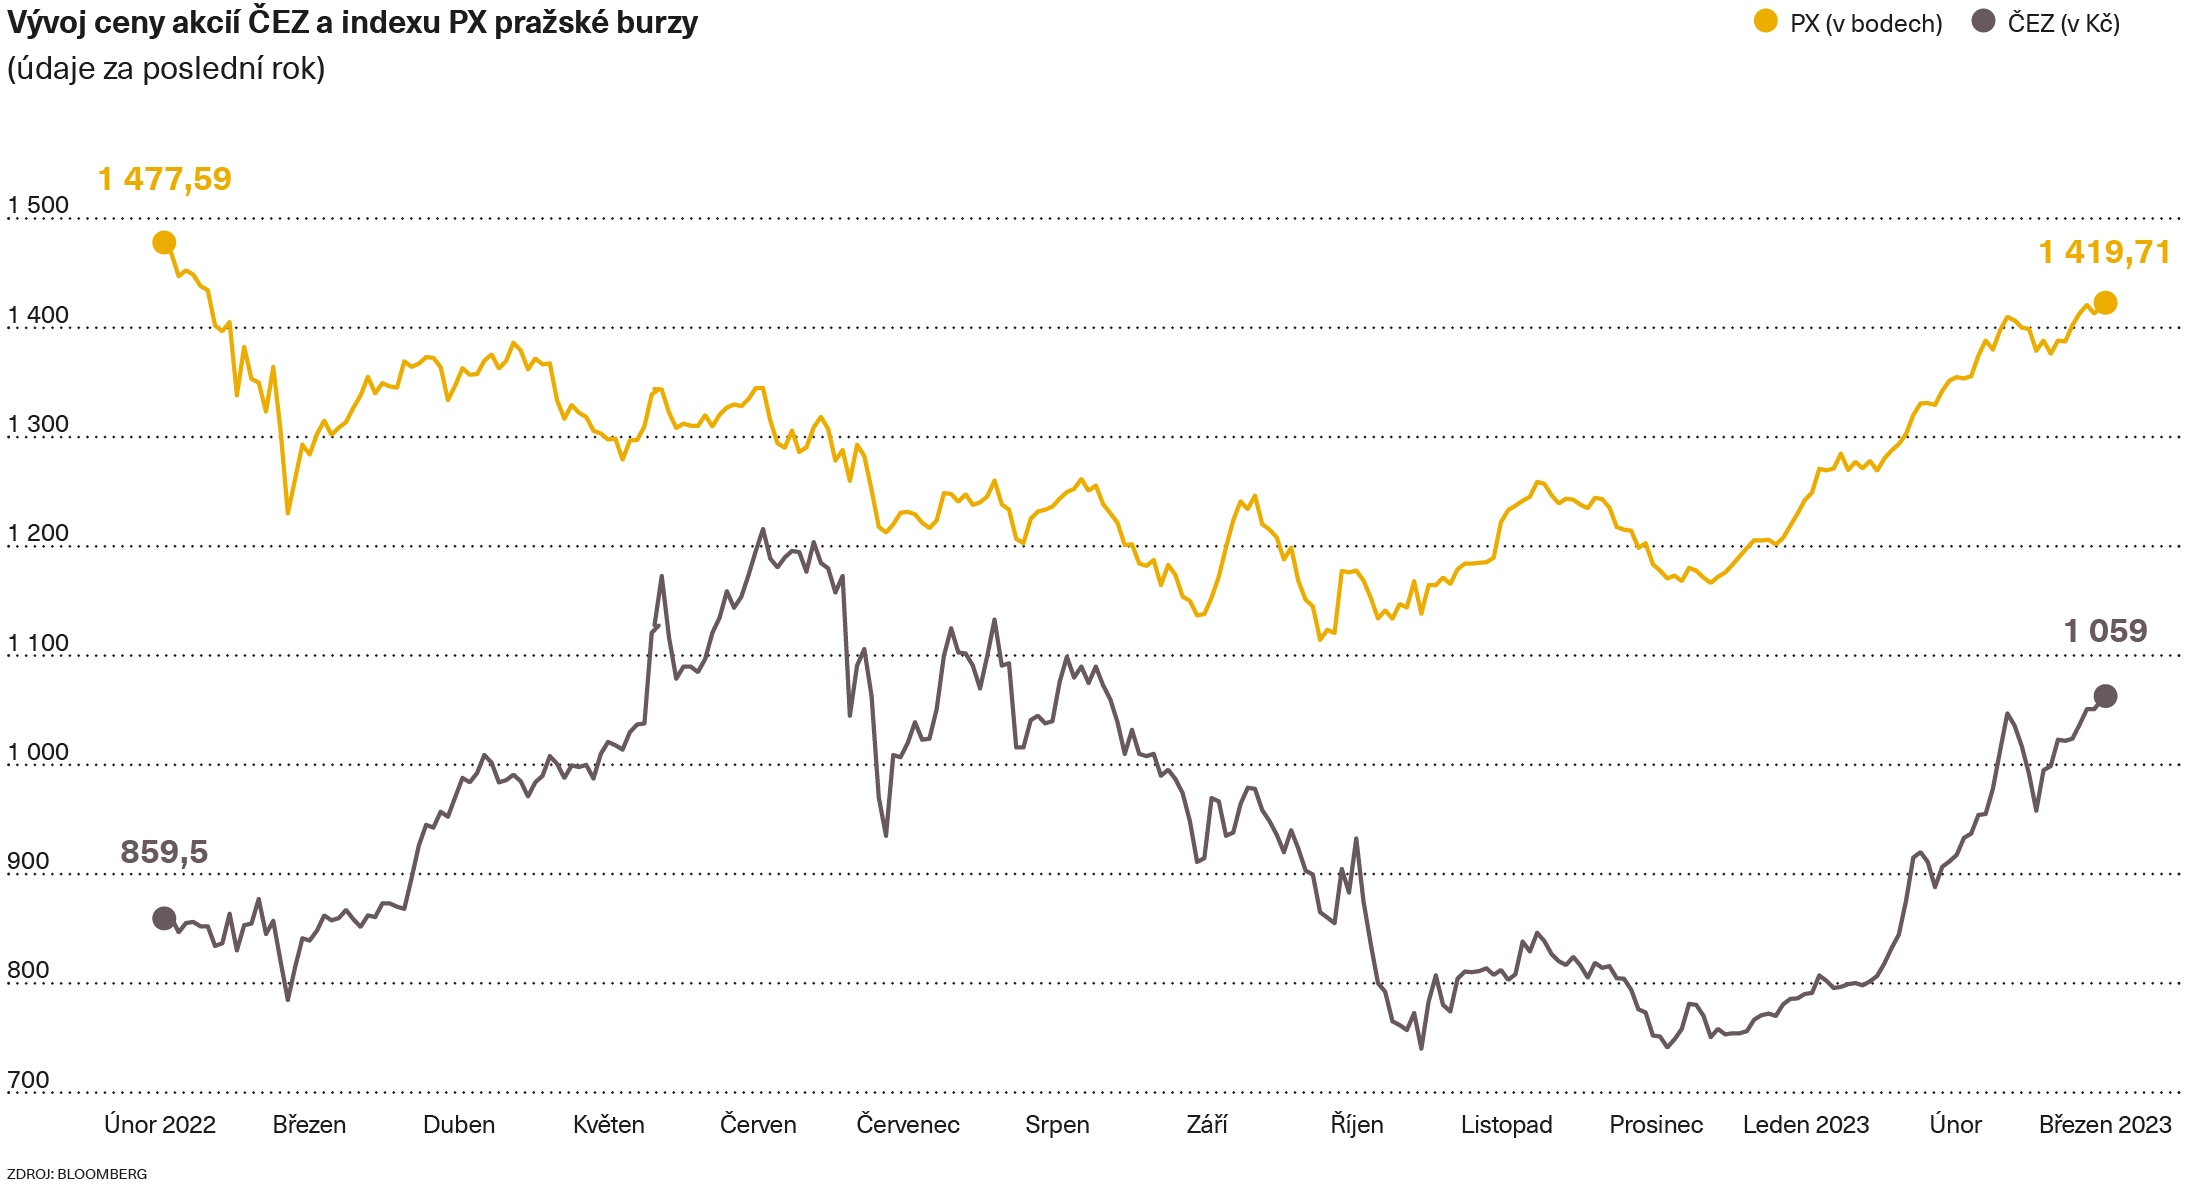
Nutno však dodat, že mnozí analytici poslední dobou Tykačův názor nesdílejí. V polovině února svoji novou analýzu ČEZ zveřejnila americká banka Citigroup. V příštích dvanácti měsících podle ní klesne cena akcie podniku na 780 korun. Její analytici teď doporučují akcie ČEZ prodávat. Prodej titulu doporučuje také polská banka PKO, i když podle jejích expertů zlevní akcie ČEZ v následujícím tuctu měsíců zhruba o 150 korun, na 903 korun. Taktéž radí prodávat. Obě analýzy rámově navazují na „hororovou“ prognózu americké banky Morgan Stanley, podle níž se cena akcie ČEZ do začátku roku 2024 zhroutí dokonce na 690 korun.
Optimističtější strunu ladí ovšem ve své prognóze z konce února tuzemská J&T Banka. Do začátku března 2024 cena akcií ČEZ stoupne podle ní z nynějších zhruba 1 050 na více než 1 300 korun. Pročež ji radí nakupovat. Od loňského podzimu ČEZ moc dalších doporučení nákupu věru nenasbíral. Hemží se to spíše doporučeními k prodeji, přinejlepším pouze k „držení“, nikoli ovšem dokupování. Zmíněná analýza J&T Banky tak může být v pozitivním smyslu slova přelomová. I když sama J&T Banka zhoršuje svůj vlastní předchozí odhad výkonu akcií ČEZ pro následující tucet měsíců, nejnovější prognóza je citelně nad aktuální cenou a hlavně nadále radí nákup.
Dobrý výhled pro akcionáře
Postoj J&T Banky odráží širší náladu na trhu, která je stále příznivější, neboť v posledním půlroce referenční burzovní cena plynu v EU spadla o nějakých 85 procent. Mnozí tak míní, že energetická krize EU je na ústupu a v plné síle už se nevrátí ani v příští topné sezoně. To samozřejmě zvyšuje pravděpodobnost, že vlády zemí EU by svá mimořádná zdanění energetických podniků a mimořádné odvody z tržeb z jejich výroby mohly opustit spíše dříve než později. Přitom se ovšem burzovní ceny energií úplně nevrátí na úrovně let před válkou a pandemií covidu-19, ale zůstanou na dvoj- až trojnásobku. To bude energetickým společnostem dále zajišťovat vyšší zisk než během desátých let, avšak už nebudou čelit mimořádným daním ani odvodům. Z hlediska akcionáře nejde vůbec o špatný výhled. Hlavně tedy vzhledem k tomu, jaký výhled před sebou energetické podniky – nejen ČEZ – a jejich akcionáři měli ještě loni na podzim.
I toto zlepšení očekávání stran růstu cen akcií ČEZ i jejich cílové ceny za dvanáct měsíců, tedy letošní velice svižný růst pražské burzy zrcadlí. A opuštění mimořádného zdanění by bylo dobrou zprávou i pro zmíněné trio bank, které se na pražském parketu obchodují. Těm se všem navíc „daňová optimalizace“ daří natolik, že jejich mimořádné zdanění pravděpodobně nebude zdaleka takové, jaké si vláda Petra Fialy vysnila. To je vlastně nakonec pro ně i pro celou pražskou burzu, kde hrají tak významnou roli, rovněž výrazně pozitivní zpráva.