Proč je koruna mimořádně slabá
Česká měna oslabuje nad hranici 25 korun za dolar i přesto, že ČNB na její obranu poměrně masivně intervenuje.
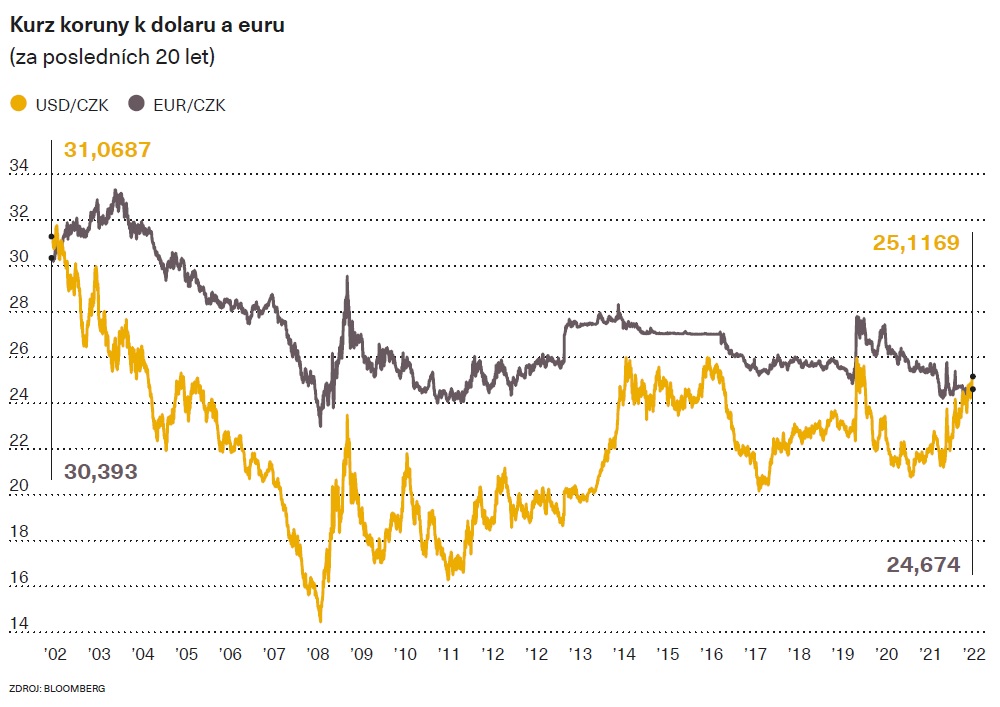
Koruna se v minulém týdnu propadla nad úroveň 25 korun za dolar. To už je celkem mimořádné. Spadla poblíž své nejslabší úrovně vůči americké měně za celé období od roku 2004. Právě zjara před osmnácti lety naposledy oslabovala výrazněji v pásmu 25 až 30 korun za dolar.
Od té doby znehodnocovala nad hranici 25 korun jen celkem nevýrazně a poměrně ojediněle. Když vynecháme drobné oslabení nad danou hranici v druhé polovině roku 2005, tak nad ni v posledních osmnácti letech – prakticky od vstupu Česka do EU – oslabila vlastně jen v době intervence ČNB za slabší korunu a těsně po jejím skončení, konkrétně během let 2015 až 2017. A pak na jaře 2020, za první vlny pandemie.
Nyní je však situace jiná v tom, že česká měna oslabuje nad hranici 25 korun za dolar i přesto, že centrální banka na její obranu poměrně masivně intervenuje. Pravda, intervence primárně ovlivňuje kurz koruny k euru, na jehož určitou stabilizaci na kýžené úrovni cílí zejména. Ovšem tak jako během intervence za slabší korunu v letech 2013 až 2017, jež rovněž primárně cílila na udržení kurzu koruny nad určitou úrovní vůči euru, i nyní je ovlivňován kurz vůči dolaru. A tedy i přesto, že koruna v rámci nyní probíhající intervence „mizí z trhu“, protože ČNB ji vlastně stahuje, vůči dolaru znehodnocuje na jednu ze svých nejslabších hodnot za poslední dvě desetiletí.
Navíc je pravděpodobné, že koruna vůči dolaru bude ze své současné úrovně 25,10 oslabovat ještě dále a výrazněji. Mezinárodní měnoví analytici počítají podle agentury Bloomberg s tím, že letošní rok zakončí na kurzu 25,26 koruny za dolar.
Ztráta lesku
Koruna na mezinárodní scéně „ztrácí lesk“ kvůli tomu, že ČNB přestala se zvyšováním svých klíčových úrokových sazeb. Základní sazbu drží na úrovni sedmi procent. Tam ji koncem června poslala bankovní rada Jiřího Rusnoka. Většina nové rady, vedené Alešem Michlem, další zvyšování sazeb odmítá. Pokud tedy nedojde k opravdu významnému zesílení inflačních tlaků. Ty však nyní v české ekonomice naopak zmírňují – meziroční inflace poprvé od poloviny loňského roku klesá.
Centrální banka poměrně agresivně zvyšovala své úroky od loňského do letošního června. Nyní, když sazby pořádně začaly zvyšovat jak americká centrální banka Fed, tak i Evropská centrální banka, ČNB naopak vysílá signály, že „má hotovo“. Může si to dovolit nejen proto, že inflace v Česku klesá, ale hlavně proto, že právě provádí již zmíněnou intervenci za silnější korunu. Ta jí umožňuje držet sazby na stabilizované úrovni, aniž by přitom koruna výrazněji oslabovala. Bez intervence by koruna byla nutně slabší, protože se snižuje rozpětí mezi základní úrokovou sazbou ČNB a základními sazbami světově významných centrálních bank. Fed v minulém týdnu zvýšil základní úrokovou sazbu do pásma s horní mezí odpovídající 3,25 procenta, takže základní sazba ČNB už ji převyšuje „jen“ o 3,75 procentního bodu, což je nejméně od začátku února. Tedy od doby před invazí Ruska na Ukrajinu. Válka představuje citelný tlak na oslabení koruny.
Částečná mobilizace, kterou vyhlásil Vladimir Putin, jen dále umocňuje tlaky na oslabování koruny vůči světovým měnám. Když přidáme právě snížení rozpětí mezi úroky na koruně a úroky na dolaru či euru, ani tolik nepřekvapí, že koruna zejména vůči dolaru oslabuje i při probíhající intervenci za její silnější úroveň.
V rámci intervence za silnější korunu zatím ČNB za dobu od zhruba poloviny května vypotřebovala 15 až 20 procent svých devizových rezerv. Jedná se k dnešku odhadem v přepočtu zhruba o 700 miliard korun. Analytici americké banky Morgan Stanley míní, že tempo intervence v posledním přibližně měsíci zmírňuje. Přesto podle nich ČNB může za silnější českou měnu utratit ještě více než právě 600 miliard, nežli bude potenciálně muset přistoupit k nějaké jiné podobě protiinflačního utahování vlastní měnové politiky. Například takové, která by kombinovala další, již mírnější tempo prodeje rezerv a obnovené zvyšování úrokové sazby.
Že ČNB intervenci za silnější korunu v dohledné době citelněji zmírní, naznačuje její nejnovější prognóza. Ta v rozporu s očekáváním většiny trhu očekává oslabení české měny až k úrovni 26 korun za euro zkraje příštího roku (trh čeká kurz 25,10). Jako by ČNB chtěla vyslat signál právě takový, že ve svém současném intervenování poleví. A ani zvyšování sazeb neobnoví.
Podoba protiinflačního utahování měnové politiky ČNB má zásadní vliv i na nyní tolik diskutovanou údajnou mimořádnou ziskovost tuzemských bank. Tu vláda Petra Fialy používá jako argument pro zavedení zamýšlené daně z mimořádných zisků bank.
Jestliže by ČNB začala stovky miliard korun devizových rezerv prodávat nikoli až letos v květnu, ale třeba už loni v létě, bojovala by tak s inflací od počátku právě i intervenováním za silnější korunu. Svoji základní sazbu by zřejmě v takovém případě nebyla nucena zvýšit až na úroveň sedmi procent. Silnější koruna by totiž srazila cenu dováženého zboží už v druhé půli loňského roku, takže by se meziroční inflace zřejmě ani zdaleka nepřehoupla přes úroveň sedmnácti procent jako dnes, ale pohybovala by se kolem hodnoty citelně nižší.
Od doby intervence ČNB za slabší korunu let 2013 až 2017 byla ale ochromena takzvaná transmise měnové politiky. Lidově řečeno, ČNB musela loni a letos zvedat sazby poměrně agresivně, aby to mělo vůbec nějaký protiinflační efekt. V letech 2013 až 2017 totiž vytvořila více než dva biliony korun „z ničeho“. Tyto biliony trvaleji bránily výraznějšímu posílení koruny – ochromovaly transmisi. Korun bylo ve finančním systému „moc“. Od letošního května je ČNB ze systému postupně stahuje. Pokud by tak dnešním tempem činila už loni, úrokové sazby nemusely vystoupat tak vysoko a ziskovost bank by byla tedy také nižší.
Ziskovost není mimořádná
Současná ziskovost bank přitom není nijak mimořádná, jak tvrdí vláda. Mimořádně strmé je jen tempo zvyšování ziskovosti bank. Ta se však jen rychle vrací ze svého pandemického propadu zpět do normálu. Během intervence let 2013 až 2017 bankám v Česku citelně klesly čisté úrokové výnosy. Například hypotéky právě v důsledku intervence zlevnily koncem roku 2016 na historické minimum. Banky tak musely činit opatření, jež jim ziskovost udržela, například snižovat náklady a obecně zefektivňovat svůj chod.
Bankám tedy nynější poměrně vysoké úrokové sazby, a s nimi související rostoucí čistý úrokový výnos, jen zčásti kompenzují pokles úrokového výnosu z let 2013 až 2017. Tedy i proto nemůže být nynější ziskovost bank nijak mimořádná. Jako v době intervence neměly nárok na kompenzaci klesajících úrokových výnosů, nyní by za jejich kompenzující růst neměly být penalizovány zvláštní daní.
Probíhající postupný odprodej devizových rezerv do budoucna zvýší citlivost transmise měnové politiky a příští výkyvy ve výši základní úrokové sazby už tedy za jinak stejných podmínek nebudou muset být tak výrazné jako ten nynější, kdy ČNB kvůli nahromaděným devizovým rezervám musela v poměrně krátkém čase necelého roku zvýšit základní úrok z 0,25 na sedm procent. Vždyť ještě 23. června 2021 činila její základní sazba 0,25 procenta a přesně o rok později, 23. června 2022, sedm procent. Nebývalé. Mimořádné. Ale stále jen kompenzující předchozí vývoj, jenž pro banky nebyl příznivý.