Šéfové, pozor! Škrtat náklady není to samé co růst
Společnosti, které chtějí uspět v průběhu nastupující recese, by neměly opomíjet investice a snižování dluhu.
Každá výzva přináší určitou příležitost. Obzvlášť to sedí na společnosti, kterým v souvislosti s očekávanou celosvětovou recesí nejspíš znatelně klesnou zisky. Podle odhadů indexu S&P 500 jsou výsledky za poslední čtvrtletí minulého roku horší než těsně po pádu banky Lehman Brothers v roce 2008 nebo při splasknutí internetové bubliny na začátku milénia.
Řada společností proto bude škrtat náklady pořádně tlustým korporátním fixem. Například technologický sektor právě zažívá obrovskou vlnu propouštění. A po Silicon Valley mohou brzy následovat další odvětví.
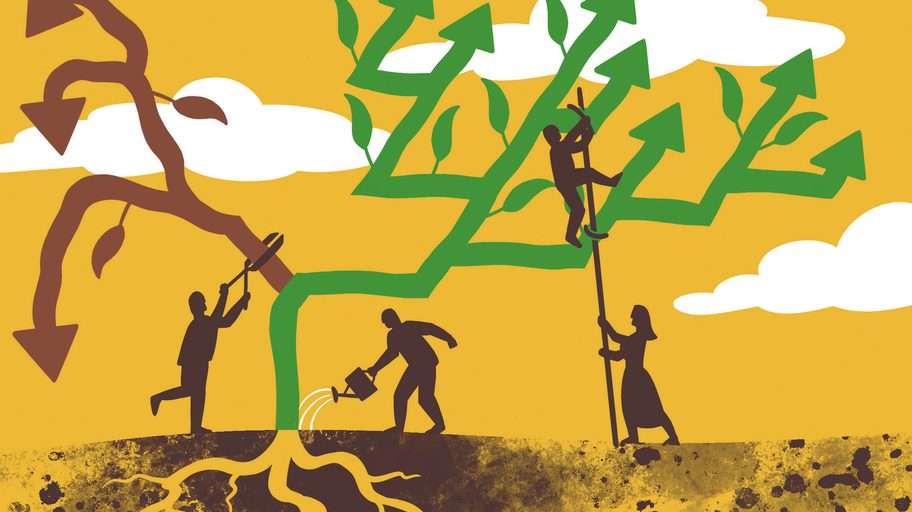
Spousta manažerů vidí v recesi perfektní příležitost k seškrtání nákladů a snížení stavů, aby mohly zůstat zachované marže. Statistická data ovšem dokládají, že firmy, jež v těžkých časech nejen přežívají, ale přímo vzkvétají, spojují tři věci – škrty, jistě, ale dále také snižování dluhů v poměru k vlastnímu kapitálu a navyšování investic, díky nimž získávají větší podíl na trhu.
Nejdůležitější je, že tyto firmy nejednají reaktivně, ale proaktivně a dají si věci do pořádku dříve, než recese dosáhne dna. Tak, aby byly připraveny chopit se cenově výhodných akvizic a přilákat špičkové pracovníky.
Bližší pohled nabízí nová studie konzultantské firmy McKinsey, která zkoumala 1 200 veřejně obchodovatelných společností v letech 2007 až 2011. Společnosti, jež v tomto období vynášely akcionářům nejvíce peněz, tedy pětina nejlépe umístěných, se držely všech tří uvedených principů.
Před krizí zvyšovaly nerozdělené zisky a pracovní kapitál a snižovaly zadlužení v poměru k vlastnímu kapitálu. „Tím si vytvořily rezervy, které po odrazu ekonomiky ode dna použily k navýšení své hodnoty prostřednictvím akvizic, výzkumu a vývoje či kapitálových investic,“ vysvětluje Asutosh Padhi, šéf severoamerické pobočky McKinsey.
V některých odvětvích, například v technologiích nebo energetice, disponují firmy větší hotovostí a uvedené kroky jsou tak pro ně dlouhodobě jednodušší. Strategie propojující růst a marže místo toho, aby se firma jen připravila na nejhorší a škrtala, však funguje v každém odvětví.
Budeme-li hledat společnosti, kterým se po finanční krizi roku 2008 dařilo, narazíme například na technologického giganta Qualcomm, který nešetřil na výzkumu a vývoji a usiloval o strategické akvizice. Podobně uspěl prodejce oblečení Urban Outfitters, který do roku 2009 vstupoval bez dluhů a se značnou hotovostí, takže mohl expandovat, zatímco konkurence šetřila.
Nic z toho není žádná velká věda. Nutná je ovšem finanční disciplinovanost, jež při posledním hospodářském útlumu v roce 2020 nebyla úplně potřeba, protože úroky zůstaly nízké a úvěry dostupné. Zato k říjnu 2022 objem rizikovějších úvěrů pro zadlužené firmy klesl meziročně téměř o třetinu. Vzhledem k vyšším úrokům bude refinancování stávajících úvěrů letos a v dalších letech výrazně nákladnější než dříve.
Mezi tyto dlužníky patří také spousta známých značek z nejrůznějších odvětví. Ačkoli je těžké přesně určit, kdo bude mít se zadlužením do budoucna vážné potíže, analytická firma Calcbench z New Yorku vypracovala na toto téma menší studii. Zkoumala 22 nefinančních společností z indexu S&P 500, které publikovaly výroční zprávu loni na podzim a přiznaly v ní dluh. Šlo mimo jiné o Sysco, Oracle, Fox, Campbell Soup, Clorox, Seagate Technology, News Corp či Tyson.
Celkem u deseti z nich už roční úrokové výdaje přesáhly deset procent čistého příjmu, přičemž průměrné úrokové sazby se pohybovaly v rozmezí 2,38 až 3,22 procenta. To jsou v porovnání s čistým příjmem velké půjčky, které bude nejspíš nutné refinancovat s citelně vyšším úrokem.
Na stejné lodi je také řada společností, které výroční zprávu zveřejňují teprve počátkem roku. Investoři si obvykle během ledna ujasní, jak velká část úvěrů potřebuje refinancovat a jakou měrou vyšší úroky ovlivní schopnost podniků zvyšovat příjmy. Předlužené firmy se dostanou do úzkých, a pokud si budou chtít udržet dost vysoký čistý příjem, nezbyde jim mnoho jiného než snižovat náklady – pokud to vůbec půjde.
Ačkoli škrty mohou korporátní parník udržet nad vodou, přinášejí s sebou řadu nevýhod. Vzpomeňme na jinou lekci, kterou si po finanční krizi odnesli manažeři za oceánem. Američtí výrobci po krizi propouštěli, ale o podíl na asijském trhu je připravovali konkurenti z Německa, kteří využili systém nucené dovolené, zajistili zaměstnancům rekvalifikační kurzy a opravovali vybavení. A když se pak čínská ekonomika začala v roce 2010 stavět na nohy, Němci mohli rychleji plnit objednávky, protože u nich všechno šlapalo jako na drátkách na rozdíl od amerických firem, jež ztrácely čas nabíráním a školením nových zaměstnanců.
Přistupovat k pracovní síle jako k hodnotné investici, nejen jako k položce na straně nákladů, je důležité ponaučení, které přijde vhod obzvlášť nyní, když je atmosféra na trhu práce napjatější než obvykle, protože se zřejmě blížíme k celosvětové recesi. Společnosti ze Silicon Valley mají vzhledem k technologické bublině, nafukované posledních pár let, prostor k propouštění, ale řada jiných odvětví prahne po nových zaměstnancích. Než firmy rozdají příliš mnoho výpovědí, měly by se zamyslet nad střednědobým a dlouhodobým výhledem.
Nejbližší měsíce budou náročné pro manažery, zato investoři získají o situaci větší přehled. Snadno vydělané peníze celé roky zakrývaly rozdíly mezi dobře řízenými, proaktivními společnostmi a těmi, které se ocitají spíše ve vleku dění. Realita brzy vyjde najevo.
Rana Forooharová, FT