Stín nad investicemi v Číně
Pád největší čínské developerské společnosti Evergrande ukazuje růst podřízenosti ekonomiky politice.
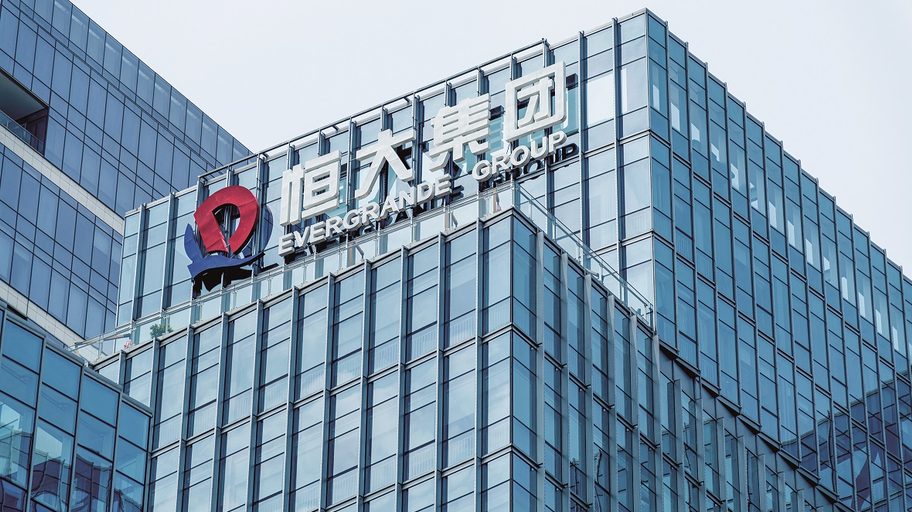
Kolaps největší čínské developerské společnosti Evergrande měl být lehmanovským momentem, kaskádou nesplněných závazků doprovázenou krachem bank. Když však loni v prosinci v podstatě zbankrotovala (zatím pouze podle americké ratingové agentury Fitch), investoři její pád v zásadě ignorovali. Řízená imploze, kterou zvolilo čínské politické vedení, se ukázala optimální strategií. Peripetie kolem této firmy však ukazují růst podřízenosti ekonomiky politice. Tento trend však může snížit atraktivitu Číny pro zahraniční investory.
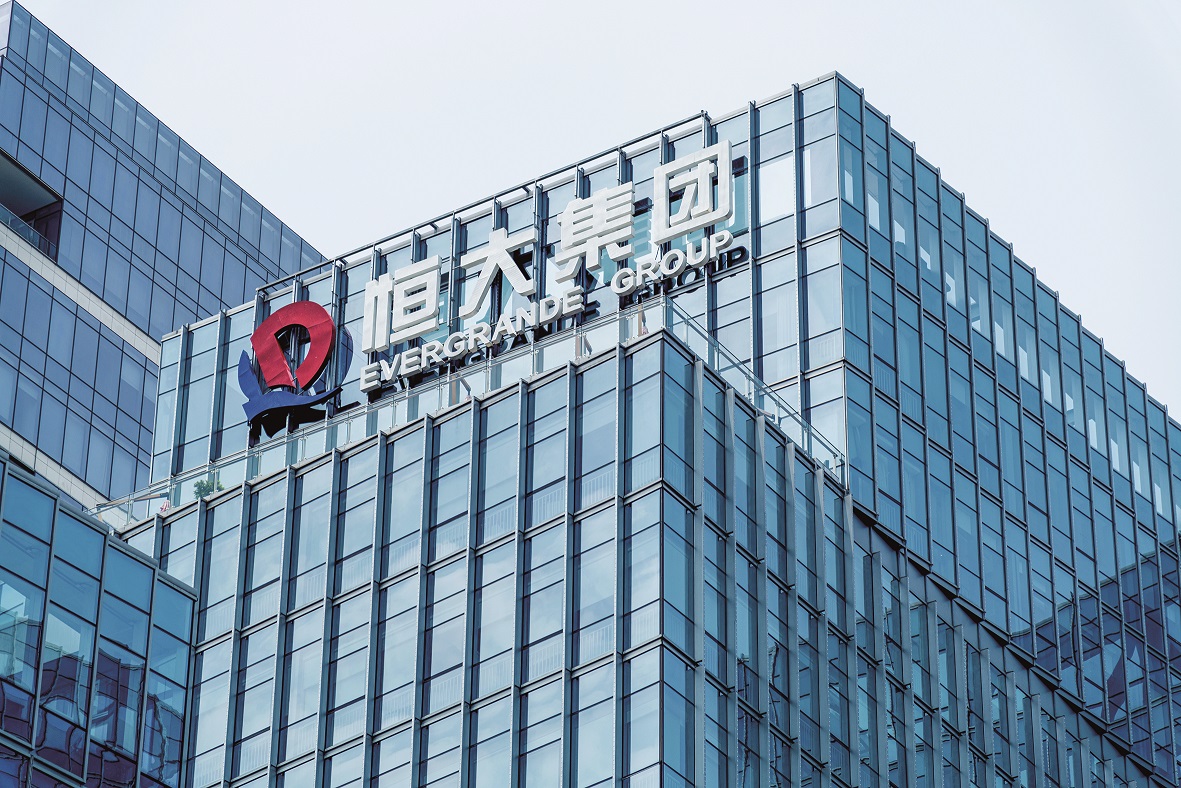
V pozadí aféry Evergrande se skrývá snaha o transformaci čínského ekonomického modelu. Hospodářství říše středu roky táhly především investice. Tento boom, z velké části financovaný dluhem, zajistil mohutnou dlouhodobou expanzi. V případě fyzického kapitálu se však začínají projevovat klesající výnosy. Největší asijská ekonomika se stala přeinvestovanou. K růstu hrubého domácího produktu je nyní třeba mnohem víc kapitálu než například v osmdesátých letech.
Protideveloperská kampaň
Čínské vedení si tuto skutečnost uvědomuje, proto se snaží změnit hospodářství na spotřebně orientované. Investice by se měly zaměřovat zejména na technologii – inovace přispívají k vyšší produktivitě, která má za následek rychlejší hospodářský růst. A stavebnictví v uplynulých desetiletích vygenerovalo jeho podstatnou část. Doprovázela ho totiž urbanizace, a tudíž masivní výstavba. V poslední době však toto odvětví zpomaluje. V celé Číně jsou miliony prázdných bytů a její elity se navíc obávají společenské destabilizace.
Výsledek protideveloperské kampaně se ukázal na konci roku 2020. Regulátoři schválili takzvané tři červené linie – přísná pravidla o maximálních zahraničních finančních zdrojích pro developery. Při porušení některého z nich jsou odstřihnuti od bankovního financování, případně nesmějí emitovat nové dluhopisy s cílem refinancovat závazky. Evergrande na tato omezení tvrdě doplatila, protože využívala vysoké zadlužení.
Jde o agresivní strategii, která v době růstu přináší ovoce, ale při hospodářském ochlazení je vysoce zranitelná. Již na začátku roku 2021 proto insideři začali spekulovat o problémech Evergrande. Do širší investorské veřejnosti prosákly tyto informace v létě. Tehdy začalo být zřejmé, že firma nedokáže splnit své závazky.
Čínské politické vedení se ocitlo v nezáviděníhodné situaci. Vědělo sice, že ekonomika zpomaluje a realitní krizi si nemůže dovolit, ale příliš brzký odklon od politiky tří červených linií by pro něj byl reputačním karambolem. Proto krachující developery nezachránilo. Vývoj na podzim lze označit za dynamický.
Evergrande v září zmeškala kuponovou platbu na dolarových dluhopisech. To ještě neznamená bankrot díky 30denní lhůtě, do kdy firma může dlužnou částku splatit. V říjnu následovaly krachy dolarových dluhopisů společností Fantasia, Modern Land a dalších. Výnosy asijských dolarových korporátních bondů se spekulativním ratingem vystřelily k 30 procentům, což naznačuje vážné potíže.
Evergrande však v případě prvních opožděných kuponových plateb dlužnou částku vždy uhradila, byť těsně před koncem 30denní lhůty. To lze interpretovat tak, že autority bojovaly o čas a chtěly připravit trh na blížící se nesplnění závazku. Agentura Fitch ho oznámila v prosinci, kdy ani po uplynutí lhůty investoři neobdrželi kuponovou platbu na jedné z dolarových emisí.
Společnosti Standard & Poor’s a Moody’s bankrot zatím neuznaly, jelikož jej Evergrande formálně nevyhlásila. Namísto toho se snaží vyjednat s věřiteli více času. K názoru agentury Fitch se však zřejmě brzy připojí i ostatní ratingové agentury.
Dilema pro burziány
Regulátoři nakonec situaci zvládli bez významných otřesů. Již loni v létě bylo jasné, že Evergrande se restrukturalizaci nevyhne. V poslední chvíli vždy uhradila dlužné částky, což byl signál, že si čínské vedení uvědomuje delikátnost situace a že teoreticky může zvažovat určitou pomoc.
Když společnost Fitch vyhodnotila situaci jako technické nesplnění závazku, trh nereagoval panicky. Protahováním agonie Evergrande dokázali regulátoři zastavit nebo alespoň zpomalit šíření stresu v čínském finančním systému. Autority navíc příhodně načasovaly na začátek prosince ohlášení monetárního stimulu ve formě snížení povinných minimálních rezerv.
Mezinárodní věřitelé jsou aktuálně v komplikované situaci. Cena dluhopisů naznačuje, že mohou získat zpět pouze okolo deseti až dvaceti procent nominální hodnoty dluhopisu. Půjde o náročnou bitvu. Peking sice nemůže mezinárodní věřitele úplně ignorovat, ale upřednostňuje domácí věřitele, dodavatele Evergrande nebo její zákazníky z řad fyzických osob.
Navzdory šíření nákazy v celém developerském odvětví, Peking v této fázi dokáže zabránit systémové krizi. Drakonická pravidla pro zadlužení developerů již byla trochu zmírněna. Zároveň jsou čínské banky dobře kapitálově vybavené a jejich bilance je po očistě, která se odehrává od roku 2015, v dobré kondici. Celkový podíl problémových úvěrů v bankovním systému zůstává zanedbatelný. Čínská vláda také na covid-19 nereagovala stejně mohutnými rozpočtovými balíčky jako západní země. Proto v současnosti disponuje dostatečnou fiskální kapacitou a v případě nenadálého šoku může podpořit hospodářství rozpočtovými stimuly.
Hrozí, že zahraniční kapitál nebude proudit
do Číny stejně jako v minulosti. A to je škoda
jak pro investory, tak pro inovativní čínské firmy.
Lehmanovský moment nenastal a ani nehrozí. Problémy v developmentu však nelze bagatelizovat. Odklon od stavebnictví může přechodně zpomalit hospodářský růst. Čína dlouhodobě představuje motor globální ekonomiky. Následky proto mohou být výrazné – zejména pro rozvíjející se trhy, které často závisejí na vývozu komodit. I proto je jejich zotavení pomalejší než v případě rozvinutých trhů.
Pád Evergrande však nevěstí nic dobrého pro zájemce o čínské akcie. Spadá do skupiny širších trendů, podobně jako politika společné prosperity, které signalizují, že čínské politické vedení postupně získává nadvládu nad byznysem. Investiční prostředí se stává hůř predikovatelným a méně transparentním.
Burziáni proto čelí dilematu. Na jedné straně je stále rychle rostoucí ekonomika, zvyšující se podíl střední třídy a další pozitivní strukturální faktory. Na druhé však nemohou ignorovat všeprostupující a eskalující politické riziko. To se propisuje do vyšších rizikových prémií, které vedou k nižšímu ocenění čínských společností. Hrozí, že zahraniční kapitál nebude proudit do Číny stejně jako v minulosti. A to je škoda jak pro investory, tak pro inovativní čínské firmy.
Autor působí jako portfolio manažer ve společnosti Cyrrus