
Surovinové velmoci budou jiné než dnes
Nové zdroje energie omezí moc zemí těžících fosilní paliva. Do popředí se dostanou státy s velkými zásobami nerostných surovin klíčových pro rozvoj solární a větrné energetiky.
Podle Mezinárodní agentury pro energii (IEA) má v roce 2050 činit podíl světové výroby elektrické energie ze slunce a větru 68 procent. Přitom loni byl pouze deset. Toto razantní navýšení přinese obrovskou poptávku po kovech, jako jsou kobalt, měď a nikl. Ty jsou zásadní pro technologie k produkci jak například elektromobilů, tak elektřiny z obnovitelných zdrojů energie (OZE).
Mezinárodní agentura pro energii odhaduje, že velikost trhu s těmito „zelenými kovy“ se jen do roku 2030 zvýší téměř sedminásobně. A podobně jako v případě zásob fosilních paliv jsou i tyto komodity rozmístěné nerovnoměrně po světě. Některé země nemají žádné, jiné disponují jejich rozsáhlými nalezišti.
Odlišný trend
Poptávka po těchto kovech sice nebude stejně velká jako při nástupu ropy a plynu po druhé světové válce, kdy nahradily uhlí, navzdory tomu se nelze vyhnout historickým paralelám. V letech 1940 až 1970 vzrostl podíl fosilních paliv na spotřebě energie bohatých zemí z 26 na téměř 70 procent. V minulosti okrajové ekonomiky Blízkého východu se změnily na mimořádně bohaté. Například v období 1970 až 1980 narostl hrubý domácí produkt (HDP) na osobu v Kataru 12krát a v Saúdské Arábii dokonce 18krát. Z vesnic arabských nomádů se stala moderní velkoměsta a rybářské bárky ustoupily ropným tankerům.
Tentokrát budou mít z energetické transformace obrovský finanční prospěch země, které oplývají nalezišti zmíněných „zelených kovů“. Přitom podobně jako tomu bylo v případě ropy, mnohé z nich jsou nyní chudé a autokratické. Tyto státy by mohly kolem roku 2040 každoročně z těžby uvedených komodit získat více než 1,2 bilionu dolarů. Tento zelený boom však není jen další komoditní supercyklus, tedy dlouhé období vysokých cen některých komodit. Poslední na začátku 21. století způsobila rychlá urbanizace a industrializace Číny.
Kombinovaný reálný HDP Brazílie a Ruska, dvou zemí mimořádně bohatých na surovinové zdroje, vzrostl v letech 2000 až 2014 o dvě třetiny. Tento rychlý růst však z velké části vyvolala jen Čína. Když se její vedení rozhodlo, že se bude stavět méně továren a bytů, surovinový boom skončil. Přechod na zelenou ekonomiku oproti tomu pramení z rozhodnutí mnoha vlád, nikoli pouze jediné.
Další rozdíl spočívá v poptávaných materiálech. Čínská expanze spotřebovala obrovské množství uhlí, železa a oceli. Naopak zelený boom se soustřeďuje na mnohem vzácnější kovy. Roční příjmy z jejich těžby a prodeje nyní činí jen 600 miliard dolarů. To, kteří producenti komodit vydělají a kteří ztratí na přechodu k zelené ekonomice, ukazuje model britského týdeníku The Economist. Jeho autoři sestavili scénář počítající s deseti „energeticky propojenými“ komoditami v roce 2040.
Tento model na základě údajů z řady průmyslových zdrojů projektuje poptávku a výnosy pro tři fosilní paliva (ropa, plyn, uhlí) a sedm kovů zásadních pro ekonomikou založenou na elektřině (hliník, kobalt, měď, lithium, nikl, stříbro a zinek). A předpokládá, že ceny zůstanou na dnešních zvýšených úrovních, což bude těžaře motivovat k těžbě a průzkumu nevyužitých ložisek. A také že tržní podíl výrobce v roce 2040 bude stejný jako u aktuálně známých zásob uvedených surovin.
Tři skupiny
Výpočet britského týdeníku předpovídá, že celkové výdaje na uvedených deset komodit klesnou na 3,4 procenta celosvětového HDP z 5,8 v roce 2021. A na fosilní paliva se sníží o polovinu (poklesly by ještě více, kdyby se nezapočítával zemní plyn). Příjmy ze „zelených kovů“ budou sice mít stále nižší podíl, ale vzrostou z 0,5 na 0,7 procenta globálního HDP. V absolutních číslech to však bude znamenat téměř trojnásobek tržeb. Model také odhaluje, že více než polovina zemí, které budou z těchto kovů v roce 2040 získávat více než pět procent HDP, jsou autokracie.
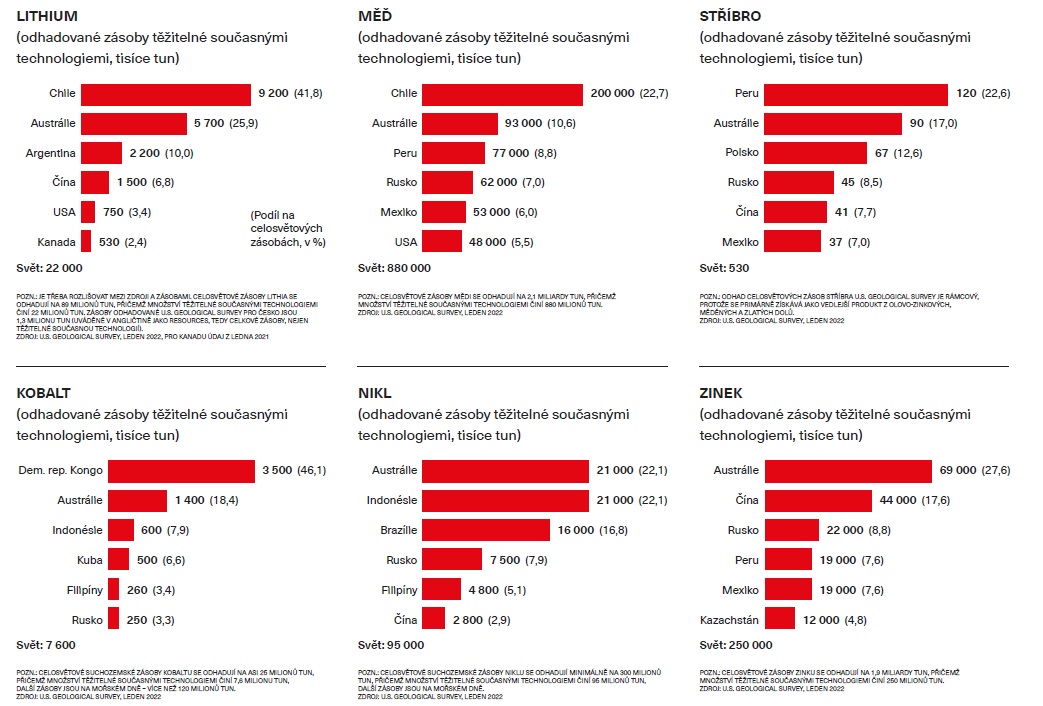
Producenty surovin lze rozdělit do tří skupin na základě očekávané změny tržeb z deseti uvedených komodit. První zahrnuje vítěze – zelené velmoci. Patří mezi ně i některé demokratické země. Například v Austrálii se nachází většina „zelených kovů“. Chile má 42 procent světových zásob lithia a čtvrtinu mědi, z nichž většina je v poušti Atacama.
Ale další vítězné země nejsou příliš demokratické. Demokratická republika Kongo má 46 procent světových zásob kobaltu (dnes těží 70 procent jeho veškeré produkce). Čína zase hliník, měď a lithium. Také chudým demokratickým státům v Asii a Jižní Americe rozvoj výroby elektrické energie ze slunce a větru výrazně finančně pomůže. Indonésie má obrovské zásoby niklu, Peru téměř čtvrtinu stříbra na světě.
Druhá skupina zahrnuje země s příjmy, které se příliš nezmění nebo mírně klesnou. Jde o členy Organizace zemí vyvážejících ropu (OPEC) s nízkými těžebními náklady – Írán, Irák a Saúdskou Arábii – a Rusko. Jejich absolutní příjmy z těžby ropy poklesnou, ale zvýší se jejich podíl na celkové světové těžbě ze současných 45 na 57 procent v roce 2040. USA, Brazílie a Kanada sice ztratí příjmy z fosilních paliv, ale tento výpadek nahradí obrovská naleziště jiných nerostů.
Nejvíce ztratí státy těžící fosilní paliva s vyššími náklady. Mnoha zemím bohatým na ropu v severní (Alžírsko, Egypt) i subsaharské Africe (Angola, Nigérie) a Evropě (Británie, Norsko) příjmy klesnou. Těžce zasaženy budou výnosy z prodeje surovin malých států, jako jsou Východní Timor a Trinidad, a zřejmě i některých zemí Perského zálivu – výnosy například Bahrajnu nebo Kataru se dle modelu Economistu sníží nejméně o pětinu.
Klíčový kapitál
Co může tlumit vznik nových komoditních velmocí? Zásadní roli sehrají výdaje. Mezinárodní agentura pro energii odhaduje, že výstavba velkých dolů otevřených v uplynulém desetiletí trvala v průměru 16 let. Aby bylo možné do roku 2040 uspokojit nárůst poptávky po nových komoditách, musejí těžaři začít s novými projekty již nyní. A půjde o vysoké částky.
Julian Kettle z poradenské společnosti Wood Mackenzie odhaduje, že do roku 2040 bude nutné investovat do průzkumu a těžby „zelených kovů“ dva biliony dolarů. Nedávné projekty naznačují, že pouze vytěžení dostatečného množství mědi a niklu si vyžádá 250 až 350 miliard dolarů jen do roku 2030. A některé firmy už investují, například britská nadnárodní Anglo American chce do roku 2030 zvýšit těžbu mědi o 50 až 60 procent. „Splníme naši část dohody,“ řekl šéf společnosti Mark Cutifani deníku The Australian.
Mnoho dalších firem to však neudělá, protože po krachu cen komodit v prvním desetiletí 21. století omezila řada těžařů investice. Podle banky Liberum Capital roční investice na otevření nových ložisek mědi klesly od roku 2014 o polovinu – na 14 miliard dolarů. Dodatečné příjmy z růstu cen si spíše nechávají pro sebe, než aby je investovaly do nových ložisek. „Navyšování těžby se stalo téměř sprostým slovem,“ prozradil listu The Australian Stephen Gill z investičního fondu Pala Investments.
Oproti tomu do rozvoje nových nalezišť značně investuje Čína. V Kolwezi v konžském kobaltovém pásu děti zdraví cizince čínsky „ni chao“, „ahoj“. Čínští investoři zde totiž kontrolují přibližně 70 procent veškerých těžebních aktivit. Dle údajů z loňského října čínské banky poskytují asi pětinu všech půjček Africe, zejména strategickým zemím nebo těm bohatým na zdroje včetně Angoly, Džibuti, Etiopie, Keni a Zambie. V Indonésii zase čínští těžaři kácejí deštné pralesy, aby mohli těžit nikl, a velmi aktivní jsou i v Jižní Americe.
V některých zemích se snaží zajistit zdroje vzácných kovů Rusko. Do Afriky vyslalo polovojenskou Vagnerovu skupinu a platby za její nasazení vybírá i v podobě těžařských koncesí. Například společnosti s ní spojené získaly v roce 2018 exkluzivní licence na těžbu zlata a diamantů ve Středoafrické republice. Podobné transakce se odehrály i v Sýrii, Libyi, Súdánu či Mali. Jedna z mála firem, které s čínskými investory v Africe drží krok, je švýcarská Glencore, jež obchoduje s nerostnými surovinami.
Nižší výdaje mají tři hlavní důvody: omezené zdroje firem zaměřených na těžbu „zelených kovů“, pokles návratnosti investic a nárůst politického rizika. První souvisí s tím, že toto odvětví je oproti tomu fosilních paliv dosud poměrně malé. I velcí těžaři dokážou současně financovat pouze jeden velký projekt. To lze řešit oslovením nových investorů. Například výrobce elektromobilů Tesla slíbil, že koupí budoucí produkci dolů na nikl v Austrálii, Minnesotě a Nové Kaledonii. Podobně by se mohly zapojit soukromé společnosti a veřejně podporovaní národní šampioni.
Technologický pokrok
Dalším problémem je zhoršující se kvalita ložisek nerostných surovin. Udokan v Rusku je zřejmě poslední velký světový důl, kde obsah mědi přesahuje jedno procento vytěžené horniny. Průměrný obsah rudy v Chile poklesl v uplynulých 15 letech téměř o třetinu – na pouhých 0,7 procenta. Nižší koncentrace zvyšují náklady na těžbu a zpracování včetně emisí oxidu uhličitého. „Dnes používáme 16krát více energie na výrobu jedné libry (0,454 kilogramu, pozn. red.) mědi než před sto lety,“ vysvětlil Mark Cutifani.
Pomoci mohou inovace, jaké například provedl startup KoBold podporovaný Billem Gatesem z Microsoftu a Jeffem Bezosem z Amazonu či norskou státní energetickou společností Equinor. Ten používá umělou inteligenci k prohledávání 20 milionů stránek státních a vědeckých archivů, aby zjistil, kde mohou být nová ložiska.
Časem by moderní technologie mohly dokonce umožnit ziskovou těžbu nerostných surovin z mořského dna. Desítky tisíc kilometrů oceánských hřbetů obsahují obrovské zásoby mědi, kobaltu a dalších minerálů – jen z takzvané zóny Clarion Clipperton na dně Tichého oceánu mezi Havají a Mexikem lze vytěžit téměř šest miliard tun manganu, 270 milionů tun niklu, 230 milionů tun mědi a pět milionů tun kobaltu. Největší ekonomická práva k nim drží dvě země: Fidži a Norsko.
Inovace však také mohou snižovat jistotu výnosů z investic do těžby „zelených kovů“. Vysoké ceny, které těžaři potřebují, aby mohli investovat do nových nalezišť, povzbuzují uživatele těchto nerostných surovin hledat alternativy. Například baterie Tesly nyní obsahují méně než pět procent kobaltu, ale ještě před několika lety třetinu. Navíc inovace usnadňují recyklaci, která snižuje těžbu kovu. Do roku 2040 by podle IEA mohl kobalt ze starých baterií pokrýt 12 procent světové poptávky.
Politické komplikace
Největší riziko pro investice do těžby „zelených kovů“ představuje zřejmě politika. Díky poptávce po nerostných surovinách dříve chudé země rychle bohatnou. V některých však například obrovské zisky z ropy vyvolaly nestabilitu. Místní skupiny totiž začnou soupeřit o kontrolu nad zdroji a obrovský příliv dolarů posiluje měny a poškozuje exportéry ostatních produktů.
Rozsáhlé výdaje v dobách růstu cen komodit zase vyvolávají fiskální krize, když se cenový cyklus otočí. Například Nigérie v roce 1965 vyvážela deset komodit, od kakaa po cín, ale 20 let poté, co se v ní začala těžit ropa, představovala 97 procent jejího vývozu, což vedlo k politické nestabilitě. Občas se mluví o surovinové kletbě, která postihuje zejména chudé země s vysokou korupcí a slabými institucemi.
Vyhlídka zvýšených příjmů svádí vlády, aby se z firem pokusily vytáhnout dodatečné peníze. Například Rio Tinto, druhý největší světový těžař, restartoval dlouho zastavený mongolský projekt na rozvoj obrovského dolu na zlato a měď Oyu Tolgoi až poté, co souhlasil s odepsáním půjček místní vládě ve výši 2,4 miliardy dolarů.
Nový peruánský levicový prezident Pedro Castillo zase plánuje dodatečně zdanit zisky těžařů z nedávného růstu cen komodit. Navíc jeden z největších peruánských dolů na měď Cuajone 54 dnů blokovali místní obyvatelé požadující kompenzace ve výši pěti miliard dolarů a pětiprocentní podíl na zisku z těžby. Ta byla obnovena až poté, co peruánská vláda v regionu koncem dubna vyhlásila výjimečný stav, díky čemuž mohla firma provozující důl ho opět zcela kontrolovat. Sousední Chile pracuje na nové ústavě, jež by měla umožnit znárodnění dolů na měď a lithium. V současnosti je největším světovým producentem mědi a má dva největší lithiové doly na světě.
Navzdory tomu některé západní těžaře zajímají regiony, kam se dříve neodvážili. Například kanadská firma Barrick Gold podepsala v polovině března dohodu o investici deseti miliard dolarů do měděného dolu na pákistánských hranicích s Íránem a Afghánistánem. Její konkurent BHP se vrátil do Afriky a oznámil investici do těžby niklu v Tanzanii.
Těžaři nicméně volají po ještě vyšších cenách za své dodávky. „Bude potřeba cena 15 tisíc dolarů za tunu mědi k podpoře obtížnějších investic,“ řekl loni v květnu Ivan Glasenberg, tehdejší šéf společnosti Glencore. Nyní je cena za tunu tohoto kovu více než deset tisíc dolarů, nejvíc v historii.
Nárůst cen však může vést k omezení poptávky, případně i k destabilizaci politické situace v zemích těžby. Pokud to však svět myslí s energetickou transformací vážně, musí zvládnout i tyto problémy. „Zastavíme-li těžbu, nebudeme schopní snížit emise,“ řekl týdeníku The Economist bývalý chilský ministr energetiky Juan Carlos Jobet.


