Válečné energetické terno
Akciím energetických firem se daří, jejich cena roste. ČEZ letos vyplatí dividendu, která za poslední dekádu patří k těm vyšším.
Akcie firem z energetického odvětví patří historicky k těm aktivům, která porážejí i rapidní inflaci. Vedle energetických titulů budeme těžko hledat akcie jakéhokoli jiného odvětví, jež by v uplynulé zhruba stovce let tak spolehlivě zdolávaly právě i poměrně výraznou inflaci. Spolehlivější už je pak investice jen přímo do surovin či energií, třeba prostřednictvím termínových kontraktů na ropu či plyn. Zůstaneme-li však u akcií jako takových, těžko najdeme spolehlivější pojistku proti inflaci, než jsou právě ty energetické.
Důvod je zřejmý: klíčovým zdrojem inflace bývá často právě citelný růst cen surovin či energií. Ostatně v současnosti to pozorujeme v přímém přenosu.
Už od konce loňského léta je například evropský trh s plynem v nevídaném napětí. Dnes je přitom zřejmější než tehdy, proč tomu tak je. Společnost Gazprom, plynárenský monopol v rukou Kremlu, už loni dodávala do Evropy méně plynu, než mohla. Své krátkodobé dodávky zkrátka přesměrovala jinam. Položila tak základ panické situaci na evropském trhu s plynem, jež následně vyústila v dramatický růst burzovních cen. V důsledku tohoto prudkého růstu loni v říjnu zkolaboval tuzemský dodavatel energií Bohemia Energy.
Tato firma ovšem plyn, ale také elektřinu jen přeprodávala. Není to tedy energetická společnost v pravém smyslu slova. Sama žádnou energii nevyrábí. Taková skupina ČEZ, to už je jiná písnička. Ta elektřinu vyrábí i prodává zároveň.
S panikou na trhu s plynem začala na podzim citelně zdražovat také elektřina. A to proto, že podstatná část elektřiny se na propojeném evropském trhu vyrábí právě z plynu. Mohutný vzestup burzovních cen elektřiny umožnil ČEZ navýšit svoji ziskovost. K růstu ziskovosti ČEZ ale nedochází tak, že by se „pakoval“ na nebohých domácnostech, jimž rostou účty za elektřinu. Primárním zdrojem růstu ziskovosti podniku je vlastní výroba elektřiny. Zejména ta uskutečňovaná v jaderných elektrárnách – Dukovanech a Temelíně –, protože k její výrobě není na rozdíl od elektřiny z uhelných či i plynových zdrojů třeba nákladného povolení v podobě emisních povolenek Evropské unie.
ČEZ vlastní vyrobenou elektřinu nedodává domácnostem a firmám napřímo, tedy rovnou z elektráren, protože by šlo o porušení pravidel jednotného evropského trhu. Společnost vyrobenou elektřinu prodá na lipské burze, kde ji zpětně odkoupí její dceřiná firma ČEZ Prodej. A teprve ta pak elektřinu prodává domácnostem a firmám v Česku.
Akcie letí vzhůru
Třeba v prvním čtvrtletí ČEZ na vlastním prodeji elektřiny koncovým zákazníkům v Česku prodělával. Jednoduše proto, že dcera ČEZ Prodej nakupovala na burze elektřinu velmi draho. Drahota plyne ze zmíněné loňské podzimní paniky na trhu s plynem, na niž letos navázala panika plynoucí z ekonomických důsledků války na Ukrajině a souvisejících sankcí. Jde ostatně o provázané věci. Zmíněné loňské nedostatečné naplnění evropských zásobníků s plynem, těch v rukou Gazpromu, bylo – zpětně viděno – přípravou Ruska na válku. Kreml zamýšlel dostat Evropu v čele s Německem do kleští, aby se mu podvolila, až přepadne Ukrajinu. V tom se ovšem přepočítal. Zejména v prvních týdnech po invazi celý Západ držel v odezvě na ruskou agresi až překvapivě jednotnou linii.
Každopádně burzovní nákupy dcery ČEZ Prodej byly a jsou kvůli panice tak drahé, že dané ceny nelze zcela přenést na koncové zákazníky. Část z nich má ceny fixovány a ani ceníky pro ty ostatní nelze měnit ze dne na den.
Zatímco tedy na prodeji vlastním koncovým zákazníkům ČEZ letos v průměru prodělává, více než velkoryse mu tento prodělek vynahrazuje prodej elektřiny mimo skupinu. V takovém aranžmá totiž už ČEZ plně těží z panicky vyhnaných burzovních cen. Česko patří mezi největší čisté vývozce elektřiny na světě a ČEZ je jejím největším tuzemským výrobcem. Ta podstatná část elektřiny, kterou nemusí zpětně nakupovat pro své koncové zákazníky, mu tedy pohádkově vydělává. Tak, že spolehlivě pokryje zmíněný prodělek – v letošním prvním čtvrtletí jde o bezmála 200 milionů korun – vzniklý prodejem vlastním zákazníkům za nižší než burzovní ceny.
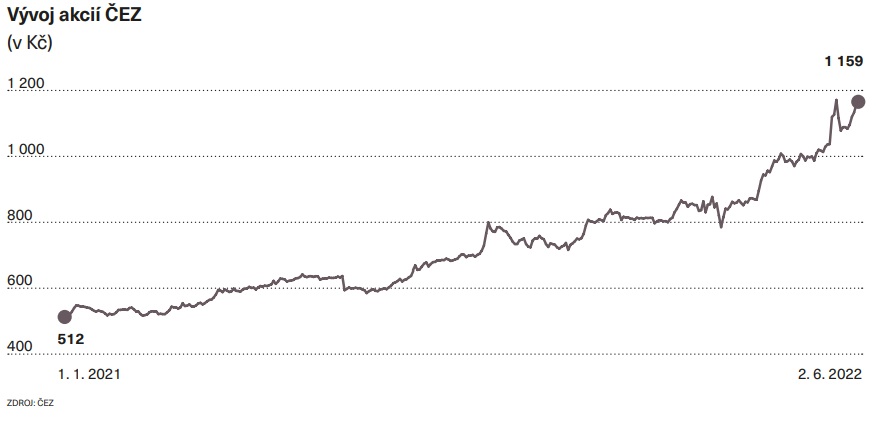
Výroba a prodej elektřiny na burze jiným zákazníkům, než je vlastní dceřiná společnost, během prvních tří měsíců roku společnosti ČEZ vydělaly o 19 miliard korun více než ve stejném období loňska. To značí nárůst o více než 200 procent. Nezdá se navíc, že by ceny energií měly v Česku, v Evropě, ba ve světě v dohledné době klesat. Naopak. Nelze se pak divit, že od začátku roku jsou akcie ČEZ o nějakých 40 procent výše. A to ještě někteří analytici v nich spatřují další velký růstový potenciál. Třeba ti z J&T Bank míní, že během dalších dvanácti měsíců se akcie ČEZ vyhoupnou z nynější ceny necelých 1 200 korun za akcii na více než 1 600 korun, tedy o dalších 40 procent.
Dividenda mohla být i vyšší
Navíc ČEZ je dividendový titul. Letos management firmy navrhuje dividendu 44 korun na akcii. Při pohledu na výši dividendy v uplynulých deseti letech patří k těm vyšším. Leč vzhledem k přiblížené ziskovosti firmy, úrovni zadlužení i poměrně malým plánovaným investicím by mohla činit až třeba 90 korun na akcii. A tlak na navýšení dividendy tu je už nyní, a bude zřejmě i v příštích letech. Hlavně proto, že sedmdesátiprocentním vlastníkem ČEZ je stát, jenž by mohl z tučné dividendy přispívat na úhradu energií chudším domácnostem. Z tučné dividendy by se ale pochopitelně radovali také menšinoví akcionáři energetické společnosti. Sázka na zvýšení dividendy je tak dalším motivem v pozadí letošního citelného růstu ceny akcií firmy.
Do energetických titulů pochopitelně lze s dobrou vyhlídkou investovat i za hranicemi. Třeba akcie maďarské petrochemické společnosti MOL na budapešťské burze minulý týden citelně rostly, bezprostředně o více než šest procent, v reakci na schválení embarga Evropské unie na ruskou ropu. Investoři totiž ve velkém nakupovali akcie druhého největšího provozovatele čerpacích stanic v Česku, protože embargo se na jeho byznys vztahovat nebude. Ropu navíc bude mít v obří slevě. Embargo EU na ruskou ropu je podle analýzy agentury Bloomberg právě pro MOL zvláště příznivé. Jeho marže proto prý dále porostou nad historicky rekordní březnové a dubnové úrovně (ty už byly zřejmě tak vysoké, že je firma raději zatajila). MOL bude nadále zpracovávat extrémně zlevněnou ruskou ropu a tu prodávat za „západní ceny“ – a to i českým řidičům.
Je ale radno se dívat i za oceán. S postupným ústupem ruského plynu z Evropské unie v příštích letech jej zřejmě ponejvíce zastoupí zkapalněný plyn dovážený z USA. Takže prudce rostou akcie amerických firem, jež tyto dodávky zajistí. Třeba akcie firmy Antero Resources vylétly za poslední rok o skoro 230 procent. Jen od invaze Ruska na Ukrajinu o skoro sto procent. Terno.