Záhadný vzestup čínského giganta e-shoppingu
Finance holdingu PDD, jež za Temu stojí, jsou tajemné jako černá skříňka a jeho provoz obestírají nejasnosti. Přesto je díky mimořádnému růstu miláčkem Wall Streetu.
Youtuberka Hope Allenová sedí obklopena hradbou zářivě oranžových balíčků a netuší, co vlastně symbolizují: „Temu přebírá vládu a já nevím, co si o tom mám myslet!“ Reklamní kampaň s heslem „nakupujte jako miliardář“, v rámci níž tento elektronický obchodník propagoval své internetové tržiště, byla všudypřítomná. A slečna Allenová na ni zareagovala tak, že zakoupila přehršel zbylých nedoručitelných zásilek, a tím odhalila nahotu amerického experimentu s Temu.
V hromadě extrémně levného oblečení, kabelek, nářadí, hraček nebo kuchyňského náčiní ležely i napodobeniny značkového zboží vyvolávající nejrůznější otázky. „Jak jim to může vůbec projít?“ ptala se Allenová, zatímco v ruce držela cinklé „dvojče“ kabelky značky Victoria’s Secret, od něhož se však kvůli zápachu znechuceně odvracela…
Tohle všechno zboží přivezl z Číny provozovatel Temu, PPD Holdings. Společnost, která o sobě uvádí, že je „zemědělskou skupinou“, se právě nachází uprostřed zřejmě nejrychlejší a nejambicióznější maloobchodní expanze v dějinách. PDD si neklade malé cíle. Pomocí Temu hodlá změnit nákupní zvyklosti celého světa a nabídnout mu rychlejší, efektivnější a levnější verzi Amazonu. Už necelé dva roky po svém založení se tržiště rozšířilo z Číny do 49 zemí světa.
Shoppujte jako milionáři?
Plánem, jehož naplňování lze pouze odhadovat, je pomocí reklamy nalákat západní spotřebitele do aplikace Temu, kde jim algoritmy a umělá inteligence snesou modré z nebe. Výrobky se zasílají zdarma přímo od bran čínských továren, díky čemuž firma může obejít prostředníky a zajistit nízké ceny. Pinduoduo, sesterská aplikace Temu, na čínském trhu kraluje už dnes. V době, kdy ještě zveřejňovala svá provozní data, společnost PPD uváděla, že má více než 870 milionů aktivních uživatelů a přes 13 milionů obchodníků, kteří podle ní dohromady rozesílají třetinu veškerých balíků v Číně – tedy desítky miliard zásilek ročně.
Pouhých devět let od založení (!) se PDD dotahuje na největší světovou skupinu elektronického obchodování Alibaba – a to jak z hlediska objemu obchodovaného zboží, tak z hlediska tržní kapitalizace. Hodnota společnosti dosahuje 162 miliard dolarů (3,8 bilionu korun) a s Alibabou se pravidelně střídá na pozici nejhodnotnější čínské firmy kotované na americké burze. Neuvěřitelná čísla jsou však obestřena tajemstvím a vyvolávají spíše otázky, než že by přinášely odpovědi.
Porovnáme-li například počet zaměstnanců a výdaje na výzkum, odpovídá velikost PPD jejím mnohem menším konkurentům. Proč je tomu tak? Proč její konkurenti nereflektují vzestup této firmy? Proč údaje v účetní rozvaze vykazují jiné tempo růstu než tržby? A jak může společnost s údajnou hodnotou 200 miliard dolarů (4,7 bilionu korun) vlastnit tvrdá fyzická aktiva v hodnotě necelých 150 milionů dolarů (čili jen 3,5 miliardy korun)?
Všechny tyto otázky se nakonec slévají v tu nejzásadnější: Proč američtí investoři tolik důvěřují neprůhledné firmě, jejíž finanční výkazy nedávají příliš velký smysl a jejíž provozy, vedení, auditoři a regulátoři sídlí ve vzdálené, nedotknutelné jurisdikci? Mluvčí holdingu PDD k tomu uvedl: „Ve vší úctě s takovým popisem situace nesouhlasíme.“ Firma následně reportéra Financial Times vyzvala, aby si „prostudoval naše finanční výkazy a výsledovku, kde získá komplexní informace“. A dodala, že vzhledem k „zásadám zveřejňování informací a pravidlům férového jednání“ k těmto finančním údajům nemůže podávat „jednotlivým médiím“ žádná vyjádření.
Blikající oranžové kontrolky
Varovné příběhy o slibných čínských nadějích, které se nakonec nenaplnily, už americký akciový trh dobře zná. „Vypil jsem litry kávy ve spoustě kaváren Luckin Coffee, ale nakonec se z toho vyklubal podvod,“ říká jeden investor o provozovateli kaváren, jehož akcie se obchodovaly na Nasdaqu a který se v roce 2020 přiznal k nafukování údajů o svých tržbách. Jeho hodnota přitom dosahovala 13 miliard dolarů (304 miliard korun). Hodnota algoritmického e-shopu Wish, jenž se tak trochu podobá Temu, se zase z 22 miliard dolarů (515 miliard korun) nedávno smrskla téměř na nulu. PDD přitom investorům slibuje mnohem víc. Funguje jako tržiště obchodníků, podobně jako eBay anebo Amazon, kde propojuje kupující s prodávajícími a z každé jejich transakce si bere podíl. Obchodníkům navíc účtuje za reklamu na své ústřední platformě.
V posledním čtvrtletí se příjmy společnosti oproti předchozímu roku téměř zdvojnásobily a vyskočily na 9,4 miliardy dolarů (220 miliard korun), což přimělo zakladatele Alibaby Jacka Maa, aby svůj bývalý podnik vyzval ke „změnám a reformám“. PDD vykázala cash flow ve výši 2,5 miliardy dolarů (asi 58,5 miliardy korun), a to i přesto, že vydává na expanzi Temu vysoké částky. Takových čísel přitom dosahuje s personálem, jehož počet popírá všechny poučky o fungování logistiky: do loňského roku vstoupila firma s 12 992 zaměstnanci. To je řádově méně, než kolik má Alibaba, a mnohonásobně méně než Amazon, který má 1,5 milionu zaměstnanců!
Stejně nepatrná je i fyzická stopa PDD ve srovnání se společnostmi jako Amazon, JD.com nebo Alibaba. Ty si samy spravují vlastní logistiku, což bylo dlouho považováno za konkurenční výhodu – díky tomu totiž mají ve svých rukou rychlost, kapacitu a také uspokojivou kvalitu služeb.
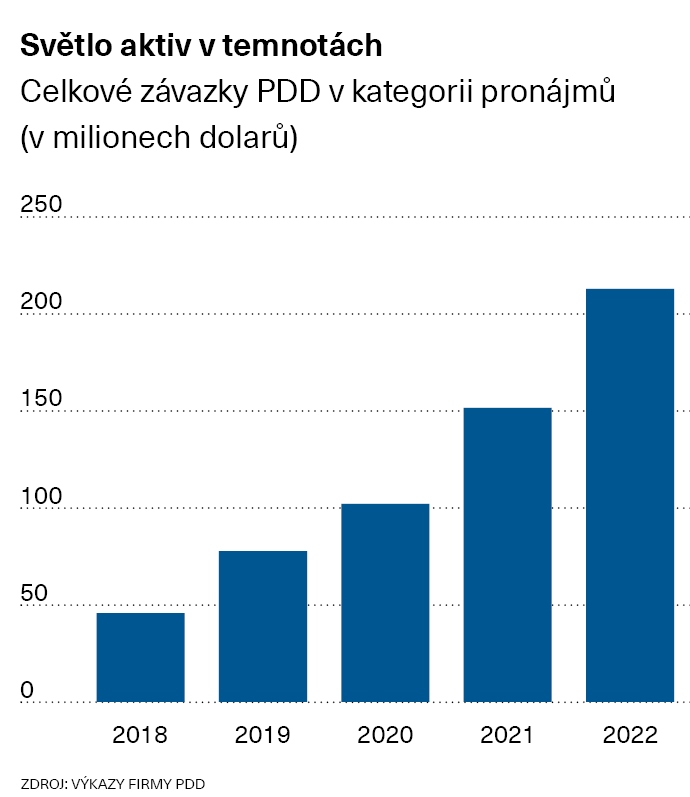
Zatímco Alibaba ročně vydá za nemovitosti, údržbu 1 100 skladů a nejrůznější zařízení pět miliard dolarů (117 miliard korun), PDD vlastní fyzická aktiva v hodnotě pouhých 146 milionů dolarů (3,4 miliardy korun) – a to jde především o kancelářské vybavení, hardware a software.
K roku 2021 nehlásila rostoucí společnost ani žádné pronájmy skladů. Tehdy pouze uvedla, že se její teprve rok starý online obchod s potravinami rozšířil a obsluhuje více než 300 velkých čínských měst. Informace o velikosti, lokalitě ani počtu pronajímaných skladů firma nezveřejnila.
Logistiku, servery a zákaznická call centra PDD většinou outsourcuje, přičemž informace o nich bývají neurčité a mlhavé. Neprůhledný je ale i samotný podnik. Zaměstnanci používají pseudonymy a o ostatních týmech ve firmě toho vědí jen málo. V horizontální struktuře malá skupina klíčových osob řídí „kmenové pracovníky“, což jsou mladí lidé z chudých poměrů nebo s dluhy, kvůli čemuž jsou svolní k dlouhé pracovní době. Sama PDD uvádí: „Zaměstnanci mají přístup ke všem potřebným informacím pro efektivní spolupráci napříč týmy a pro plnění svých úkolů.“
Tak trochu neprůhlední
Tohle tajnůstkářství je pro Colina Huanga, bývalého inženýra Googlu, typické. Pinduoduo založil v roce 2015 a svou roli majitele dlouho tajil. Jeho aplikace zpočátku lákala uživatele na gamifikaci obchodování, sama sebe charakterizovala jako „Costco + Disney“ a nabízela hry napodobující návykové tituly, jako jsou Farmville nebo Candy Crush. Software byl spojen s mikroplatbami, pečlivě nastavenými odměnami, kupony a nabídkami, a tak prý lákal spotřebitele k opětovným návratům, impulzivním nákupům nebo doporučení Pinduodua přátelům. V roce 2018 se aplikace pyšnila 300 miliony zákazníků a po pouhých třech letech provozu její majitel vstoupil na burzu Nasdaq, kde získal 1,7 miliardy dolarů (39,8 miliardy korun).
Viceprezident PDD pro strategii a bývalý bankéř Goldman Sachs David Liu „obchodní model založený na nabídkovém konceptu“ popisoval roku 2019 v jednom podcastu. Uvedl, že lidé na Pinduoduo nechodí vyhledávat konkrétní položky, ale spíše si prohlížet nabídku, která je řízená algoritmy, bývá přesně cílená a umožňuje sdílení na sociálních sítích. Toto „nové paradigma“ přinesl dle generálního ředitele Chena Leie vzestup mobilního internetu.
Prohlášení šéfů firmy je těžké ověřit na konkrétních číslech. Téměř všechny tržby PDD tehdy pocházely z marketingových služeb, kdy obchodníci „přihazují za klíčová slova odpovídající nabídkám produktů, které se zobrazují ve výsledcích vyhledávání nebo v prohlížeči“. Dalším přínosem aplikace prý mají být poznatky o poptávce spotřebitelů, které pak firma PDD předává obchodníkům. Jako příklad těchto „špičkových informací“ Liu uvedl jistého výrobce skleněného nádobí, který dodává zboží velkým západním maloobchodníkům: PDD mu pomohla pochopit, že Číňané mají rádi nízké skleničky na víno, které se vejdou do malých kredencí…
Zmíněné pojetí obchodního modelu PDD však brzy narazilo na realitu. Pinduoduo proto překvapivě změnilo strategii a podobně jako Amazon se samo pustilo do prodeje zboží na základě podnětů lidí, kteří zboží vyhledávají. „V naší platformě jsme si všimli požadavků spotřebitelů, pro které jsme nedokázali najít vhodné obchodníky,“ uvedla firma koncem roku 2020.
Když dostal Liu během hovoru s investory před třemi lety otázku, „co přesně“ PDD v rámci tohoto experimentu prodává, příklady neuvedl. Řekl pouze, že kategorie těchto produktů jsou „poměrně diverzifikované“. V průběhu let 2020 a 2021 společnost hlásila prodej zboží v hodnotě dvou miliard dolarů, aniž by ve své rozvaze uvedla zásoby zboží nebo náklady spjaté s prodejem zboží, což jsou standardní položky maloobchodního účetnictví. Pak toto tajemné zboží náhle přestala prodávat.
Dále s novým vedením
Konec experimentu tehdy zastínily jiné události. Huang, zakladatel společnosti a jeden z nejbohatších lidí v Číně roku 2021 odstoupil a prohlásil, že se chce věnovat výzkumu v oblasti potravinářství a life-sciences. „Bylo by pro mě velkým štěstím, kdybych se mohl stát výzkumným asistentem nějakého budoucího významného vědce,“ napsal ve své rezignaci. Vedení převzali Chen a Jiazhen Zhao (Čchen a Ťia-čen Čao). Oba vlastní jako „vedlejšák“ firmu poskytující společnosti PDD platební služby, kterou koupili pomocí stamilionové půjčky od PDD. Mluvčí uvedl, že se jednalo o „jednodušší právní řešení k zajištění a dokončení akvizice platební licence“.
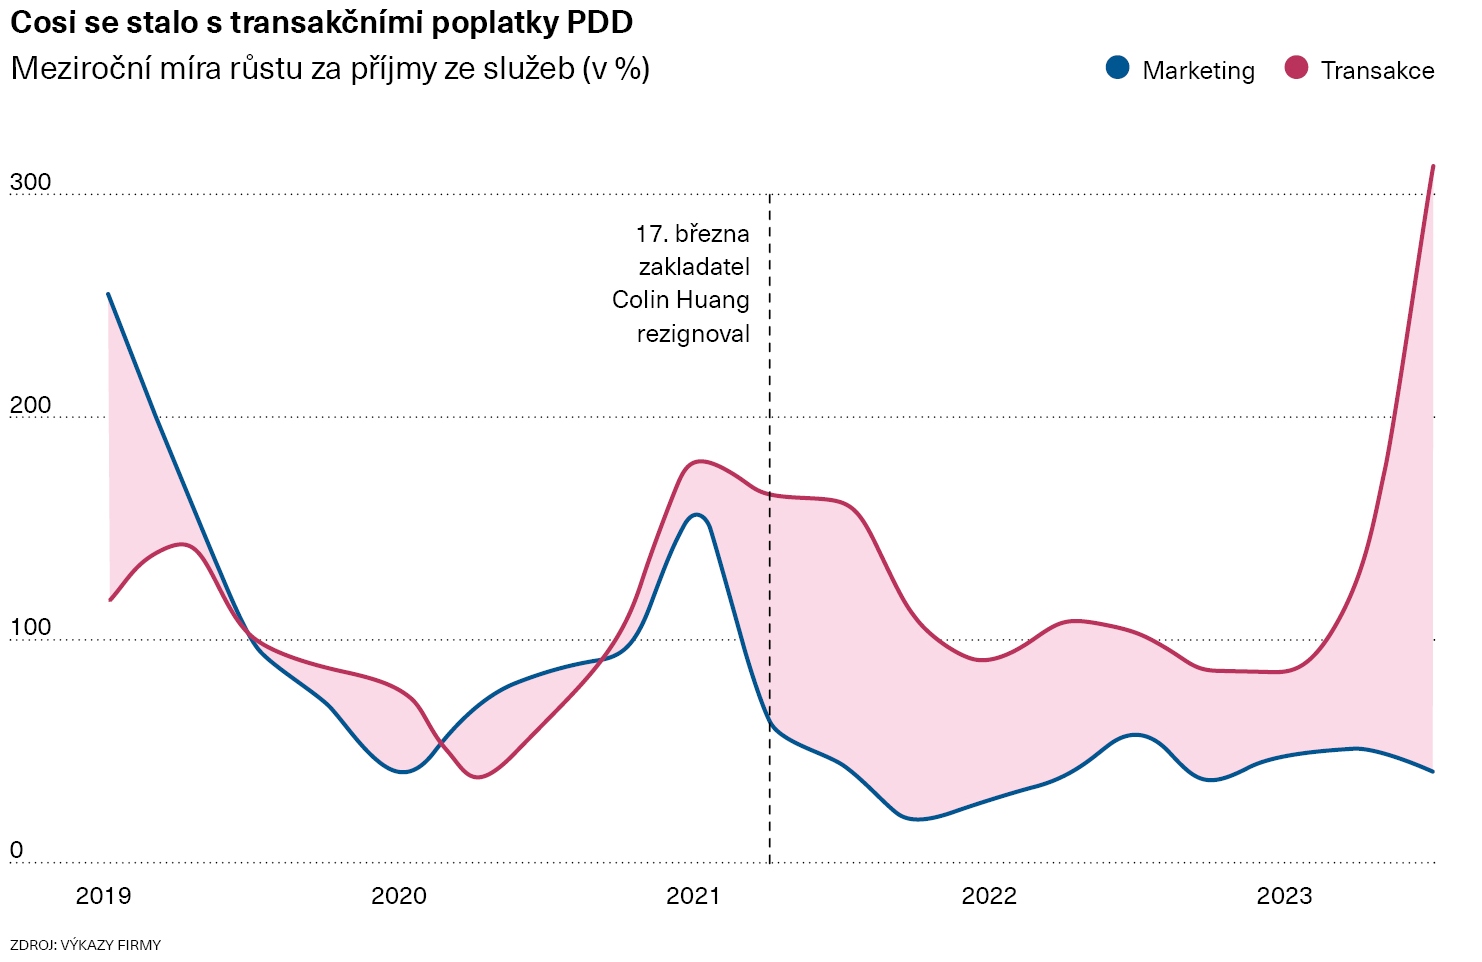
Hned po Huangově odchodu se PDD konečně dostala do zisku. Po tříleté akumulované ztrátě 27 miliard jüanů (87,4 miliardy korun) vykázala společnost za druhé čtvrtletí roku 2021 zisk ve výši 2,4 miliardy jüanů. Šlo o klíčový okamžik, protože skupina získala 11,6 miliardy dolarů (271,4 miliardy korun) prodejem akcií a dluhu převedeného na akcie. Tyto peníze jí měly pomoci podpořit obchodní model založený na výdajích generujících budoucí zisky.
Během hovoru s investory ze srpna 2022 však Chen o této zásadní události nemluvil a raději vyprávěl o tom, jakou podporu poskytuje PDD provincii Che-nan, již zasáhly silné deště. Ještě neobvyklejší je, že poté oznámil plán dosáhnout zisku ve výši 10 miliard jüanů a všechen jej vynaložit na „iniciativy v zemědělství“, aniž by upřesnil jejich účel. Vykreslil pouze mlhavý a neurčitý cíl „usnadnit pokrok v agrotechnologiích, podpořit rozvoj digitálu a poskytnout talentovaným pracovníkům v agrotechnice větší motivaci a pocit úspěchu“.
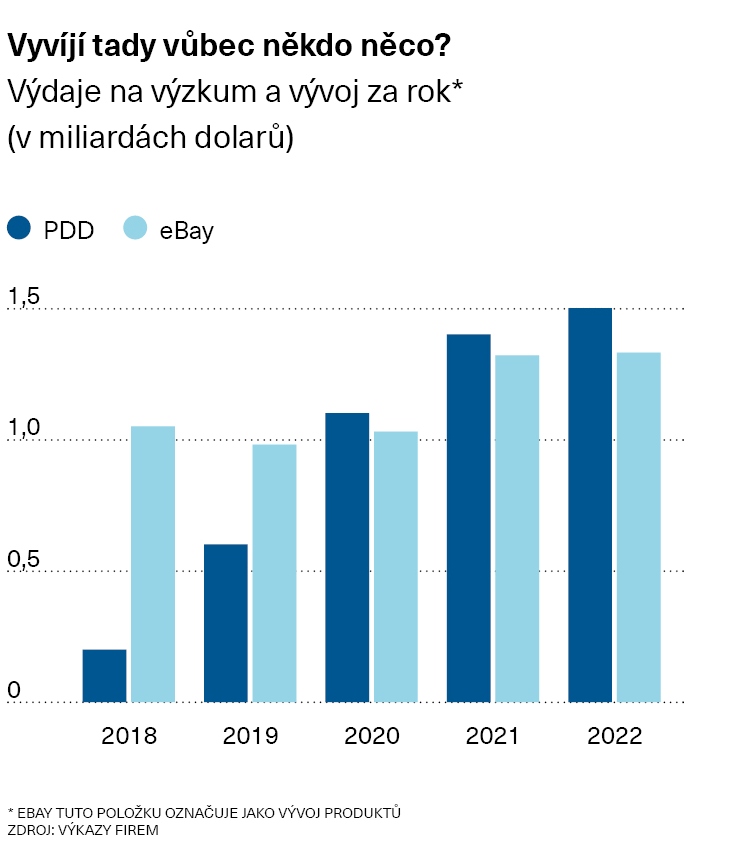
Není přitom jasné, jak a zda vůbec byly peníze nakonec vynaloženy. PDD následně tuto iniciativu ve svých finančních výkazech – auditovaných čínskou pobočkou EY – nerozvedla a nadále vykazovala zisk. Výdaje na výzkum a vývoj toho roku vzrostly jen mírně na celkových 1,5 miliardy dolarů (35 miliard korun), což je srovnatelné spíše se společností eBay nežli Alibaba – ročně vydává na vývoj produktů osm miliard dolarů (187 miliard korun). Když byl Chen během onoho hovoru s investory na iniciativu dotázán, vyjádřil se dosti nejednoznačně. Uvedl pouze, že vyhodnotil řadu nabídek a že PDD „na výzkumných projektech spolupracuje se špičkovými zemědělskými univerzitami a institucemi“. A k tomu dodal, že investice do zemědělství jsou „v rané fázi“.
Hádankou zůstává velikost
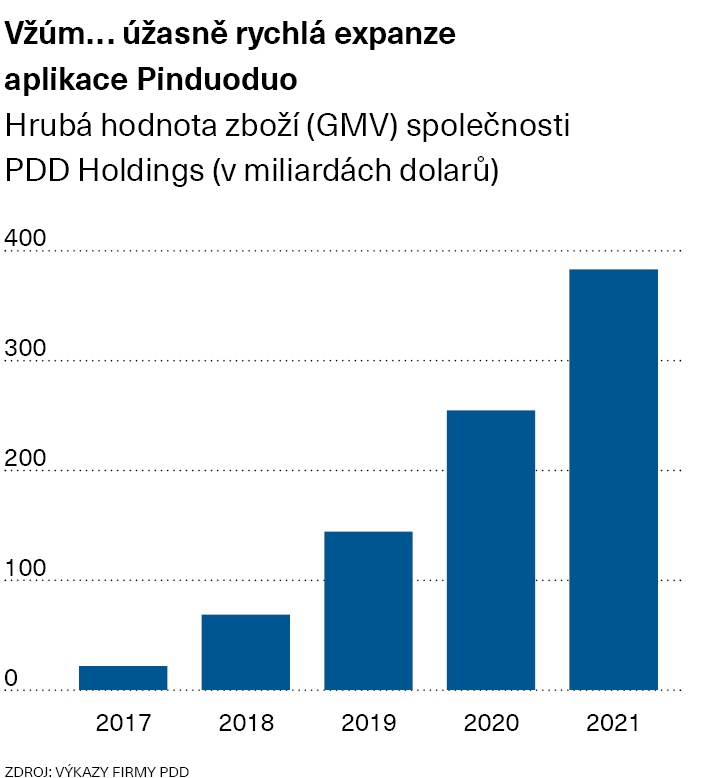
Největší záhadou je však skutečná velikost společnosti PDD. Jedním ze způsobů, jak ji stanovit, je ukazatel hrubé hodnoty zboží (gross merchandise value, GMV) prodaného prostřednictvím platformy – poskytuje totiž obrázek o celém jejím prodejním ekosystému. Například společnost eBay vykázala loni GMV svého tržiště ve výši 73 miliard dolarů (to je 1,7 bilionu korun), z čehož měla příjmy ve výši 10 miliard dolarů. I PDD tento údaj dříve uváděla. Za rok 2021 vykázala GMV ve výši 7,8 bilionu korun, z čehož měla příjmy 345,5 miliardy korun plynoucí z marketingových a transakčních služeb. To představuje marži 3,6 procenta, známou jako „take rate“.
Společnost PDD sice stále zveřejňuje příjmy z marketingových a transakčních poplatků, ale nepublikuje GMV. Velikost jejího ekosystému tak lze jen odvodit z odhadu aktuálního „take rate“ nebo výše podílu GMV, který si společnost ponechává pro sebe. Podle agentury Bloomberg nabízejí analytici odhady celkového GMV za loňský rok od 3,6 bilionu jüanů (11,7 bilionu korun) do 4,8 bilionu jüanů (15,6 bilionu korun), přičemž největší shoda panuje na částce 3,9 bilionu jüanů. Na horní hranici by byla tato čísla srovnatelná s odhady pro celkové letošní GMV Amazonu. Tento obrázek však komplikují ukazatele z výkazu zisku a ztrát a z rozvahy, jež naznačují značně odlišný trend. Ve výbušném posledním čtvrtletí rostly marketingové služby zhruba stejným tempem jako od poloviny roku 2021, tedy meziročně o 40 procent. V témže období však příjmy z transakčních poplatků stoupaly oproti marketingovým službám více než trojnásobným tempem.
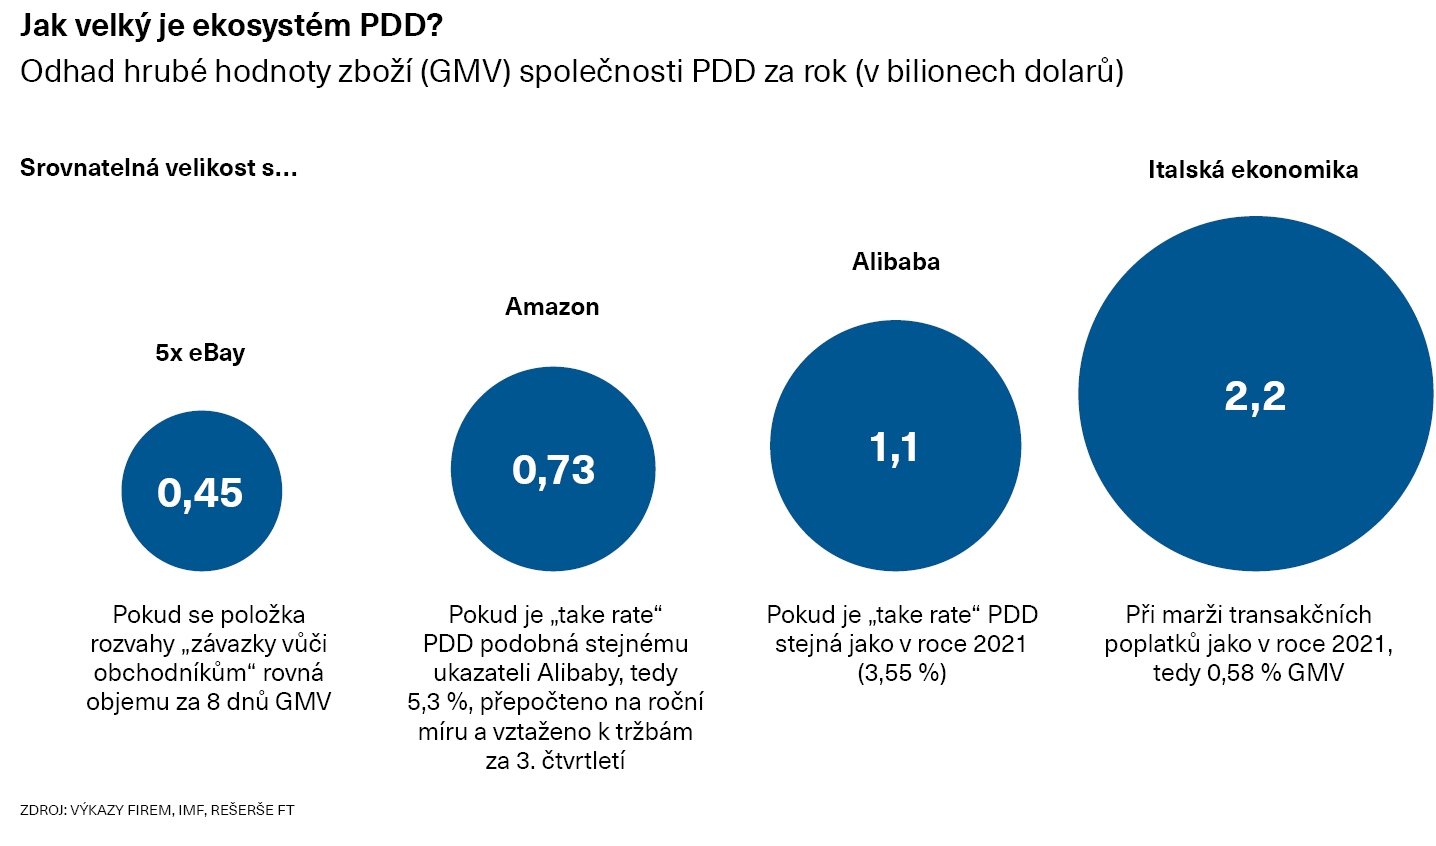
Soudě dle růstu transakčních poplatků PDD za rok 2021 by to naznačovalo nepravděpodobnou úroveň provozu, díky němuž by byl ekosystém PDD dvakrát větší než Alibaby a dosahoval by hladiny 2,2 bilionu dolarů (51,6 bilionu korun), tedy ročního výkonu celé italské ekonomiky!
PDD tak zřejmě svým obchodníkům účtuje mnohem více. Na otázku týkající se tohoto trendu při hovoru s investory k výsledkům za rok 2022 Chen odpověděl, že k růstu zisku přispělo zapojení uživatelů. „Je běžné, že mezi jednotlivými čtvrtletími dochází k výkyvům,“ dodal.
Společnost PDD sdělila listu Financial Times, že svou nabídku rozšířila o „nejrůznější transakční služby“. Neuvedla však o jaké. Analytici předpokládají, že zahrnují příjmy z prodeje potravin a aplikace Temu, které mají jinou dynamiku než Pinduoduo. V rozvaze firmy je však stále podrobně rozepsán závazek, který signalizuje mnohem pomalejší tempo růstu GMV.
V letech 2018 až 2021 se „závazky vůči obchodníkům“ vždy koncem září pohybovaly od objemu za sedm až devět dní GMV. Nejnovější údaj tak naznačuje, že gross merchandise value za loňský rok byla ve výši 400 až 500 miliard dolarů (9,4 až 11,7 bilionu korun).
Kde jsou ti kupující
Buď jak buď, vzestup PDD by i tak jistě pocítili jeho hlavní konkurenti – online nakupujících prostě není nekonečný počet. Jenže ve výkazech konkurentů se rázová vlna jejího nástupu dá jen těžko vystopovat. Společnost Taobao (spadající pod Alibabu) minulý měsíc oznámila zlepšující se „take rate“ a rostoucí počet obchodníků, z čehož nevyplývá, že by Pinduoduo toto tržiště mohlo vymazat z povrchu zemského. Ani vedení společnosti Alibaba se ve svém hodnocení vývoje hospodaření o novém rivalovi konkrétně nezmiňuje.
Podíváme-li se za hranice Číny, portál eBay a americký diskontní řetězec Five Below loni uvedly, že žádný dopad Temu na své podnikání nezaznamenaly. Ani Amazon se o firmě nezmínil, když oznamoval loňské výsledky. Josh Silverman, generální ředitel Etsy, mluvil jen o mohutné reklamní kampani Temu, která dle odhadů analytiků musela stát miliardy dolarů: „Nevypadá to, že by ve svých výdajích dbali na ROI (ROI – return on investment čili rentabilitu). Zdá se, že utrácejí spoustu peněz, aby získali zákazníky, kteří asi mají hluboko do kapsy a nebudou ani příliš loajální.“
Společnost PDD na to uvedla, že očekává „zdokonalení našeho marketingového přístupu, který bude klást čím dál větší důraz na budování silné loajality zákazníků i jejich udržení“.
Některé z reklam se narůstajícím obavám přímo věnují. V jedné z nich, jež má napodobovat gansterky, si mafián hladí bradku a říká: „To je strašně levné. Lidi ani nebudou věřit, že to je pravda.“ Pokud lze číslům PDD skutečně důvěřovat, pak se bystrým šéfům řídícím personál skrytý za pseudonymy podařilo vybudovat jeden z nejúspěšnějších podniků, jaké kdy spatřily světlo světa… Není však jasné, jak se jen několik tisíc zaměstnanců společnosti PDD vypořádává s riziky při správě stovek milionů transakcí a desítek milionů dodavatelů, kteří doručují desítky miliard zásilek.
Balast jako v politice
Jeden příklad za všechny. Jak firma monitoruje riziko praní špinavých peněz – tedy situace, kdy hrozí, že falešní zákazníci používají falešné transakce k zasílání peněz falešným obchodníkům?
PDD uvádí, že rozsáhlá síť zaměstnanců má podporu ve „strategických partnerstvích pro kmenové pracovníky“ využívajících „technologická řešení pro monitorování a řešení problémů, například padělaného zboží“. Mluvčí Temu uvedl, že všichni partneři „musí přísně dodržovat normy“.
Pokud se snad někteří investoři pídili po dalších podrobnostech, nezískali je ani během posledního hovoru k výsledkům hospodaření, kdy Chen zodpověděl celkem šest otázek tří analytiků, ale jinak nabízel jen vágní prohlášení připomínající politické slogany: „Jsme odhodláni utvářet hodnoty díky inovacím, které jsou základem rozvoje,“ řekl a zopakoval klíčový princip čínské pětiletky.
I pokusy směřovat otázky na finančního ředitele vycházejí naprázdno. PDD totiž žádného nemá. Od vstupu na burzu v roce 2018 má však již čtvrtého „viceprezidenta pro finance“, a to včetně období, kdy si zakladatel Huang přidal tuto funkci ke svým povinnostem.
Zdá se, že dokud poplynou zisky, investoři budou ochotni neprůhlednost tolerovat. Na Wall Street doporučuje nákup akcií PDD 53 z 56 analytiků; ani jeden nenavrhuje jejich prodej. PDD nesplňuje tradiční normy, a tak je jakýmsi čistým projekčním plátnem, na nějž si investoři promítají své odhady. Na rozdíl od jiných velkých čínských společností kotovaných na americké burze se PDD, dnes již nominálně sídlící v Dublinu, neucházela ani o investory na sekundární hongkongské burze, kteří o ní mají možná lepší informace. Čím to?
Podle šéfa americké Komise pro cenné papíry je struktura zahraničních vlastníků čínských aktiv stále neprůhledná a představuje „zvýšené provozní a právní riziko“. Konkrétně držitelé akcií PDD vlastní cenné papíry společnosti z Kajmanských ostrovů, která má na základě neveřejných smluv údajný nárok na zisk provozních společností v Číně. Mluvčí PDD uvedl, že společnost má „robustní strukturu finančního řízení“ a „silný systém corporate governance“. Dodal, že metody informování „jsou srovnatelné s postupy kolegů“ a že kotování na burze v USA poskytuje „nezbytný přístup na kapitálové trhy a viditelnost, jež představují pevnou podporu našich obchodních cílů“.
Největší podíl v PDD má i nadále Huang, jehož akciemi hlasuje představenstvo. Mezi tři jeho členy patří bývalý singapurský ministr zahraničí a jistý nizozemský akademický expert na bezpečnost potravin.
Společnost Hayden Capital, jež do PDD investovala, ve svém oběžníku přiznává, že „nedostatek transparentnosti a obavy o správu a řízení společnosti“ v minulosti investory spíše odrazovaly. Newyorská firma k tomu dodala: „Fakt, že tato společnost (PDD) neposkytuje investorům informace, ještě nemusí nutně znamenat její nezájem o investory.“
Dan McCrum, FT