Září, nebo červenec? ECB nechává sazby otevřené
Po prvním zvýšení sazeb od roku 2023 trhy čekají, že ECB přidá. Spor se vede o tempo i riziko obratu v roce 2027.
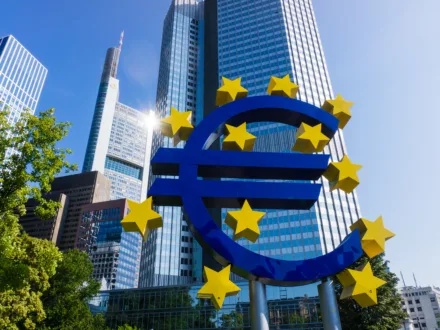
Evropská centrální banka zvýšila depozitní sazbu pro banky na 2,25 procenta a po třech letech tím zahájila nový obrat v měnové politice. Na trzích se rychle upevnil dojem, že jedním krokem neskončí.
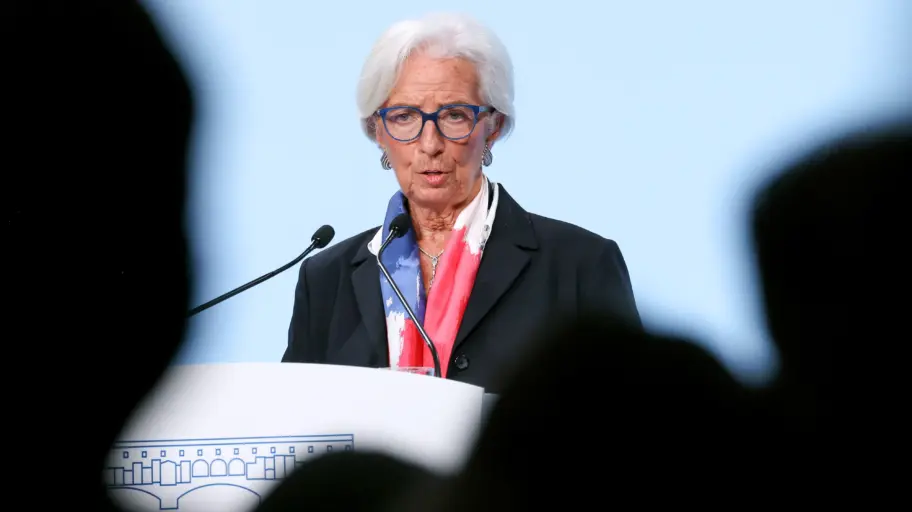
Nejde však o návrat k pevně nalinkované sérii zvyšování sazeb. Prezidentka ECB Christine Lagardeová zůstala po zasedání záměrně vágní a další postup podmínila vývojem inflace, cen energií a ekonomiky. Právě proto se nyní vede spor nejen o to, zda ECB sazby ještě zvýší, ale i o to, jak rychle.
Trh čeká víc, ECB mlčí
Většina analytiků očekává ještě jedno zvýšení, nejčastěji v září. Investoři jdou dál: obchodování na termínových trzích ukazuje, že počítají se dvěma dalšími kroky. Někteří ekonomové své výhledy po rozhodnutí výrazně posunuli. Andrzej Szczepaniak z japonské banky Nomura například zdvojnásobil prognózu pro eurozónu: místo dvou zvýšení nyní čeká čtyři.
Důvodem je tón, nikoli jednoznačný slib. Hlavní ekonom Commerzbank Jörg Krämer vyčetl z vystoupení Lagardeové větší obavy z inflace než dříve a čeká další zvýšení v září. Podobně mluví ING, zatímco UniCredit zdůrazňuje, že ECB nepůsobí, jako by spěchala se zvýšením už v červenci.
Právě červenec je první sporný bod. Pro rychlejší krok by mluvil další růst cen energií nebo důkaz, že firmy stále snáze přenášejí vyšší náklady do cen. Ekonomové Citi proto kladou otázku: „Na co čekat, když každý scénář ospravedlňuje další zvýšení sazeb?“ ECB ve čtvrtek popsala čtyři možné scénáře vývoje, od mírného po velmi nepříznivý. Všechny směřují k vyšším inflačním rizikům.
Proti červenci stojí obava, že by druhý krok po šesti týdnech působil jako příliš rychlé tempo. Zářijový termín má podle části ekonomů výhodu v tom, že do té doby bude jasnější, zda se napětí na trhu s ropou dále zhoršuje, nebo se situace začíná uklidňovat.
K větší razanci ECB vyzývá i Mezinárodní měnový fond. „Základní sazba bude muset růst, aby se omezil dopad šoku na inflaci,“ uvedl ve čtvrtek. Menšinový tábor jde ještě dál: italský ekonom Lorenzo Codogno očekává novou fázi vysokých sazeb s úrovní 3,5 procenta.
Dilema mezi inflací a růstem
Samotní centrální bankéři nechávají dveře otevřené. Šéf Bundesbank Joachim Nagel obhajoval zvýšení, kritizované částí středních podniků i odborů, zhoršeným inflačním výhledem. K červencovému rozhodnutí podle něj zůstávají všechny možnosti otevřené. Podobně Lagardeová zopakovala, že Rada guvernérů bude rozhodovat zasedání od zasedání.
Pro trhy i podniky to znamená nejistotu. ECB se podle kapitálové stratégyně BlackRocku Ann-Katrin Petersenové pohybuje „po úzké hraně“ mezi inflačními riziky a obavami o růst. Marcel Fratzscher z institutu DIW mluví o skutečném dilematu: mandát vyžaduje cenovou stabilitu, zatímco hospodářství by spíše potřebovalo úlevu.
Obrat už v roce 2027?
Právě proto analytici rozebírají scénář, který trhy zatím příliš nezohledňují: sazby v eurozóně by už příští rok mohly znovu klesnout. Danske Bank sice čeká druhé zvýšení v září, zároveň však trvá na prognóze, že ECB v prvním čtvrtletí 2027 sníží depozitní sazbu zpět na dvě procenta. Podobný výhled mají Goldman Sachs i Santander.
Pokud odezní energetický šok, mohou být vyšší sazby jen mezihrou. Jack Allen-Reynolds z Capital Economics říká, že by ho nepřekvapil návrat depozitní sazby na dvě procenta už příští rok. Hlavní ekonom Berenbergu Holger Schmieding varuje před opačným rizikem: další zvýšení může přispět k recesi a vynutit si pozdější obrat. Taková „měnověpolitická horská dráha“ by podle něj poškodila i důvěryhodnost ECB.
Varováním zůstává rok 2011, kdy ECB zvýšila sazby příliš brzy a musela krok po krátké době vzít zpět. Tehdy se k dražším energiím a slabší ekonomice přidala dluhová krize států eurozóny.
Pro investory z toho plyne nepohodlný obraz. Výhled měnové politiky je nezvykle nejistý, rozptyl prognóz široký a prostředí pro riziková aktiva v Evropě náročnější. Nejpravděpodobnější nyní je, že sazby i výnosy dluhopisů v eurozóně ještě mírně vzrostou. O dalším směru však bude rozhodovat inflace, energie a odolnost ekonomiky — zasedání po zasedání.